Настоящее узкое место американского энергетического строительного бума: спрос больше не проблема, ключ — способность к реализации
Репортаж от Wedoany,Электроэнергетическая инфраструктура США вступает в период устойчивого расширения, невиданного за последние двадцать лет. В недавно опубликованном специальном докладе исследовательской организации MSI Economics, входящей в MOCA Systems, Inc. (MSI), «Заряжая Америку: возможности строительства в электроэнергетике США в 2025–2030 годах», отмечается, что к 2030 году ежегодные строительные расходы в США в таких областях генерации, как природный газ, солнечная энергия, ветровая энергия и атомная энергия, по прогнозам, вырастут примерно с 70 млрд долларов в 2025 году до примерно 150 млрд долларов, а совокупные строительные расходы за шесть лет составят почти 691 млрд долларов.
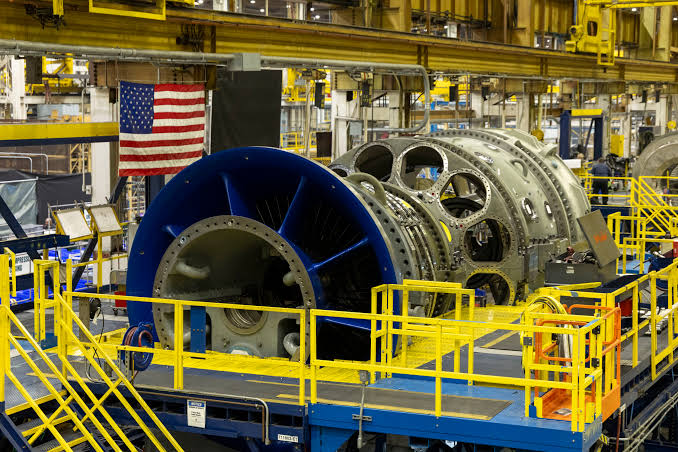
Эта цифра показывает, что американская электроэнергетическая отрасль не испытывает недостатка в спросе. То, что действительно определит в ближайшие годы, сможет ли США завершить расширение электроэнергетики, — это уже не «есть ли проекты», а «смогут ли проекты быть реализованы». Сроки поставки оборудования, очереди на подключение к сети, предложение квалифицированной рабочей силы и организация капитала становятся ключевыми переменными, сдерживающими темпы американского энергетического строительства.
I. Сторона спроса: центры обработки данных и передовое производство перестраивают кривую роста электропотребления
За последние двадцать лет рост спроса на электроэнергию в США в целом был относительно умеренным. Однако эта ситуация меняется. В докладе MSI Economics отмечается, что объявленный объем инвестиций в центры обработки данных и передовое производство достиг 1,66 трлн долларов, что выводит спрос на электроэнергию коммунального масштаба в фазу устойчивого роста.
За этим изменением стоят две важные тенденции.
Во-первых, стремительное развитие искусственного интеллекта, облачных вычислений и цифровой экономики делает центры обработки данных важным источником нового спроса на электроэнергию. Крупные центры обработки данных не только потребляют много электроэнергии, но и предъявляют чрезвычайно высокие требования к стабильности, непрерывности и резервированию электроснабжения. Традиционная модель планирования электроэнергетики, ориентированная главным образом на бытовую, коммерческую и обычную промышленную нагрузку, сталкивается с новым типом нагрузки, которая более концентрирована, более интенсивна и быстрее растет.
Во-вторых, возвращение производства в США и рост инвестиций в передовое производство также повышают спрос на электроэнергию. Такие отрасли, как полупроводники, аккумуляторы и оборудование для чистой энергетики, часто характеризуются высокой капиталоемкостью и высоким энергопотреблением, что предъявляет более высокие требования к пропускной способности региональных электросетей. Поэтому энергетическое строительство — это не только энергетический вопрос, но и базовое условие промышленной конкуренции и регионального экономического развития.
С этой точки зрения расширение американского энергетического строительства — не краткосрочное колебание, а переконфигурация инфраструктуры, вызванная изменениями в структуре промышленности.
II. Региональная картина: Техас становится центром роста, но и наиболее концентрированным узлом давления
Согласно докладу, к 2030 году 87% предполагаемых строительных расходов на генерацию в США будут сосредоточены в трех регионах объединенных энергосистем, причем на рынок ERCOT, расположенный в Техасе, придется почти половина роста. Хотя масштаб пикового спроса ERCOT меньше, чем у PJM в Среднеатлантическом регионе и MISO на Среднем Западе, темпы его роста примерно в три раза выше, чем у последних двух.
То, что Техас стал центром американского энергетического строительства, неудивительно. Штат располагает земельными ресурсами, базой энергетической промышленности, относительно быстрым механизмом продвижения проектов и значительным инвестиционным спросом со стороны промышленности и центров обработки данных. Техас также давно является важным рынком для ветровой, солнечной и газовой генерации в США, отличается высокой степенью рыночной ориентации и относительно быстрой инвестиционной реакцией.
Однако быстрый рост означает и концентрацию рисков. Электросеть Техаса в прошлом уже демонстрировала слабые места в надежности из-за экстремальных погодных условий. Если новое строительство генерирующих мощностей, расширение пропускной способности передачи, размещение накопителей энергии и управление нагрузкой не будут продвигаться синхронно, напряженность между спросом и предложением электроэнергии может превратиться из эпизодической проблемы в структурное давление.
Таким образом, пример Техаса показывает, что в энергетическом строительстве нельзя смотреть только на масштаб установленной мощности, необходимо учитывать и устойчивость системы. Если новые генерирующие мощности не могут быть эффективно подключены к сети, диспетчеризованы и стабильно эксплуатироваться, они вряд ли превратятся в реально доступную гарантию электроснабжения.
III. Узкие места предложения: дефицит оборудования острее, чем финансирование и разрешения
Один из ключевых выводов MSI Economics состоит в том, что главным ограничением текущего американского энергетического строительства являются не финансирование или разрешения, а поставки оборудования и способность к реализации.
В докладе отмечается, что сроки поставки крупных трансформаторов уже достигают 128 недель, а от заказа тяжелой газовой турбины до коммерческой эксплуатации может пройти от 5 до 7 лет. В то же время внутренние производственные возможности ограничены, и около половины задержек в верхнем звене напрямую связаны с нехваткой трансформаторов и распределительных устройств.
Это означает, что даже если проект получил финансирование, землю и рыночный спрос, он может быть отложен в начале строительства или вводе в эксплуатацию из-за невозможности своевременной поставки ключевого оборудования. Энергетические проекты характеризуются высокой степенью цепной зависимости: задержка одного крупного трансформатора, комплекта распределительных устройств или одной газовой турбины может повлиять на весь график работ.
Узкие места в оборудовании вызывают и цепной эффект. С одной стороны, удлинение сроков поставки повышает стоимость проектов, вынуждая застройщиков заранее резервировать оборудование и платить более высокую премию; с другой стороны, рост неопределенности влияет на организацию финансирования, поскольку инвесторы больше внимания уделяют способности проекта своевременно генерировать денежный поток.
Это показывает, что конкурентный фокус американского энергетического строительства смещается от «борьбы за проекты» к «борьбе за цепочки поставок». Тот, кто раньше сможет зарезервировать оборудование с длительным циклом производства, с большей вероятностью получит преимущество в строительстве в ближайшие годы.
IV. Технологические траектории: солнечная энергия растет быстрее всего, природный газ остается опорой надежности
Согласно прогнозу доклада, солнечная энергия будет доминировать в приросте новых мощностей, обеспечив около 74% прироста мощности, и обладает самой низкой стоимостью на мегаватт. Это отражает сохраняющиеся очевидные преимущества американской солнечной энергетики коммунального масштаба по стоимости и масштабам строительства.
Однако у солнечной энергии есть и естественные ограничения. Ее выработка зависит от погоды и смены дня и ночи, что требует координации с системами накопления энергии, передачи и диспетчеризации. Для непрерывных нагрузок, таких как центры обработки данных и передовое производство, опора исключительно на прерывистые источники энергии вряд ли удовлетворит требования высокой надежности.
Поэтому газовая генерация по-прежнему рассматривается как наиболее реалистичный вариант расширения среди диспетчеризуемых источников. В докладе отмечается, что природный газ является единственным диспетчеризуемым источником, который фактически расширяется, и одновременно единственной технологической траекторией, где стоимость на мегаватт растет — с 2022 года она увеличилась примерно на 28%. Это отражает нехватку газотурбинного оборудования, рост стоимости строительства и усиление конкуренции за проекты.
У атомной энергетики более сложная роль. В докладе упоминается, что стоимость атомной энергии на мегаватт примерно в 6–7 раз выше, чем у солнечной энергии коммунального масштаба, и Управление энергетической информации США (EIA) ожидает, что до 2030 года новые атомные мощности не будут введены в эксплуатацию. Однако атомная энергетика обладает способностью к непрерывной выдаче мощности на уровне 85–95% и является одной из немногих технологий, способных устойчиво обеспечивать стабильную низкоуглеродную электроэнергию. Поэтому, несмотря на ограниченный краткосрочный вклад, атомная энергетика сохраняет стратегическую ценность.
Это показывает, что американский энергетический переход — не просто «замена традиционной энергии новой», а поиск баланса между стоимостью, надежностью, углеродными выбросами и сроками строительства.
V. Логика капитала: инвестиции смещаются от погони за спросом к обеспечению определенности поставок
По мере того как рост спроса на электроэнергию становится очевидным, рынки капитала также корректируют стратегию. В докладе отмечается, что такие частные инвестиционные институты, как Blackstone и Brookfield, объединяют владение генерирующими активами с конечным спросом на электроэнергию и поддерживают это через 15–20-летние соглашения о покупке электроэнергии. Одновременно около 30 млрд долларов кредитов на чистую энергетику были перераспределены в направлении природного газа и атомной энергетики.
Это изменение отражает внимание капитала к «определенности». Финансирование энергетического строительства имеет большой масштаб и длительный цикл, а возврат инвестиций в значительной степени зависит от того, сможет ли проект быть построен, подключен к сети и продан в срок. Долгосрочные соглашения о покупке электроэнергии помогают проектам закрепить источники дохода, а также помогают крупным потребителям электроэнергии стабилизировать энергетические затраты.
Однако смещение капитала вверх по цепочке может породить новые проблемы. Если крупные технологические компании, операторы центров обработки данных и капитальные институты будут в приоритетном порядке резервировать энергетические ресурсы, это может усилить неравномерность распределения региональных энергоресурсов. Система общественного электроснабжения должна обслуживать как промышленные инвестиции, так и обеспечивать электроэнергией население и малые и средние предприятия, а политическое регулирование должно поддерживать баланс между рыночной эффективностью и общественной справедливостью.
VI. Ключевой вывод: объем строительства откладывается, а не уничтожается
MSI Economics считает, что спрос на американское энергетическое строительство не исчез, а был отложен из-за ограничений по оборудованию, подключению к сети и строительным мощностям. Производители наращивают выпуск, но большая часть новых мощностей будет введена только в 2028 году и позднее. Поэтому в 2025–2027 годах американское энергетическое строительство, вероятно, останется в фазе «высокий спрос при ограниченных мощностях», а больше проектов будет реализовано во второй половине текущего десятилетия.
Этот вывод заслуживает внимания. Если большое количество проектов будет отложено и начнется одновременно после 2028 года, это может привести к повторной перегрузке строительных ресурсов, поставок оборудования и подключения к электросетям. Иными словами, сегодняшняя задержка при неправильном управлении может превратиться в еще более серьезное узкое место в будущем.
Поэтому ключ к американскому энергетическому строительству — не просто увеличение масштабов инвестиций, а повышение способности к приоритизации проектов, координации цепочек поставок и межрегиональному планированию электросетей.
VII. Рекомендации: переход от управления, ориентированного на спрос, к управлению исполнением
В целом американское энергетическое строительство находится в важной точке перелома. Со стороны спроса его движут центры обработки данных и передовое производство, и определенность роста довольно высока; со стороны предложения оно ограничено оборудованием, рабочей силой, подключением к сети и ритмом капитала. В ближайшие годы именно эффективность системы исполнения определит успех или неудачу американского энергетического расширения.
Для повышения способности реализовывать строительство необходимо продвижение как минимум по четырем направлениям.
Во-первых, укрепить цепочки поставок ключевого оборудования. Такое оборудование с длительным циклом производства, как крупные трансформаторы, распределительные устройства и газовые турбины, следует включить в приоритетное промышленное планирование, стимулировать расширение отечественного производства и создать более прозрачный механизм информации о сроках поставки.
Во-вторых, реформировать механизм очереди на подключение к сети. Следует в приоритетном порядке продвигать зрелые проекты, располагающие финансированием, оборудованием и земельными условиями, сокращать «заявки-заполнители» и повышать эффективность подключения к электросетям.
В-третьих, комплексно планировать структуру генерирующих мощностей. Солнечная энергия может стать основой прироста новых мощностей, но необходимо синхронно развивать накопление энергии, газовую пиковую генерацию, передающие сети и долгосрочные низкоуглеродные стабильные источники энергии, чтобы избежать снижения надежности системы.
В-четвертых, повысить способности рабочей силы и управления проектами. Энергетическое строительство — это не только капиталоемкая отрасль, но и отрасль, интенсивно использующая профессиональные инженерные компетенции. Подготовка квалифицированных рабочих, оптимизация управления проектами и повышение эффективности строительной координации напрямую повлияют на темпы строительства.
В целом возможности американского энергетического строительства огромны, но ограничения столь же реальны. Оценка главного экономиста MSI Брэндона Михайловски довольно точно обобщает ситуацию: ограничивает этот раунд расширения не спрос, а исполнение. В будущем реальную выгоду получат не те компании и инвесторы, кто просто гонится за спросом, а те, кто способен выстроить цепочки оборудования, подключения к сети, рабочей силы и капитала.
Это также дает урок для глобального энергетического перехода: вторая половина конкуренции в энергетической инфраструктуре — это конкуренция не только в планировании и масштабах инвестиций, но и в цепочках поставок, инженерной организации и способности к системному управлению.
Связанные продукты


Серия YE3 (IE3) трёхфазных асинхронных электродвигателей
Shandong Lijiu Electrical Machinery Co., Ltd.
Инфракрасный детектор тепловых источников для лесных и травяных экосистем
China Huayun Meteorological Technology Group Co., Ltd.
Двухчастотный бесщеточный генератор с преобразованием частоты
LANZHOU ELECTRIC CORPORATION
Расходомер Вентури для главного питательного трубопровода CAP1400
Jiangsu Hongda Instrument Technology Co., LTD.
Многофункциональный криогенный контейнер-цистерна для жидких сред
Nantong CIMC Energy Equipment Co., Ltd.

DDZM102-Z/DО—Однофазный интеллектуальный сетевой счетчик электроэнергии
Wasion Group Limited Co., Ltd.
Модульный многофункциональный автомобиль для водоснабжения и водоотведения (18T)
Changsha dewater machinery technology co., LTD.