SEMI прогнозирует, что мировые продажи полупроводникового оборудования достигнут 229,5 млрд долларов США к 2028 году
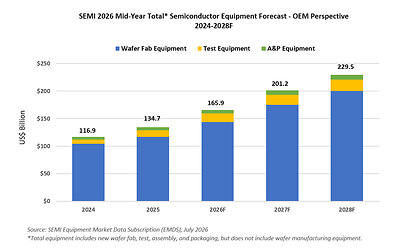
Репортаж от Wedoany,Международная ассоциация полупроводниковой промышленности (SEMI) в отчете «Среднесрочный прогноз мирового рынка полупроводникового оборудования — взгляд OEM-производителей» объявила, что общий объем продаж мирового оборудования для производства полупроводников от производителей оригинального оборудования (OEM) по прогнозам достигнет рекордных 165,9 млрд долларов США в 2026 году, что на 23,2% больше по сравнению с предыдущим годом. Ожидается, что рост продолжится до 2028 года, когда общий объем продаж достигнет 229,5 млрд долларов США, что обеспечит рост в течение пяти лет подряд. Спрос, обусловленный искусственным интеллектом (ИИ), меняет инвестиции в производство полупроводников.
Более оптимистичный прогноз отражает ускорение инвестиций в инфраструктуру ИИ, передовую логику, передовую память и технологии бэк-энда, которые используются для поддержки более высокой вычислительной плотности, инвестиций, связанных с высокопроизводительной памятью (HBM), и все более сложных архитектур устройств.
Президент и главный исполнительный директор SEMI Аджит Маноча (Ajit Manocha) заявил, что ИИ ускоряет спрос на более мощные и эффективные чипы, стимулируя увеличение инвестиций во всем рынке полупроводникового капитального оборудования. Производители чипов инвестируют в передовую логику, передовую память, возможности тестирования и сборки, необходимые для эпохи ИИ.
По сегментам рынка, после рекордных продаж оборудования для фабрик (WFE) в размере 116,9 млрд долларов США в прошлом году, сегмент WFE (включая оборудование для обработки пластин, маски/фотошаблоны и оборудование для фабрик) по прогнозам вырастет на 23,1% в 2026 году, достигнув 143,9 млрд долларов США. Это значительное повышение по сравнению с прогнозом SEMI на конец 2025 года, отражающее увеличение инвестиций в передовую память (особенно технологию DRAM, связанную с HBM) и передовые логические приложения. Ожидается, что продажи WFE вырастут на 21,8% в 2027 году и на 14,1% в 2028 году, достигнув 200 млрд долларов США. Продажи оборудования для тестирования полупроводников, после роста на 55,3% в 2025 году, по прогнозам вырастут на 31,0% в 2026 году, достигнув 15,3 млрд долларов США. Продажи оборудования для сборки и упаковки, после роста на 20,8% в 2025 году, по прогнозам вырастут на 9,6% в 2026 году, достигнув 6,7 млрд долларов США, что примерно соответствует предыдущим прогнозам. Ожидается, что рост продолжится до 2028 года: оборудование для тестирования достигнет 20,8 млрд долларов США, а оборудование для сборки и упаковки — 8,6 млрд долларов США.
По приложениям, продажи WFE для контрактного производства и логических приложений по прогнозам вырастут на 18,9% в годовом исчислении в 2026 году, достигнув 78 млрд долларов США, что обусловлено строительством мощностей для передовых узлов для ускорителей ИИ, высокопроизводительных вычислений и высококлассных мобильных процессоров. Ожидается, что этот сегмент вырастет на 18,1% в 2027 году и на 13,6% в 2028 году, достигнув 104,7 млрд долларов США, поскольку отрасль движется к массовому производству узлов с кольцевым затвором (GAA) на уровне 2 нм.
Расходы на оборудование, связанное с памятью, по прогнозам значительно расширятся к 2028 году, поддерживаемые спросом на HBM, миграцией на передовые узлы DRAM и переходом технологии NAND. Продажи оборудования для DRAM по прогнозам вырастут на 39,0% в 2026 году, достигнув 38,8 млрд долларов США, затем на 27,4% в 2027 году и на 15,0% в 2028 году, достигнув 56,9 млрд долларов США. Продажи оборудования для NAND по прогнозам вырастут на 30,7% в 2026 году, достигнув 13,9 млрд долларов США, затем на 31,1% в 2027 году и на 14,5% в 2028 году, достигнув 20,8 млрд долларов США, что обусловлено миграцией на большее количество слоев 3D NAND и инвестициями в архитектуры с более высокой плотностью.
По регионам, ожидается, что к 2028 году материковый Китай, Тайвань (Китай) и Южная Корея останутся тремя крупнейшими направлениями расходов на оборудование. Материковый Китай сохранит лидирующую позицию в прогнозируемом периоде, но ожидается, что рост замедлится в 2026 году после высокого уровня инвестиций в последние годы. Расходы Тайваня (Китай) поддерживаются строительством передовых мощностей для ИИ и высокопроизводительных вычислений, а расходы Южной Кореи на оборудование стимулируются передовыми технологиями памяти, включая HBM. Ожидается, что расходы на оборудование в других отслеживаемых регионах увеличатся в 2027 и 2028 годах, поддерживаемые усилиями по регионализации, государственными стимулами и расширением специализированных мощностей.
Прогноз основан на коллективных мнениях ведущих поставщиков оборудования, программе сбора данных SEMI Global Semiconductor Equipment Market Statistics (WWSEMS) и базе данных SEMI Global Fab Forecast.
Связанные продукты
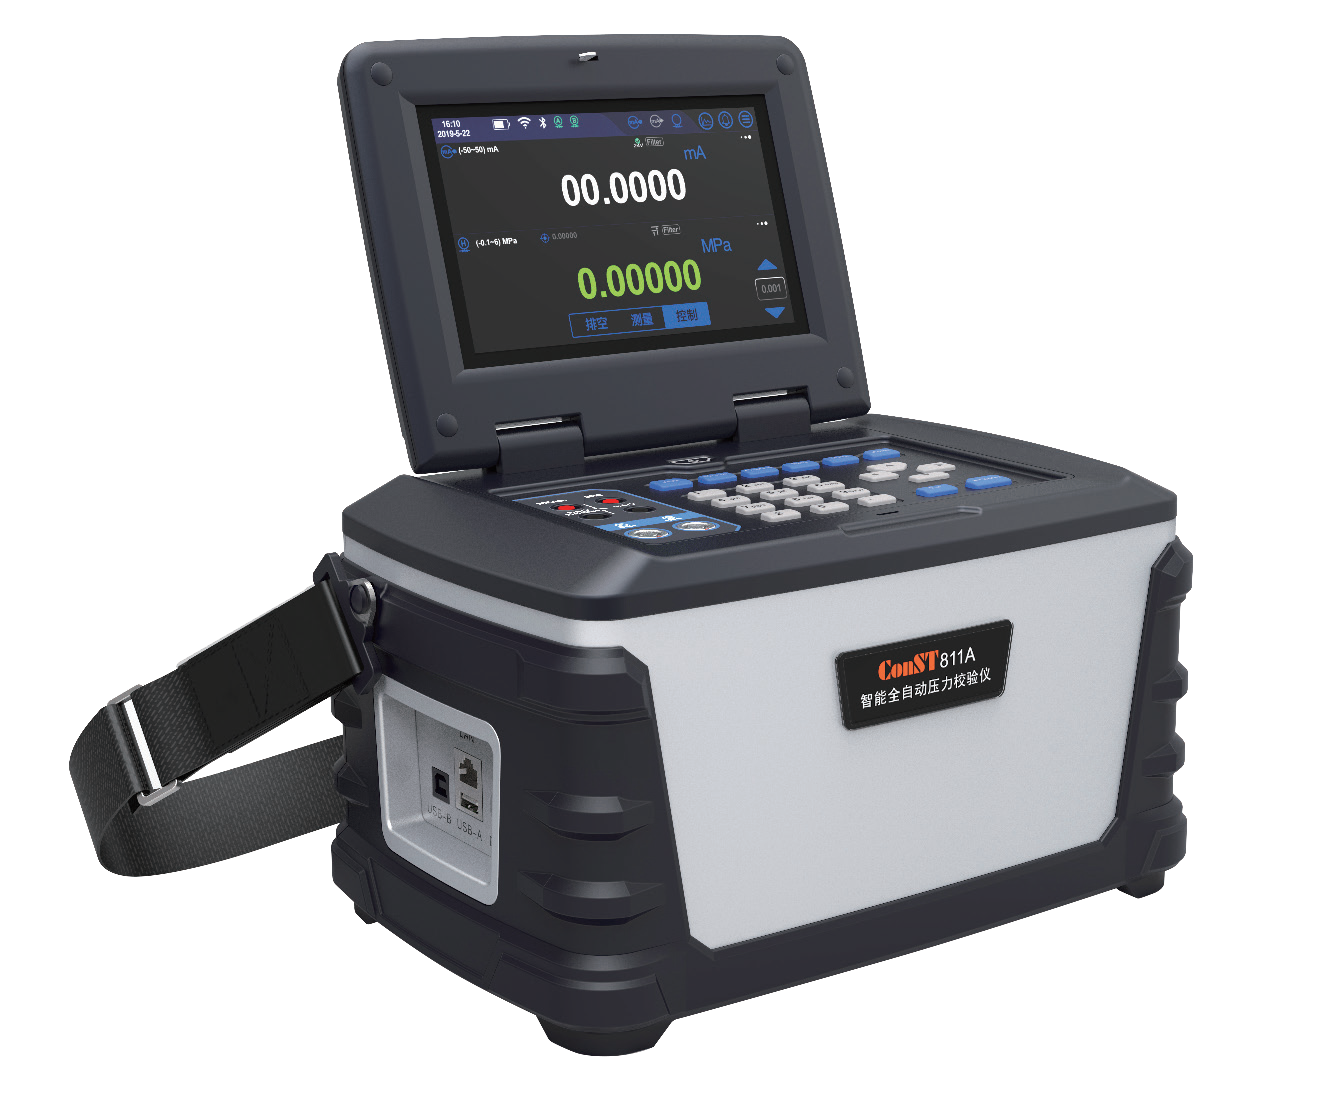

Интеллектуальный автоматический калибратор давления ConST811A
Beijing ConST Instruments Technology Inc.

Интеллектуальная система мониторинга конвейерных лент
LUO YANG WIRE ROPE INSPECTION TECHNOLOGY CO., LTD.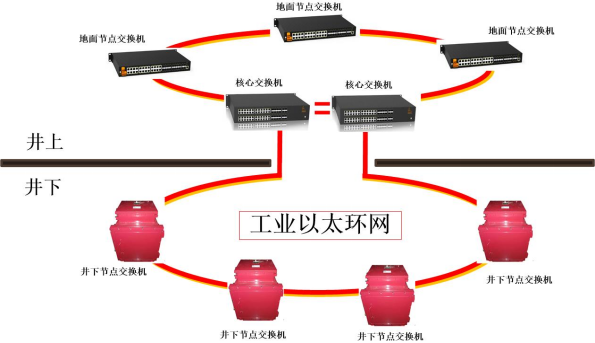
Промышленная кольцевая сеть Ethernet для горнодобывающей промышленности (10 Гбит/с / 1 Гбит/с)
Chongqing Mas Sci&Tech Co., Ltd.
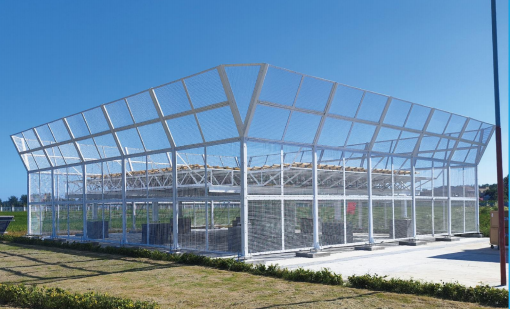
Тропосферный ветровой профилемер P-диапазона TWP16
China Huayun Meteorological Technology Group Co., Ltd.
Антенные системы и сопутствующая электронная продукция
Chengdu Zhongdian Jinjiang Information Industry Co., Ltd.

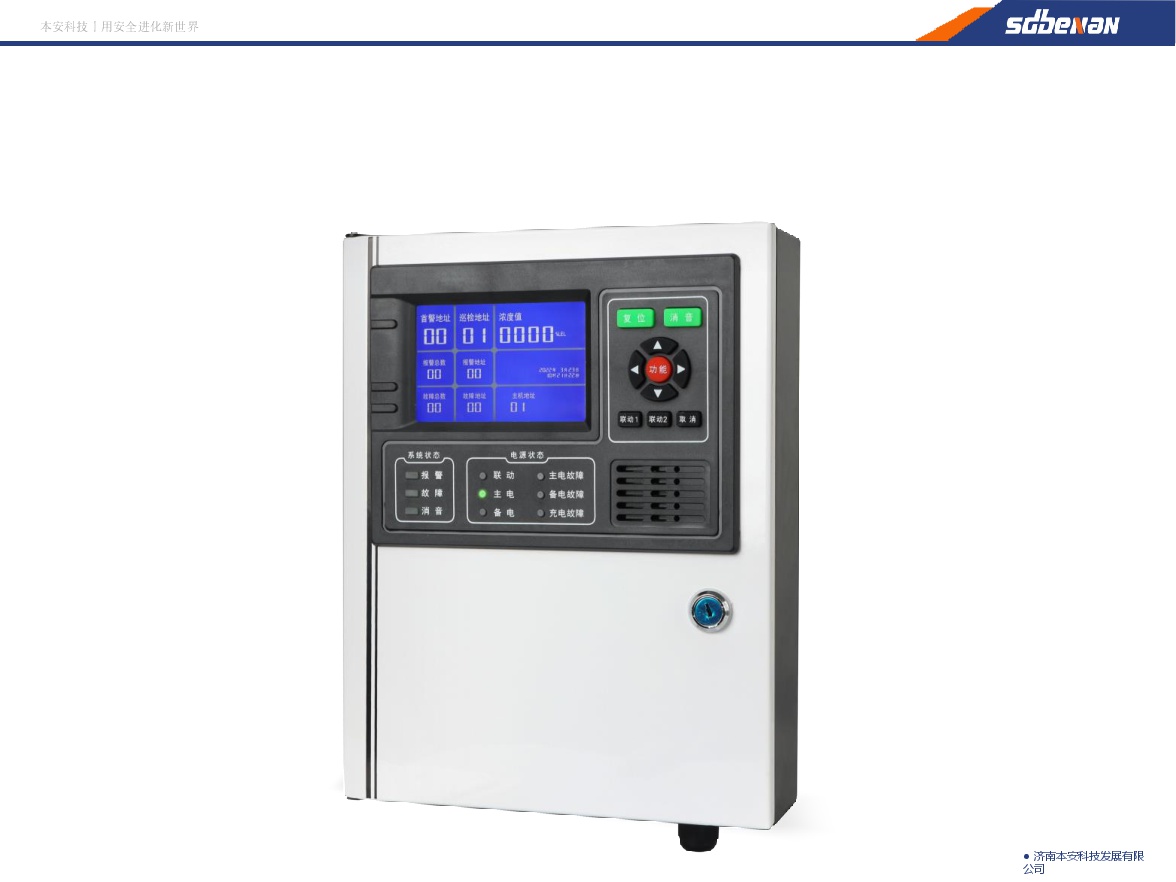
Контроллер системы обнаружения горючих газов 30
Jinan Benan Technology Development Co., Ltd.
Автоматический патрульный робот/автоматический робот безопасности
FOTUN HONGKONG LIMITED
QPS-20A Резервированный переключатель питания
CHN ENERGY ZHISHEN CONTROL TECHNOLOGY CO., LTD.