Выручка китайской CXMT в первом квартале составила 50,8 млрд юаней
Репортаж от Wedoany,SK Hynix и CXMT (ChangXin Memory Technologies) опубликовали свои данные о развитии, демонстрируя различные траектории роста и этапные характеристики в одном и том же восходящем цикле памяти — от выручки, рентабельности, инвестиций в НИОКР, структуры продукции до планов по мощностям.
Хотя база выручки CXMT меньше, темпы роста более впечатляющие. С 2023 по 2025 год операционная выручка компании выросла с 9,087 млрд до 61,799 млрд юаней, а совокупный годовой темп роста (CAGR) составил 160,78%. В первом квартале 2026 года квартальная выручка достигла 50,8 млрд юаней, что на 719% больше по сравнению с аналогичным периодом прошлого года и почти равно общей сумме за весь 2025 год; компания прогнозирует, что выручка за первое полугодие составит от 110 до 120 млрд юаней, что более чем на 600% превышает показатель прошлого года.
Основные причины взрывного роста выручки обеих компаний имеют как общие черты, так и различия. Общее заключается в сильном восходящем цикле цен на мировом рынке DRAM: с конца 2024 года спотовые цены на DDR5 выросли примерно в 4 раза, цены на высококлассные продукты HBM продолжают расти, и вся отрасль переживает рост как объемов, так и цен. Различия проявляются в структуре продукции: рост SK Hynix обусловлен продуктами с высокой добавленной стоимостью, такими как HBM, на долю которых приходится почти половина выручки, связанной с ИИ; рост CXMT в большей степени связан с высвобождением мощностей по производству традиционной DRAM и повышением уровня импортозамещения.
Рентабельность — это показатель, который больше всего интересует рынок в проспектах эмиссии обеих компаний, и обе достигли исторически высокого уровня прибыльности. SK Hynix в 2025 году получила чистую прибыль в размере 28,19 млрд долларов США, а чистая рентабельность составила 44,2%; в первом квартале 2026 года операционная рентабельность выросла до 72%, что выше, чем у TSMC за тот же период (58,1%), и превышает операционную рентабельность NVIDIA (около 65,6%), установив новый рекорд рентабельности среди крупных компаний мировой полупроводниковой отрасли. Высокая рентабельность в основном обусловлена сверхсильной ценовой властью в сегменте HBM — глобальная доля SK Hynix на рынке HBM составляет от 56% до 58%, долгосрочные контракты заблокированы до 2028 года, цена за ГБ кастомизированного HBM составляет от 120 до 200 долларов США, а валовая рентабельность значительно превышает показатели традиционной DRAM.
Поворот к прибыльности CXMT также поразителен. В 2024 году чистая прибыль, приходящаяся на материнскую компанию, все еще составляла убыток в 7,145 млрд юаней, в 2025 году компания вышла на прибыльность с чистой прибылью в 1,875 млрд юаней, а в первом квартале 2026 года чистая прибыль, приходящаяся на материнскую компанию, подскочила до 24,762 млрд юаней. Компания прогнозирует чистую прибыль, приходящуюся на материнскую компанию, в размере от 50 до 57 млрд юаней за первое полугодие, что составляет более 300 млн юаней в день, что достаточно для покрытия совокупных убытков за последние девять лет и даже оставляет излишек. Однако структура высокой рентабельности у двух компаний различается: высокая валовая прибыль SK Hynix основана на модернизации структуры продукции, где высококлассные продукты, такие как HBM, вносят основной вклад в прирост прибыли и обладают сильными технологическими барьерами; текущая высокая рентабельность CXMT в большей степени обусловлена общим ростом цен в отрасли. Профессиональное медиа SemiAnalysis отмечает, что ее стоимость за бит все еще более чем на 30% выше, чем у трех международных гигантов, а продукция в основном представлена массовыми DDR5 и LPDDR5, при этом HBM находится на стадии исследований и опытного производства. Некоторые аналитики указывают, что в случае снижения цен в отрасли рентабельность CXMT может демонстрировать большую эластичность.
С точки зрения динамики валовой рентабельности, улучшение у CXMT более резкое: в 2023 году общая валовая рентабельность все еще была отрицательной, в 2024 году стала положительной на уровне около 5%, а в 2025 году быстро выросла до 41%; общая валовая рентабельность SK Hynix в 2025 году составила около 49%, а в первом квартале 2026 года еще больше выросла благодаря увеличению доли HBM, что делает общее качество прибыли более стабильным.
В технологически насыщенной сфере памяти объем и направление инвестиций в НИОКР определяют будущее положение. Расходы CXMT на НИОКР в 2025 году составили 9,593 млрд юаней, а коэффициент затрат на НИОКР — 15,52%, что значительно выше, чем у SK Hynix (6,66%), Samsung (11,31%) и Micron (10,16%) за тот же период. С 2023 по 2025 год совокупные инвестиции компании в НИОКР составили 20,6 млрд юаней, что составляет 21,67% от выручки за тот же период; средства были в основном направлены на повышение выхода годной продукции и массовое производство основных техпроцессов, таких как LPDDR5 и DDR5, а также на разведывательное освоение передовых технологий корпусирования, таких как HBM. В условиях международных экспортных ограничений высокие расходы на НИОКР являются как активным наступлением, так и необходимым условием для создания безопасной цепи поставок. SK Hynix в 2024 году инвестировала в НИОКР около 4 трлн вон, а в 2025 году эта сумма еще выросла, в абсолютном выражении в три-четыре раза превышая показатели CXMT, с фокусом на технологию EUV-литографии, HBM3E и следующее поколение HBM4, а также NAND-флэш-память с более чем 300 слоями, что дает явное преимущество в технологическом поколении.
Две компании также пошли по совершенно разным путям в стратегии НИОКР. SK Hynix придерживается стратегии «последовательной смены поколений», следуя закону Мура в миниатюризации техпроцессов, одновременно устанавливая отраслевые стандарты в новых форм-факторах, таких как HBM. CXMT, напротив, использует стратегию «перепрыгивания через поколения», совершив за десять лет переход от первого к четвертому поколению технологических платформ в массовом производстве. В условиях отсутствия EUV-оборудования компания догоняет технологически за счет инноваций, таких как мультиэкспонирование, и в настоящее время уже производит продукцию DDR5 и LPDDR5X, показатели скорости которой входят в первую мировую лигу.
Различия в структуре продукции являются наиболее принципиальным расхождением между двумя компаниями. SK Hynix уже сформировала полный продуктовый портфель: в сегменте DRAM три основные линейки — HBM, серверная DDR5 и мобильная LPDDR5X — развиваются параллельно; компания занимает первое место в мире по доле рынка HBM и является ключевым поставщиком для производителей ИИ-чипов, таких как NVIDIA и AMD; в сегменте NAND-флэш-памяти, благодаря приобретению бизнеса Intel, компания вышла на второе место в мире, а бизнес корпоративных SSD быстро растет. В целом, ИИ-направление стало основным двигателем роста SK Hynix.
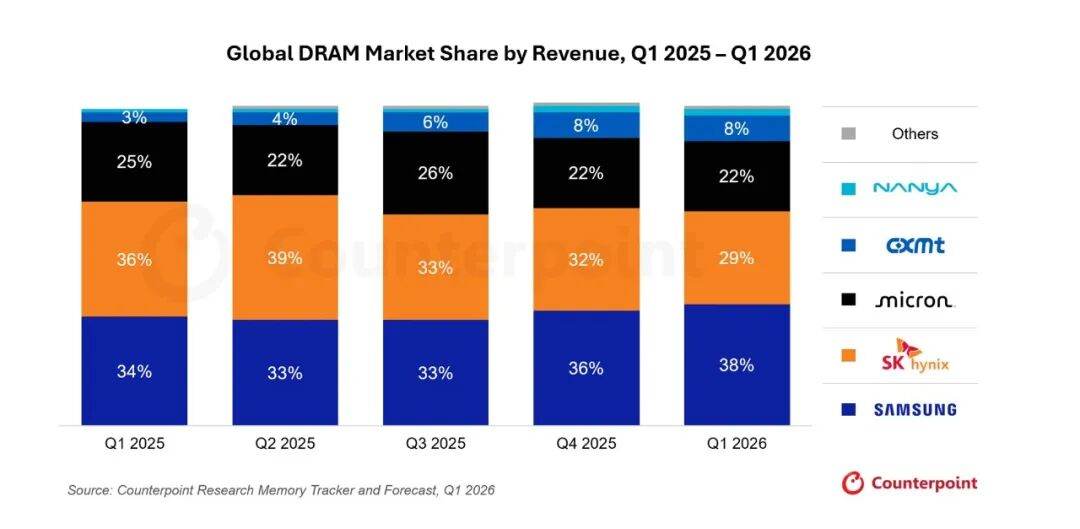
Продукция CXMT сосредоточена на массовом рынке DRAM: серия DDR составляет около 28% выручки, серия LPDDR — 70%, а доля серверной DRAM постепенно увеличивается до 25%. Основными клиентами являются китайские облачные провайдеры и бренды потребительской электроники, такие как Alibaba Cloud, Tencent, ByteDance, Lenovo и Xiaomi; уровень внедрения на рынке Android-смартфонов превысил 30%. В сегменте HBM компания уже поставила образцы HBM3 и планирует начать мелкосерийное производство к концу 2026 года, но в краткосрочной перспективе это вряд ли принесет значительный доход.
С точки зрения доли рынка, SK Hynix занимает первое место в мире в сегменте HBM с долей 56,4%. CXMT занимает четвертое место в мире с долей 7,7%, увеличив свою долю почти на 5 процентных пунктов за год, что является самым быстрым темпом роста среди четырех крупнейших производителей, нарушив прежнюю олигополию Samsung, SK Hynix и Micron, которые контролировали почти 90% рынка.
Средства, привлеченные обеими компаниями в ходе IPO, в основном направляются на расширение мощностей и технологические разработки. SK Hynix привлекла около 26,5 млрд долларов США в ходе листинга на американской бирже, установив исторический рекорд для иностранных компаний, проводящих IPO в США. Средства будут в основном использованы для расширения линий HBM в Чхонджу и Йонъине, а также для разработки следующего поколения HBM5 и техпроцесса DRAM 1b нм. На конец первого квартала 2026 года денежные средства и их эквиваленты компании превышали 3,2 трлн вон, коэффициент долговой нагрузки составлял 26%, финансовая структура была здоровой, и данное привлечение средств было скорее стратегическим шагом по глобальному размещению капитала, а не простой потребностью в финансировании. CXMT планирует привлечь 29,5 млрд юаней в ходе листинга на科创板 (Star Market), все средства будут направлены на НИОКР в области DRAM и расширение производственных мощностей. В настоящее время компания имеет три завода по производству 12-дюймовых пластин в Хэфэе и Пекине с общей ежемесячной мощностью около 300 000 пластин, коэффициент загрузки мощностей превышает 95%. К концу 2026 года целевая ежемесячная мощность должна быть увеличена до 400 000 пластин, а после завершения строительства нового завода в Шанхае добавится еще от 400 000 до 600 000 пластин в месяц. Долгосрочная цель — доля мирового рынка в 15–20%. По сравнению с SK Hynix, привлечение средств для CXMT имеет более насущную необходимость и является ключевым источником финансирования для наращивания мощностей и технологического догоняющего развития.
Между двумя компаниями все еще существует значительный разрыв в технологических поколениях, степени продвинутости продукции и глобальном охвате клиентов, однако китайские производители памяти уже действительно вышли на главную мировую арену конкуренции. Волна ИИ меняет амплитуду и структуру циклов памяти. Испытание для SK Hynix заключается в том, как превратить лидерство в HBM в долгосрочные технологические барьеры, а вызов для CXMT — в том, как постоянно сокращать технологический разрыв в условиях циклических колебаний, совершив переход от масштабного расширения к повышению ценности.
Связанные продукты

Контроллер системы обнаружения горючих газов 30
Jinan Benan Technology Development Co., Ltd.
Интеллектуальная система мониторинга конвейерных лент
LUO YANG WIRE ROPE INSPECTION TECHNOLOGY CO., LTD.
Тропосферный ветровой профилемер P-диапазона TWP16
China Huayun Meteorological Technology Group Co., Ltd.
Автоматический патрульный робот/автоматический робот безопасности
FOTUN HONGKONG LIMITED
Система управления жизненным циклом оборудования
AURY (TIANJIN) INDUSTRY GROUP CO., LTD.
Интеллектуальный автоматический калибратор давления ConST811A
Beijing ConST Instruments Technology Inc.
KJD127(A) шахтный взрывозащищённый и искробезопасный компьютер
Taiyuan Xiangming Intelligent Control Technology Co., Ltd.

D12 гуманоидный робот
Automation Research Institute Co., Ltd. of China South Industries Group Corporation