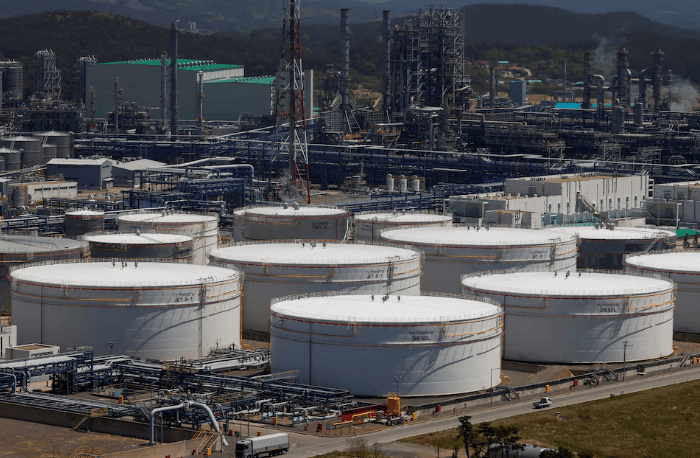
Ормузский кризис перестраивает глобальную систему морских перевозок нефти
Репортаж от Wedoany,За последние десятилетия глобальные морские перевозки сырой нефти сформировали чрезвычайно зрелую логику функционирования: ближневосточная нефть загружается на VLCC в Персидском заливе, проходит через Ормузский пролив и направляется напрямую в Китай, Индию, Японию, Южную Корею или Европу — одно судно совершает один полный трансконтинентальный рейс. Ормузский пролив долгое время принимает наиболее концентрированный в мире поток морских энергетических грузов. По данным Управления энергетической информации США, в 2024 году через этот пролив проходило около 20 млн баррелей в сутки нефти и нефтепродуктов, что составляет примерно 20% мирового потребления жидких нефтепродуктов; в первой половине 2025 года около 89% сырой нефти и газового конденсата, проходящих через пролив, направлялось в Азию, при этом на Китай, Индию, Японию и Южную Корею в совокупности приходилось 74%.
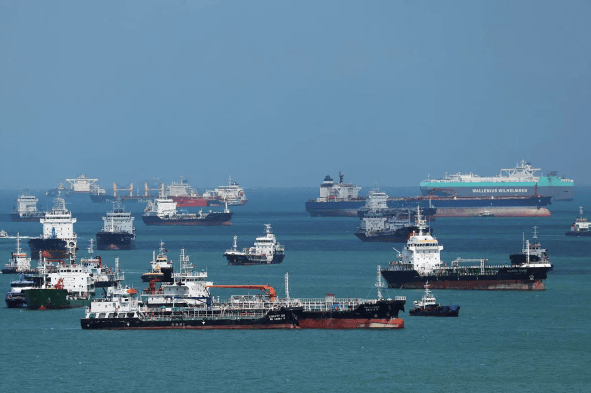
С наступлением 2026 года эта логистическая система, функционировавшая десятилетиями, подвергается постоянным нарушениям. С конца февраля поток крупнотоннажных коммерческих судов через Ормузский пролив резко сократился. 21 сентября данные отслеживания судов зафиксировали лишь 2 грузовых судна, прошедших через пролив, тогда как до эскалации конфликта среднесуточное количество крупнотоннажных коммерческих судов составляло около 125. Часть судов ходит с отключёнными устройствами AIS, поэтому публичные данные отслеживания не охватывают весь фактический объём проходов, однако плотность судов в проливе уже заметно ниже нормального уровня.
Один баррель ближневосточной нефти теперь требует двух танкеров для транспортировки
Чтобы продолжать поставлять нефть из Персидского залива на международный рынок, стремительно расширяется новая транспортная схема: сначала сырая нефть загружается в Персидском заливе на танкеры, выполняющие высокорисковые рейсы, и через Ормузский пролив доставляется в Оманский залив; затем в прибрежных водах Омана осуществляется STS-перевалка «судно-судно», после чего нефть загружается на другой VLCC для дальнего океанского рейса в Азию или Европу.
Такая модель разбивает прежний единый маршрут на три звена: «короткое каботажное плечо через пролив + морская перевалка + океанская перевозка». Раньше один VLCC мог напрямую следовать из Рас-Таннуры и других портов в Азию, теперь та же партия нефти требует как минимум двух судов и дополнительных операций: швартовки, подключения шлангов, перевалки нефтепродуктов, позиционирования судов и ожидания временных окон. В сентябре объём STS-перевалки сырой нефти в Оманском заливе оценивается примерно в 2,5 млн баррелей в сутки, что выше августовских 1,4 млн баррелей в сутки; ранее в августе масштабы перевалки достигали ещё более высокого уровня.
Количество судов не увеличилось синхронно, однако для перевозки того же объёма сырой нефти требуется больше судов и больше судо-дней. На глобальном рынке танкеров возникла редкая ситуация: фактический объём морских перевозок сырой нефти снижается, но танкеров становится всё меньше.
По статистике Vortexa, в период Ормузского кризиса средний объём погрузки сырой нефти на VLCC в мире составил около 16,3 млн баррелей в сутки, что на 6,1 млн баррелей в сутки меньше по сравнению с аналогичным периодом прошлого года — снижение на 27%; за тот же период загрузка Suezmax осталась практически на прежнем уровне, а загрузка Aframax и более малых танкеров, напротив, выросла примерно на 1,5 млн баррелей в сутки. Снижение объёмов перевозок на VLCC не высвободило достаточного количества судов — причина именно в том, что STS в Оманском заливе, короткие рейсы через пролив и другие схемы обхода поглотили значительный объём эффективной тоннажной мощности.
Рынок танкеров начинает переоцениваться по «рисковым участкам маршрута»
Изменение транспортной структуры напрямую отразилось на фрахтовом рынке.
В начале сентября эквивалентная суточная доходность VLCC на маршруте Персидский залив — Китай достигала примерно 760 тыс. долларов США, установив исторический максимум; суточная доходность VLCC на маршруте Оман — Китай достигла около 358 тыс. долларов США. К концу сентября котировки на отдельных рейсах из Залива в Азию поднялись до крайне высокого уровня, на рынке возникла ситуация крайнего дефицита спотового предложения VLCC.
Перевозки американской сырой нефти в Азию также затронуты. Один VLCC доставляет около 2 млн баррелей сырой нефти из Хьюстона в Азию, и в настоящее время стоимость одного рейса составляет около 52 млн долларов США, что эквивалентно примерно 26 долларам США за баррель. Стоимость фрахта превратилась из дополнительной статьи расходов в торговле сырой нефтью в важнейшую переменную, определяющую возможность заключения сделки по грузу.
Эти изменения распространяются на маршруты, удалённые от Ближнего Востока. Стоимость одного рейса Aframax на маршруте Венесуэла — Мексиканский залив США выросла с примерно 1,35 млн долларов США в начале этого года до 3,5 млн долларов США. Узкие места в судоходстве через глобальное перераспределение судов передают риски Ормузского пролива в атлантическую, карибскую, западноафриканскую и американскую торговлю сырой нефтью.
VLCC не хватает, Aframax и Suezmax начинают брать на себя грузы, которые им не предназначены
В нормальных условиях транспортировка около 2 млн баррелей сырой нефти на межконтинентальные расстояния естественным образом подходит для VLCC. Чем больше судно, тем ниже стоимость перевозки за баррель.
Теперь некоторые нефтеперерабатывающие заводы уже начали менять эту экономическую модель. Азиатские покупатели загружают часть американской сырой нефти на Aframax класса около 700 тыс. баррелей, не дожидаясь крупнотоннажных VLCC; часть атлантических грузов сырой нефти, которые ранее мог перевезти один VLCC, разбивается на два рейса Suezmax класса около 1 млн баррелей каждый.
Результат — одинаковый объём сырой нефти занимает больше судов.
Напряжённость на рынке VLCC продолжает передаваться на Suezmax и Aframax. В начале сентября глобальный индекс фрахтовых ставок Suezmax достиг примерно 2,7-кратного уровня годичной давности, Aframax — примерно 2-кратного, а индекс VLCC — примерно 7,1-кратного. Ранее относительно чёткое разделение труда между типами судов начинает перестраиваться под влиянием безопасности перевозок, доступности судов и текущих фрахтовых ставок.
Азиатские НПЗ начинают пересчитывать «насколько далеко от источника нефти»
Ормузская сырая нефть долгое время была сильно привязана к азиатскому рынку. Преимущество в расстоянии от Ближнего Востока до Северо-Восточной и Южной Азии позволило Саудовской Аравии, ОАЭ, Ираку, Кувейту и Катару сформировать огромную азиатскую энергетическую цепочку поставок.
После роста фрахтовых ставок модель закупок НПЗ добавила переменную с быстро растущим весом — тонно-мили.
Японские НПЗ уже начали закупать более близкую аляскинскую сырую нефть, даже если она не является идеальным стандартным сырьём для всех заводов; перевозки американской сырой нефти в Азию сократились, часть ангольской сырой нефти также сталкивается с более сложными условиями продажи в Азию из-за роста стоимости дальних перевозок.
НПЗ не будут сравнивать только цены FOB на сырую нефть. Стоимость доставки на завод теперь одновременно зависит от типа судна, дальности рейса, рисков пролива, расходов на STS и времени ожидания судов. Баррель более дешёвой сырой нефти, требующий дополнительных 5000—10000 морских миль перевозки, в конечном итоге может обойтись дороже, чем ближайший источник поставок.
Глобальная торговля сырой нефтью начинает заново отражать ценность географического расстояния.
Проблема Европы противоположна азиатской: близкая сырая нефть становится дороже
Азия вынуждена нести расходы на дальние перевозки, а европейские НПЗ сталкиваются с усилением конкуренции за близлежащее сырьё.
В середине сентября фьючерсы Brent находились на уровне около 110 долларов США за баррель, тогда как европейский физический Dated Brent поднимался выше 130 долларов США за баррель. Европейские НПЗ сосредоточенно конкурируют за поставки из Северного моря, Западной Африки, Средиземноморья и других источников, не требующих прохода через Ормузский пролив; близлежащая сырая нефть превратила логистическое преимущество в ценовую премию.
В период, когда часть саудовского экспорта через Красное море была нарушена, эта напряжённость ещё больше усилилась. 22 сентября Саудовская Аравия возобновила работу нефтепровода «Восток — Запад», транспортирующего сырую нефть из восточных районов добычи в порт Янбу на Красном море. В нормальном режиме этот трубопровод способен обеспечить около 7 млн баррелей в сутки, в настоящее время его работа восстанавливается, полное восстановление, как ожидается, потребует ещё несколько недель.
Конкуренция за ближневосточную сырую нефть уже распространилась на вопрос «из какого порта выходить». Рас-Таннура соответствует ормузскому маршруту, Янбу — маршруту через Красное море, Оманский залив — узлу STS-перевалки. Торговая структура, которая ранее определялась главным образом сортом нефти, ценой и контрактами, теперь одновременно ограничена экспортным портом и маршрутом перевозки.
Ценность танкерных активов смещается от дедвейта к «доступным судо-местам»
Количество крупнотоннажных танкеров в мире в краткосрочной перспективе практически фиксировано. От заказа до поставки нового VLCC обычно проходит несколько лет, и невозможно за несколько месяцев устранить внезапно возникший дефицит тоннажной мощности.
Поэтому по-настоящему дефицитным стало не просто судно, а судно, оказавшееся в нужное время в нужном морском районе.
Если VLCC используется для коротких рейсов через Ормузский пролив и STS в Оманском заливе, он не может выполнять рейсы Западная Африка — Китай или Мексиканский залив США — Азия; если судно обходит район, ожидает сопровождения или стоит в очереди на якорной стоянке STS, его номинальная тоннажная мощность сохраняется, но эффективная мощность, которую рынок может реально использовать, уже снизилась.
Эта «потеря эффективности тоннажной мощности» объясняет, почему при снижении глобального экспорта сырой нефти цены на танкеры одновременно значительно растут.
Оман превращается из узла судоходного маршрута в глобальный узел перевалки сырой нефти
Оманский залив ранее был главным образом зоной судоходства до и после входа в Ормузский пролив, теперь он выполняет всё более выраженную функцию энергетического транзита.
Рост активности STS требует якорных стоянок, лоцманской проводки, буксиров, судов снабжения, оборудования для предотвращения загрязнения, шлангов, морских услуг, судовых агентов и возможностей управления качеством нефтепродуктов. Массовая передача крупных партий сырой нефти с борта на борт в открытом море также предъявляет повышенные требования к морской безопасности и охране окружающей среды.
Так формируется новая морская логистическая инфраструктура: порты погрузки в Персидском заливе отвечают за добычу и погрузку, суда короткого каботажа через пролив — за высокорисковые перевозки, акватория близ Омана — за обмен грузами, океанские VLCC — за международную транспортировку.
Эта система способна поддерживать часть экспорта, но ценой большего количества судов, более длительного времени и более высоких затрат.
За пределами Ормуза глобальные энергетические перевозки начинают заново строить «второй экспортный коридор»
Перестройка морской системы уже соединилась с наземной энергетической инфраструктурой.
Саудовский нефтепровод «Восток — Запад» способен транспортировать сырую нефть из восточных месторождений в Янбу на Красном море; Ирак использует трубопровод Киркук — Джейхан и часть автомобильных перевозок для перераспределения нагрузки на южный экспорт; значение других наземных трубопроводов и альтернативных экспортных портов в регионе также возрастает.
Для нефтедобывающих стран будущая система энергетического экспорта, возможно, потребует больше проектов с «двумя экспортными направлениями»: одно ориентировано на Персидский залив, другое способно обойти Ормузский пролив. Значение трубопроводов, резервуаров, портов Красного моря, портов Оманского залива и крупных объектов перевалки сырой нефти одновременно повышается.
Цикл таких инвестиций значительно длиннее, чем изменения на фрахтовом рынке. Нефтепроводы, терминалы для VLCC, крупные резервуары и расширение портов требуют многолетнего строительства, поэтому транспортные нарушения 2026 года могут продолжать влиять на последующие капитальные затраты в портовой, судоходной и энергетической инфраструктуре.
Глобальный рынок танкеров формирует новую структуру транспортных затрат
Ормузский пролив в настоящее время по-прежнему несёт значительный объём энергетических перевозок, но «возвращение нефтяных потоков через пролив» не означает, что традиционная судоходная система уже восстановилась. В сентябре объём прохода сырой нефти несколько вырос, при этом фактическое количество проходов крупнотоннажных коммерческих судов остаётся на крайне низком уровне, значительная часть грузов перевозится с помощью коротких рейсов, STS и специальных транспортных схем.
Сформировавшиеся изменения уже затрагивают операционный уровень танкерной отрасли: полный рейс одного судна разбивается на два отрезка; нехватка предложения VLCC начинает сжимать Suezmax и Aframax; НПЗ переходят от поиска минимальной цены на сырую нефть по всему миру к одновременному расчёту дальности рейса и наличия судов; Оманский залив становится крупным узлом морской перевалки; наземные трубопроводы вновь берут на себя роль безопасного канала энергетического экспорта; эффективная тоннажная мощность танкеров заменяет номинальный размер флота и становится важнейшим показателем, определяющим фрахтовые ставки.
Если в будущем условия судоходства через Ормузский пролив стабилизируются, часть экстремальных фрахтовых ставок и спроса на STS может снизиться. Однако 2026 год уже оставил глобальной цепочке поставок энергии весьма конкретный вопрос распределения активов: добывающие мощности можно концентрировать, но экспортные мощности всё больше нуждаются в резервировании. Для танкеров, портов, трубопроводов, объектов хранения и транспортировки, а также систем закупок НПЗ этот кризис выталкивает «безопасность перевозок» из операционной проблемы в систему долгосрочного распределения капитала.
Связанные продукты


DDZM102-Z/DО—Однофазный интеллектуальный сетевой счетчик электроэнергии
Wasion Group Limited Co., Ltd.
Технология производства водорода: очистка водорода методом короткоцикловой адсорбции
Chengdu Yizhi Technology Co., Ltd.
Инфракрасный детектор тепловых источников для лесных и травяных экосистем
China Huayun Meteorological Technology Group Co., Ltd.
Сухой трансформатор, отлитый в вакууме из эпоксидной смолы
Hainan Jinpan Smart Technology Co., Ltd.
Ядерный резервуар для хранения газа
Dalian Oriental Roc Equipment Manufacturing Co., Ltd.
Экологически чистый кольцевой сетевой шкаф с газовой изоляцией типа QEFG
Beijing Qingchang power Technology Co.,Ltd
Серия YBX3 (размеры рам 355-630) Высокоэффективные взрывозащищенные трехфазные асинхронные двигатели
Jiamusi Electric Machine Co., Ltd.
ZF16-1100(L)/Y8000-63 Распределительное устройство с газовой изоляцией гексафторида серы с металлическим закрытием
Shandong Taikai High Voltage Switchgear Co., Ltd.
Автоматический регулятор напряжения линии SVR
Shaanxi Sefon Electrical Eouipment Co.,Ltd.
Выходной адаптер MCU с медным стержнем в сборе
Shenzhen Yusheng Optoelectronics Co., Ltd
KYN28A-12 Воздушно-изолированный распределительный шкаф
Henan Pinggao General Electric Co., Ltd.