Рынок диагностической визуализации движется к 33 миллиардам долларов: тройная игра между внедрением ИИ, ужесточением оплаты и доступностью медицинской помощи
Репортаж от Wedoany,Согласно последнему исследованию Wissen Research, мировой рынок диагностической визуализации, как ожидается, вырастет с 26,5 млрд долларов в 2026 году до 33,2 млрд долларов к 2031 году, при среднегодовом темпе роста 4,6% в период с 2026 по 2031 год. Этот темп роста нельзя назвать агрессивным, однако он имеет очевидное структурное значение: отрасль диагностической визуализации перешла от аппаратного рынка, зависящего исключительно от обновления оборудования и расширения больниц, к новой стадии, движимой искусственным интеллектом, облачной визуализацией, портативными устройствами и точной диагностикой и лечением.
На первый взгляд, высокая распространённость хронических заболеваний, старение населения и рост потребности в раннем скрининге являются непосредственными движущими силами расширения рынка визуализации. Однако более глубокие изменения заключаются в том, что оборудование для визуализации переходит от «снимать чётче» к «снимать быстрее, умнее и доступнее». В то же время давление со стороны плательщиков, высокая стоимость оборудования, нехватка радиологов и проблемы безопасности данных также перестраивают конкурентную структуру отрасли. В ближайшие пять лет ключевой вопрос рынка диагностической визуализации — не «будет ли рост», а «кто сможет найти баланс между эффективностью, затратами и клинической ценностью».
I. Движущие силы роста: потребность в раннем скрининге делает визуализацию ядром медицинской инфраструктуры
Диагностическая визуализация долгое время занимает ключевое место в современной системе здравоохранения. Будь то скрининг опухолей, диагностика сердечно-сосудистых и цереброваскулярных заболеваний, или ортопедия, акушерство и гинекология, управление заболеваниями лёгких — визуализационные исследования являются важным входом для клинических решений. По мере увеличения пожилого населения в мире и роста бремени хронических заболеваний, таких как рак, сердечно-сосудистые заболевания и нейродегенеративные расстройства, потребность системы здравоохранения в раннем выявлении и раннем вмешательстве продолжает усиливаться.
В отчёте отмечается, что рентгеновские системы в 2025 году по-прежнему занимают наибольшую долю рынка. Это неудивительно. По сравнению с высококлассным оборудованием, таким как МРТ и КТ, рентгеновские системы обладают преимуществами большого объёма исследований, более низкого порога установки и относительно простых требований к инфраструктуре, что обеспечивает широкую применимость в больницах первичного звена, амбулаторных центрах и на развивающихся рынках. В то же время 2D-визуализация остаётся крупнейшей технологической категорией, поскольку она обеспечивает высокую скорость сбора данных, более низкую стоимость, а многие алгоритмы ИИ-сортировки по-прежнему разрабатываются вокруг стандартных двумерных радиологических изображений и ультразвуковых процедур.
Это свидетельствует о том, что рост отрасли диагностической визуализации обусловлен не только заменой высококлассных технологий, но и распространением базовых визуализационных возможностей. Особенно в регионах Азиатско-Тихоокеанского региона, Латинской Америки, Ближнего Востока и Африки всё ещё существует пространство для повышения доступности визуализационного оборудования. Сертифицированное восстановленное оборудование, портативные ультразвуковые аппараты, мобильные КТ и другие продукты способны снизить порог капитальных вложений, позволяя большему числу учреждений первичной медицинской помощи обладать базовыми диагностическими возможностями.
II. Технологический перелом: ИИ переходит от «помощи в чтении снимков» к «процессу сканирования»
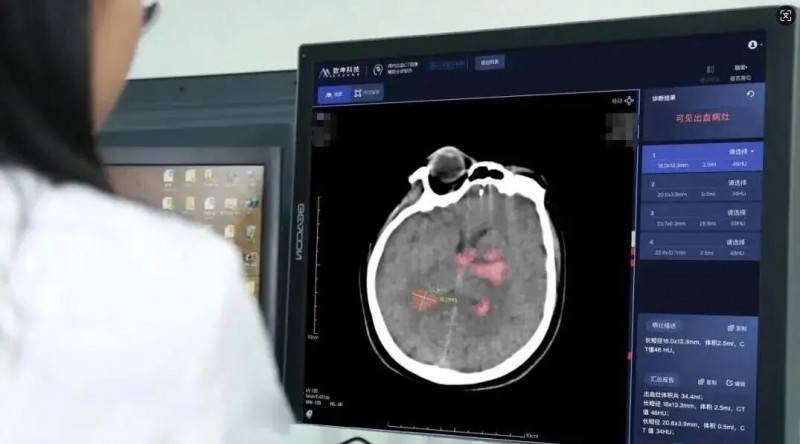
В последние годы, когда внешние наблюдатели обсуждали медицинский ИИ, они больше внимания уделяли «постобработке» — распознаванию изображений, обнаружению очагов поражения и автоматическому составлению отчётов. Однако в отчёте подчёркивается, что наиболее важные изменения в области диагностической визуализации происходят на более раннем этапе: ИИ встраивается непосредственно в процесс сбора изображений.
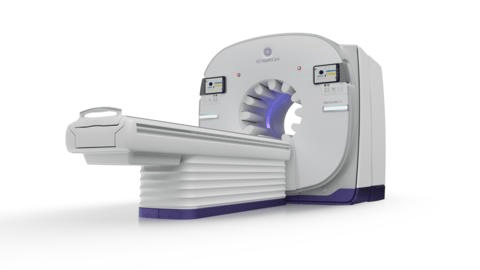
На примере технологии глубокого обучения для реконструкции: производители начинают интегрировать алгоритмы непосредственно в цепочку сбора изображений таких устройств, как МРТ и КТ, снижая шум и повышая качество изображения на этапе генерации сигнала, а не редактируя изображение после завершения сканирования. Такие изменения приносят более прямую клиническую ценность: с одной стороны, можно сократить время сканирования и повысить дневную пропускную способность одного аппарата; с другой стороны, это помогает получать высококачественные изображения при более низкой дозе облучения или более коротком времени сбора данных.
В отчёте упоминается, что последовательность Sonic DL от GE HealthCare уже позволяет выполнять сложные многосерийные МРТ-исследования головного мозга и суставов за 15 минут. Подобные примеры показывают, что ценность ИИ для отрасли визуализации заключается не только в «помощи врачу в принятии решений», но и в повышении коэффициента использования оборудования, сокращении времени ожидания пациентов и снижении нагрузки на расширение больниц. Для отделений визуализации с высокими капитальными затратами, если одно и то же оборудование сможет выполнять больше исследований, модель возврата инвестиций будет пересчитана.
Примечательно, что радиология стала одной из областей с наибольшим количеством одобренных FDA США медицинских изделий с ИИ — по данным отчёта, количество соответствующих одобрений превысило 1100. Это означает, что ИИ-визуализация переходит от проверки концепции к рутинному клиническому применению. Однако отрасль должна сохранять осмотрительность: способность ИИ-моделей к обобщению в разных популяциях, на разном оборудовании и в разных медицинских процессах всё ещё требует постоянной проверки, а вопросы регулирования, распределения ответственности и клинической интерпретируемости ещё не полностью решены.
III. Облачные PACS и дистанционное чтение снимков: вызовы безопасности данных на фоне повышения эффективности
Помимо ИИ, облачные PACS и платформы дистанционной радиологии меняют способы управления данными визуализации. Традиционные больницы обычно полагаются на локальные системы архивации изображений, что ограничивает эффективность межбольничного доступа, консультаций и совместной работы над отчётами. Облачные системы могут поддерживать единое хранение для нескольких больничных кампусов, дистанционное чтение снимков и обмен экспертными ресурсами, что имеет очевидную ценность для крупных медицинских групп, региональных медицинских объединений и учреждений первичной медицинской помощи.
В условиях нехватки радиологов дистанционное чтение снимков может смягчить накопление отчётов и сократить время от исследования до диагностики. Для пациентов в отдалённых районах облачные платформы визуализации также способствуют повышению доступности специализированной диагностики.
Однако переход в облако несёт не только выгоды в эффективности. Данные медицинской визуализации имеют большой объём и высокую чувствительность к конфиденциальности; в случае утечки или атаки с требованием выкупа это напрямую повлияет на работу медицинских учреждений и права пациентов. По мере того как системы визуализации переходят от закрытых внутрибольничных сетей к облачным и многоучрежденческим взаимодействиям, кибербезопасность, соответствие требованиям к данным, управление правами доступа и возможности аварийного восстановления станут важными показателями при принятии решений о закупках. Конкуренция будущих компаний в области визуализации будет не только конкуренцией параметров оборудования, но и конкуренцией в способности управлять данными.
IV. Региональная структура: Северная Америка лидирует, Азиатско-Тихоокеанский регион растёт быстрее всего
С точки зрения регионов, Северная Америка в 2025 году занимала наибольшую долю рынка, главным образом благодаря зрелой медицинской инфраструктуре, более высокому объёму визуализационных исследований на душу населения, сильной закупочной способности больниц и относительно развитой системе оплаты. Крупные медицинские группы и организации групповых закупок также повысили стабильность долгосрочных контрактов на закупку и обслуживание высококлассного оборудования.
Азиатско-Тихоокеанский регион считается наиболее быстрорастущим рынком. Такие рынки, как Китай, Индия, Япония, Южная Корея и Австралия, продолжают продвигать строительство медицинской инфраструктуры, расширение частных больниц и государственные инвестиции в модернизацию здравоохранения. Особенно в Китае и Индии огромная база населения и потребность в создании возможностей первичной медицинской помощи открывают пространство для развития портативной визуализации, ИИ-ассистированной диагностики и средне- и высококлассного отечественного оборудования.
Однако внутри Азиатско-Тихоокеанского рынка наблюдаются значительные различия. Япония и Южная Корея больше ориентированы на обновление высококлассного оборудования и точную диагностику и лечение; Китай сочетает потребности как в модернизации высококлассных больниц, так и в восполнении возможностей первичного звена; Индия и некоторые части Юго-Восточной Азии в большей степени делают акцент на соотношении цены и качества и доступности. Поэтому компаниям, использующим единую продуктовую стратегию для охвата всего Азиатско-Тихоокеанского рынка, может быть сложно достичь желаемых результатов.
V. Давление оплаты: противоречие между инвестициями в высококлассное оборудование и ужесточением возмещения обостряется
Хотя рынок диагностической визуализации сохраняет рост, он не лишён препятствий. В отчёте особо отмечается, что Центры Medicare и Medicaid (CMS) США в «Medicare Physician Fee Schedule» на 2026 год ввели корректировку эффективности, навсегда снизив на 2,5% относительную стоимость единиц работы примерно для 7700 диагностических и процедурных кодов. Некоторые новые комбинированные коды КТА головы и шеи привели к снижению общего платежа до 30,8%.
Это изменение имеет значение отраслевого индикатора. Визуализационное оборудование становится всё дороже, больницам необходимо инвестировать в ИИ-программы, облачные системы, обслуживание и кибербезопасность; однако платёжная сторона склоняется к сжатию, что приводит к несоответствию «рост технологических инвестиций — снижение возврата от возмещения». Результатом может стать продление жизненного цикла оборудования некоторыми медицинскими учреждениями, откладывание обновления высококлассного оборудования или переход к восстановленному оборудованию и аутсорсингу услуг.
Для производителей это означает, что модель простой продажи высококлассного оборудования сталкивается с давлением. Более конкурентоспособным решением в будущем может стать комбинация «оборудование + программное обеспечение + услуги + доказательство операционной эффективности». Тот, кто сможет доказать, что его продукт сокращает время исследования, снижает частоту повторных сканирований, повышает точность диагностики и улучшает финансовые показатели больницы, с большей вероятностью получит признание закупщиков.
VI. Конкурентная структура: гиганты ускоряют интеграцию, дифференциация становится ключом
В отчёте перечислены основные компании, включая GE HealthCare, Siemens Healthineers, Philips, Canon Medical, Fujifilm, Samsung Medison, United Imaging Healthcare, Butterfly Network и другие. Недавние действия показывают, что отраслевая конкуренция развивается в сторону платформизации и сценаризации.
Например, GE HealthCare в 2026 году представила новое поколение технологии МРТ SIGNA и решения для рабочих процессов с ИИ; Siemens Healthineers выпустила интегрированный рабочий процесс для КТ-навигации чрескожного коронарного вмешательства, объединяющий КТ-визуализацию, анализ бляшек, предоперационное планирование и навигацию в катетеризационной лаборатории; Fujifilm представила ультразвуковую платформу ARIETTA Deep Insight x с применением ИИ и глубокого обучения; Samsung Medison интегрировала американский бизнес визуализации, развивая ИИ-ультразвук, цифровую радиологию, портативную КТ и технологии фотон-счётных детекторов.
Эти примеры показывают, что производители визуализационного оборудования больше не соревнуются только по производительности отдельного аппарата, а пытаются глубже проникнуть в клинические пути, предлагая интегрированные решения от сканирования, анализа и отчётности до руководства лечением. Особенно в таких высокоценных областях, как сердечно-сосудистые заболевания, онкология и неврология, визуализация постепенно превращается из диагностического инструмента в платформу клинических решений.
Заключение: рост определён, но перестройка ценности важнее
В целом, прогноз достижения мировым рынком диагностической визуализации 33,2 млрд долларов к 2031 году отражает устойчивость долгосрочного спроса в отрасли. Однако среднегодовой темп роста в 4,6% также напоминает рынку: это не отрасль, где побеждают за счёт стремительного масштабирования, а отрасль, которая тонко балансирует между технологиями, затратами, регулированием и клинической ценностью.
В будущем медицинским учреждениям следует избегать слепой погони за высококлассным оборудованием, а разрабатывать планы развития визуализационных возможностей на основе спектра заболеваний, потока пациентов, структуры оплаты и кадровых ресурсов врачей. Производителям следует перейти от продажи оборудования к решениям для клинической эффективности, предоставляя измеримые доказательства возврата инвестиций. Регулирующие органы и плательщики также должны создать более научный механизм оценки ценности, оказывая разумную платёжную поддержку технологиям, которые действительно повышают качество диагностики и снижают долгосрочные затраты на медицинскую помощь.
Для развивающихся рынков расширение базового покрытия визуализацией, развитие портативного оборудования и платформ дистанционного чтения снимков будет иметь более практическое значение, чем просто закупка дорогостоящего высококлассного оборудования. Следующий раунд конкуренции в отрасли диагностической визуализации — это не только «видеть чётче», но и «видеть раньше, видеть быстрее, видеть справедливее».