Польша вновь продвигает налог на сверхприбыль топливных компаний: планируется ставка 60% и сбор 4 млрд злотых
Репортаж от Wedoany,15 сентября польское правительство вновь выдвинуло законодательную инициативу о временном налоге на сверхприбыль топливных компаний, планируя взимать 60-процентный налог с доходов от продажи топлива, превышающих базовый уровень, за период с 1 марта по 31 декабря 2026 года. Ожидается, что это принесёт около 4 млрд злотых налоговых поступлений, которые будут направлены на поддержку снижения цен на топливо и другие меры по сдерживанию цен для граждан и предприятий. В тот же день законопроект вновь был включён в повестку заседания Совета министров Польши.
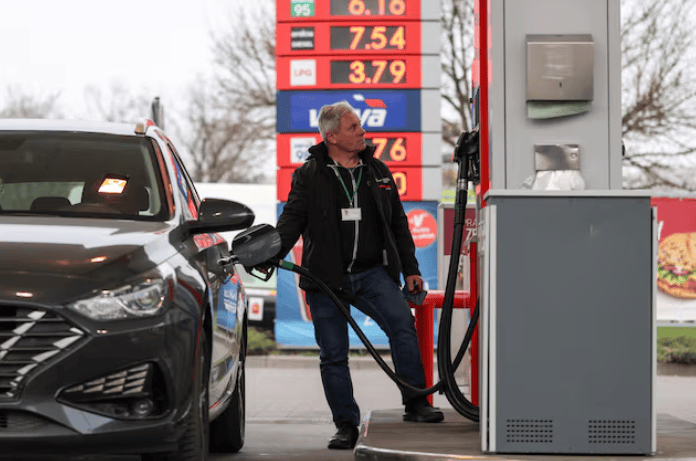
Этот налог взимается не со всей прибыли топливных компаний. Согласно опубликованному польским правительством механизму расчёта, рентабельность продаж топлива компанией в 2026 году будет сравниваться со средней рентабельностью продаж в 2025 году; показатель рентабельности 2025 года дополнительно повышается на 20%, образуя базовый уровень. В налоговую базу налога на сверхприбыль попадает только часть, превышающая этот базовый уровень, по ставке 60%. Налог распространяется главным образом на предприятия, осуществляющие в Польше производство жидкого топлива, его импорт, внутрисоюзные закупки, а также трансграничную торговлю топливом на основании соответствующих разрешений. Печное топливо и часть операций по смешиванию топлива не подпадают под действие налога.
Согласно предыдущим расчётам правительства, с марта по декабрь 2026 года у соответствующих предприятий может образоваться около 6,7 млрд злотых налогооблагаемой сверхприбыли; при ставке 60% ожидаемые налоговые поступления составят около 4 млрд злотых, из которых около 3,8 млрд злотых планируется уплатить в 2026 году, а остальные около 200 млн злотых будут окончательно рассчитаны в 2027 году. При расчётах правительство рассматривало польскую крупную нефтеперерабатывающую и энергетическую компанию ORLEN в качестве одного из основных субъектов рынка, одновременно учитывая другие предприятия по производству и торговле топливом.
Налог уплачивается путём сочетания авансовых платежей и годового окончательного расчёта. Ранее законопроект предусматривал, что первый авансовый платёж, охватывающий период с марта по июль 2026 года, разделяется на четыре равные части и уплачивается с сентября по декабрь 2026 года, чтобы избежать единовременной уплаты всей суммы налога предприятиями. За последующие месяцы платежи осуществляются по механизму ежемесячных авансовых платежей, а по окончании года проводится окончательный расчёт.
Польское правительство планирует направить соответствующие налоговые поступления на политику сдерживания цен на топливо. Первый этап ранее реализованной программы поддержки цен на топливо «CPN—Ceny Paliw Niżej» продолжался с 31 марта по 30 июня; правительство снижало конечные цены путём уменьшения НДС на топливо и сокращения акциза. Согласно данным, опубликованным Министерством энергетики Польши, финансовые затраты этого этапа мер составили около 4,7 млрд злотых, и правительство первоначально планировало покрыть около 85% потребности в финансировании за счёт поступлений от налога на сверхприбыль.
Этот налоговый законопроект ранее уже прошёл парламентскую процедуру. Польский парламент 3 июля принял Закон о налоге на сверхприбыль от продажи жидкого топлива за период с марта по декабрь 2026 года; затем Сенат внёс поправки в положения о верхнем пределе налогового бремени, в том числе предусмотрев, что налог на сверхприбыль не может превышать доход в понимании налога на прибыль предприятий или соответствующую бухгалтерскую прибыль.
24 июля президент Польши направил этот законопроект в Конституционный суд для превентивной проверки. Основной предмет спора касается того, что законопроект предусматривает налогообложение доходов, образовавшихся с марта 2026 года, тогда как соответствующий закон был принят в законодательном порядке лишь позднее, что связано с вопросом обратной силы закона. До вынесения решения Конституционным судом версия законопроекта от июля не может быть подписана президентом и официально вступить в силу.
15 сентября польское правительство вновь включило в повестку заседания Совета министров законопроект о налоге на сверхприбыль от продажи топлива за период с марта по декабрь 2026 года. В этом продвижении по-прежнему сохраняются такие ключевые механизмы, как ставка 60%, базовый уровень в виде средней рентабельности 2025 года, повышенной на 20%, и ожидаемые поступления около 4 млрд злотых; финансирование по-прежнему увязывается с мерами по сдерживанию цен на топливо.
Связанные продукты


Моноблочное зарядное устройство постоянного тока мощностью 400 кВт
Shanghai Enneagon Energy Technology Co., Ltd.
Модульный многофункциональный автомобиль для водоснабжения и водоотведения (18T)
Changsha dewater machinery technology co., LTD.
Факельная установка на высотной опоре
Tangshan Jinsha Combustion Heat Energy Co., Ltd.

Газовый мульти-сплит-кондиционер с функцией очистки воздуха
Sonyo Refrigeration (Dalian) Co., Ltd.

Сухой трансформатор, отлитый в вакууме из эпоксидной смолы
Hainan Jinpan Smart Technology Co., Ltd.
Расходомер Вентури для главного питательного трубопровода CAP1400
Jiangsu Hongda Instrument Technology Co., Ltd.