Загрузка НПЗ США достигла 97,4%: сокращение ремонтов в четвёртом квартале поддерживает рынок танкеров для нефтепродуктов
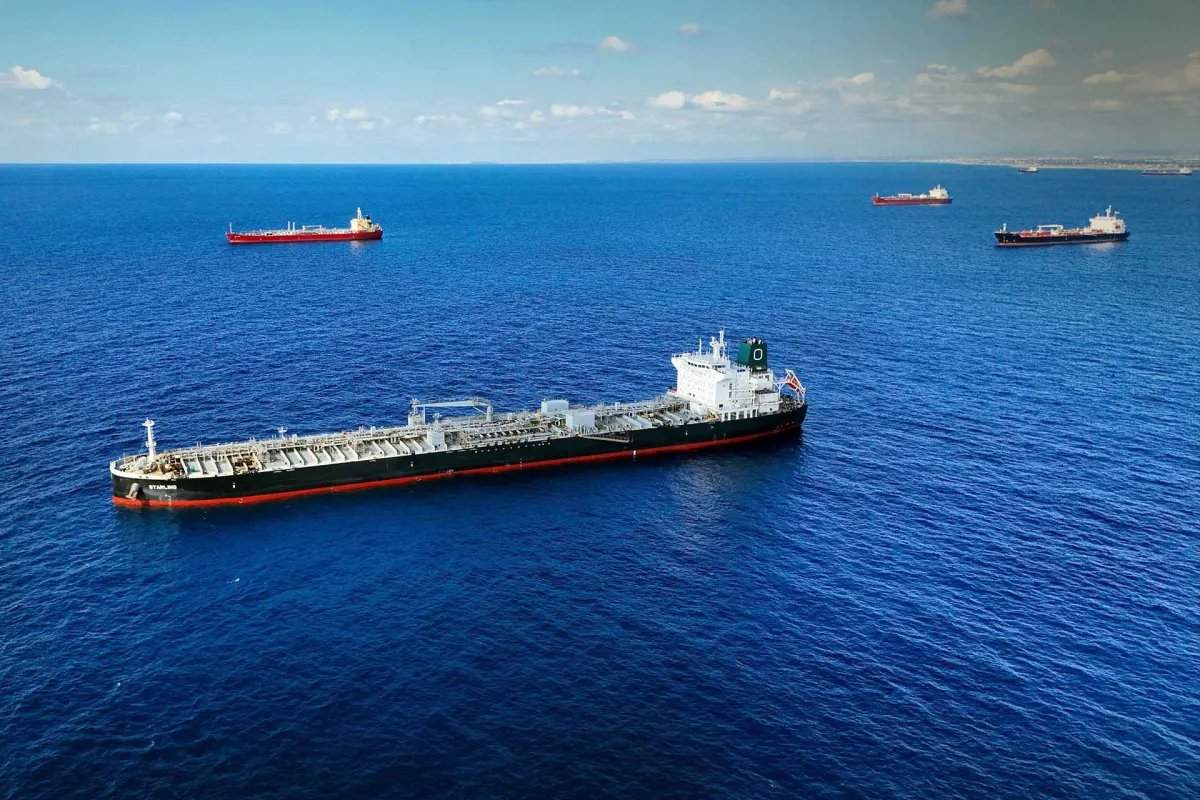
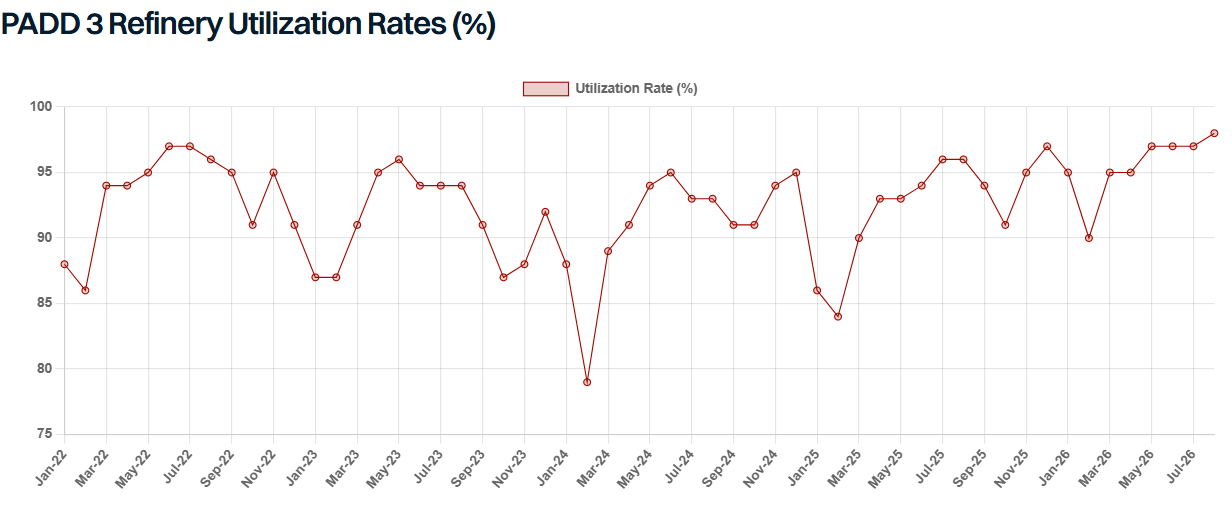
Репортаж от Wedoany,Судовой брокер Gibson в своём последнем еженедельном отчёте отмечает, что объём подтверждённых ремонтных работ на американских нефтеперерабатывающих заводах этой осенью значительно ниже обычного: высокая рентабельность не позволяет компаниям останавливать производство в традиционный сезон ремонтов. Ссылаясь на данные, Gibson сообщает, что на прошлой неделе загрузка НПЗ США выросла до 97,4% — максимального уровня с 2018 года. Обычно октябрь является пиком ремонтной кампании на НПЗ, и этот период традиционно оказывает давление на фрахтовые ставки, однако в этом году ситуация иная. Если в ходе ремонтного сезона произойдёт непредвиденный поворот, рынок танкеров для нефтепродуктов может столкнуться с ограниченным предложением грузов. Это способно поддержать ставки на перевозку нефтепродуктов из Мексиканского залива в четвёртом квартале.
В 3-м районе управления нефтяными ресурсами США (PADD 3) единственный подтверждённый на данный момент ремонт — на НПЗ Exxon в Бомонте (Beaumont): установка каталитического крекинга с псевдоожиженным катализатором (FCC) и как минимум две установки гидроочистки будут выведены в ремонт сроком около 45 дней — с начала декабря до середины января. Поскольку объём ремонтов на установках FCC столь незначителен, экспорт бензина из PADD 3, как ожидается, сохранится на высоком уровне в четвёртом квартале.
Предложение дистиллятов также выглядит достаточным. Массовые ремонты установок первичной перегонки нефти (CDU), которые обычно оказывают давление на рынок в октябре–ноябре, в этом году практически отсутствуют. PBF перенесла ремонт CDU и коксовой установки на НПЗ в Чалметте (Chalmette) на 2027 год, CITGO аналогично поступила с коксовой установкой на НПЗ в Лейк-Чарльз (Lake Charles). Valero ожидает, что в третьем квартале переработка на побережье Мексиканского залива сохранится в диапазоне 1,78–1,83 млн баррелей в сутки. Международное энергетическое агентство (МЭА) прогнозирует, что объём переработки в Северной Америке в октябре снизится с 20,5 млн баррелей в сутки в августе до 18,8 млн баррелей в сутки — примерно на 8%, — а в ноябре восстановится до 19,5 млн баррелей в сутки. Gibson также напоминает, что не все ремонтные планы публикуются, и в текущих коммерческих условиях часть установок может выбрать лишь лёгкое техническое обслуживание.
Что касается фрахтовых ставок, то на основе текущих фундаментальных факторов влияние на короткие маршруты из Мексиканского залива в Латинскую Америку (Latam), а также на маршруты из Мексиканского залива в Европу ограничено. Сокращение числа ремонтов способно ограничить рыночные потрясения в четвёртом квартале, но может лишь отодвинуть отложенное техническое обслуживание на первую половину 2027 года. Малое количество ремонтов в регионе Мексиканского залива и устойчивые экспортные потоки могут позволить арбитражному окну для дизельного топлива на маршруте Мексиканский залив — Европа оставаться открытым дольше обычного; высокая загрузка НПЗ на побережье Мексиканского залива, поддерживая экспортное предложение, в то же время сдерживает импортный паритет для Латинской Америки.
Основной риск заключается не в плановых остановках, а во внеплановых простоях. Отложенные ремонты приводят к работе системы почти на полную мощность, и практически нет резервных мощностей для поглощения внезапных сбоев; сезон ураганов в Атлантике продлится до 30 ноября. Условия Эль-Ниньо в этом году обычно способствуют подавлению штормовой активности, однако вероятность сбоев в этом сезоне не равна нулю и продолжает оставаться предметом серьёзной обеспокоенности.
Панамский канал — ещё одна значимая переменная. Ограничения на проход ужесточаются, и существует вероятность дальнейшего ухудшения ситуации; в этом случае ставки на маршруте из Мексиканского залива на западное побережье Южной Америки (WCSA) могут быстро вырасти. Импорт чистых нефтепродуктов (CPP) в WCSA в основном зависит от Мексиканского залива, а альтернативных поставщиков ограниченное количество. Распределение прав на проход приводит к сокращению доступного тоннажа танкеров для нефтепродуктов, что в сочетании с поддержкой торговой экономики способно сформировать ярко выраженные бычьи настроения на этом маршруте. По мере распространения эффекта сбоев и роста ставок на альтернативных маршрутах другие региональные направления также могут получить поддержку.
Gibson также поднимает вопрос на перспективу: когда в конечном итоге будут проведены отложенные ремонты и какое влияние это окажет на фрахтовые ставки. Если откладывать достаточно долго, в начале 2027 года вполне вероятен концентрированный ремонтный период; впрочем, НПЗ могут управлять этим процессом, выводя в ремонт отдельные установки поэтапно, а не останавливая весь завод целиком. Возможность поэтапных ремонтов будет зависеть от сохранения высокой рентабельности после наступления нового года — это возможно, но не гарантировано. В любом случае фундаментальные факторы не изменились: значительная часть перерабатывающих мощностей США в конечном счёте потребует ремонта, и когда этот день наступит, влияние на рынок танкеров для нефтепродуктов может быть огромным.
Тем временем запасы дизельного топлива в PADD 3 и PADD 1 находятся на исторически низких уровнях, и в ближайшие месяцы внутренний спрос может вырасти. Это способно ограничить объём дистиллятов, доступных для экспорта, особенно в условиях роста внутренних цен. Промежуточные выборы в США пройдут в ноябре, и политическая чувствительность внутренних цен может оказаться в центре внимания. В результате как арбитраж по дизельному топливу, так и экспортные объёмы могут столкнуться с потолком, ограничивающим потенциал роста в этом регионе.
Российский фактор добавляет неопределённости в перспективы. Ограничения на экспорт чистых нефтепродуктов из России сохраняются, а циркулирующие на рынке слухи о «возможном смягчении уже в сентябре» пока не подтверждены. Продолжающиеся экспортные ограничения сильнее всего сказываются на Южной Америке: приближается местный посевной сезон, что поддержит спрос на дизельное топливо, и поставки из Мексиканского залива как раз способны восполнить этот дефицит. Это может сохранить устойчивой арбитражную экономику на маршруте TC18, что благоприятно для танкеров типа MR на этом направлении. В целом НПЗ PADD 3, как ожидается, сохранят высокую загрузку до конца года, поддерживая экспорт бензина и трансатлантический дизельный арбитраж. Текущий риск — не календарь ремонтов, а внеплановые остановки, которые могут ударить по системе, работающей практически без резервов, — проще говоря, запаса прочности нет.
Связанные продукты

Интеллектуальная многопортовая зарядная станция
Dalian Luobinsen Power Equipment Co., Ltd.
KYN28A-12 Воздушно-изолированный распределительный шкаф
Henan Pinggao General Electric Co., Ltd.
220 кВ композитный наружный кабельный наконечник
Shenyang Guolian Cable Accessories Manufacture Co., Ltd.
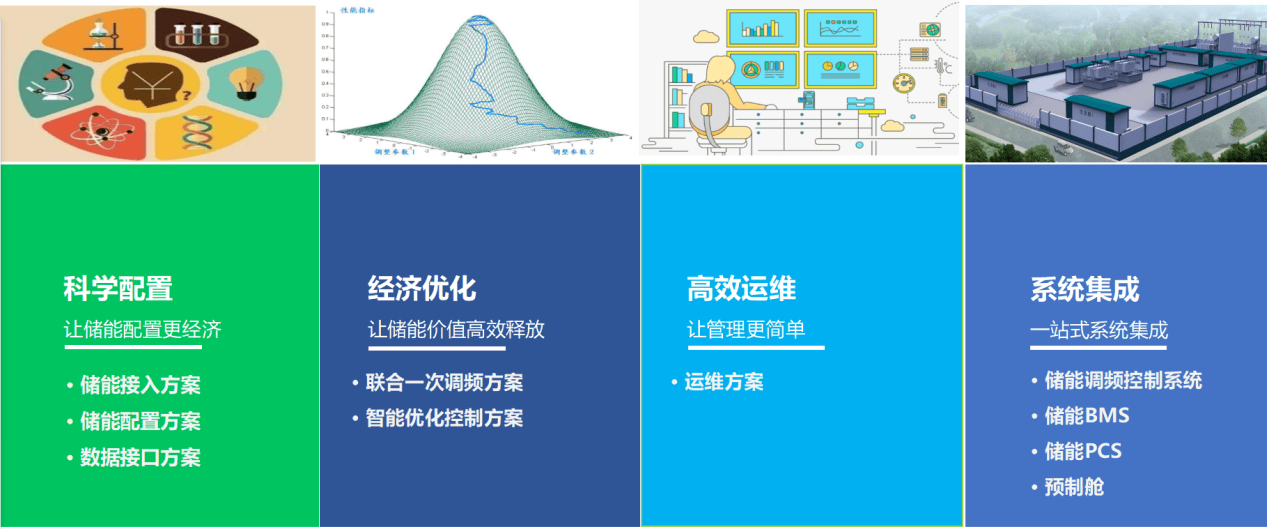
Комплексные решения для гибридных систем накопления энергии
Zhuhai XJ Electric Co., Ltd.
Полный ряд съемных пластинчатых теплообменников
Beijing AMAX Heat Transfer Equipment Manufacturer Co., Ltd.
Интеллектуальный автоматический калибратор давления ConST811A
Beijing ConST Instruments Technology Inc.
Компенсационные провода для термопар
Shanghai Jinyou Jinhong Intelligent Electric Co., Ltd.
10kV масляный трансформатор для станционного использования
SHANDONG TAIKAI TRANSFORMER CO., LTD.
Аварийный газовый отсекающий клапан WJ-GP
Zhejiang WEAJA Electronic Technology Co., Ltd.