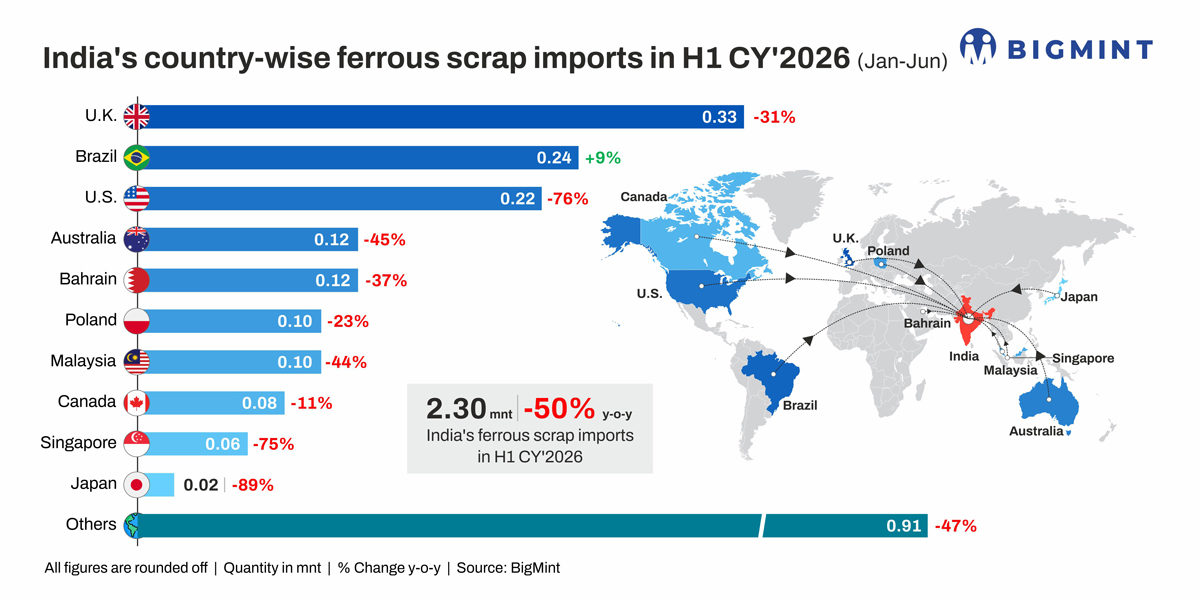
Импорт стального лома в Индию в первой половине 2026 года снизился до 2,5 млн тонн, достигнув пятилетнего минимума
Репортаж от Wedoany,На конференции BigMint India Ferrous Week 2026, проходившей с 19 по 21 августа 2026 года в Калькутте, отраслевые представители обсудили изменения в структуре мировой торговли стальным ломом, затронув вопросы ужесточения предложения, корректировки торговых маршрутов, неопределённости с фрахтовыми ставками и эволюции закупочных стратегий Индии. Участники единодушно отметили, что объём глобального торгуемого стального лома сокращается, а политика традиционных стран-экспортёров ужесточается; Индии необходимо находить баланс между расширением внутренней переработки и сохранением гибкости импорта.
Модератором тематической сессии выступил управляющий директор BigMint Джайпракаш Саху, в дискуссии приняли участие директор Vital Solutions Аршдип Сингх, генеральный директор по закупкам лома Jindal Stainless Амит Гоэл, руководитель направления операций и новых проектов Tata Steel Recycling Business Химаншу Шривастава и генеральный директор JSW Steel Рохит Агарвал.
Говоря о глобальном предложении стального лома, Аршдип Сингх сообщил, что окончательные данные по торговле за 2025 год ещё сводятся, однако общая тенденция указывает на снижение объёмов международного торгуемого стального лома. США и Европа, на долю которых приходится более половины мирового морского экспорта лома от основных поставщиков, всё чаще оставляют лом для внутреннего потребления. В США экспорт сокращается из-за поглощения большего объёма лома новыми мощностями электродуговых печей; Европа планирует ввести более строгое экспортное регулирование с 2027 года. Такие альтернативные страны-поставщики, как Япония, Мексика и Сингапур, могут частично восполнить дефицит, однако эти рынки также испытывают давление со стороны растущего внутреннего спроса и новых мощностей.
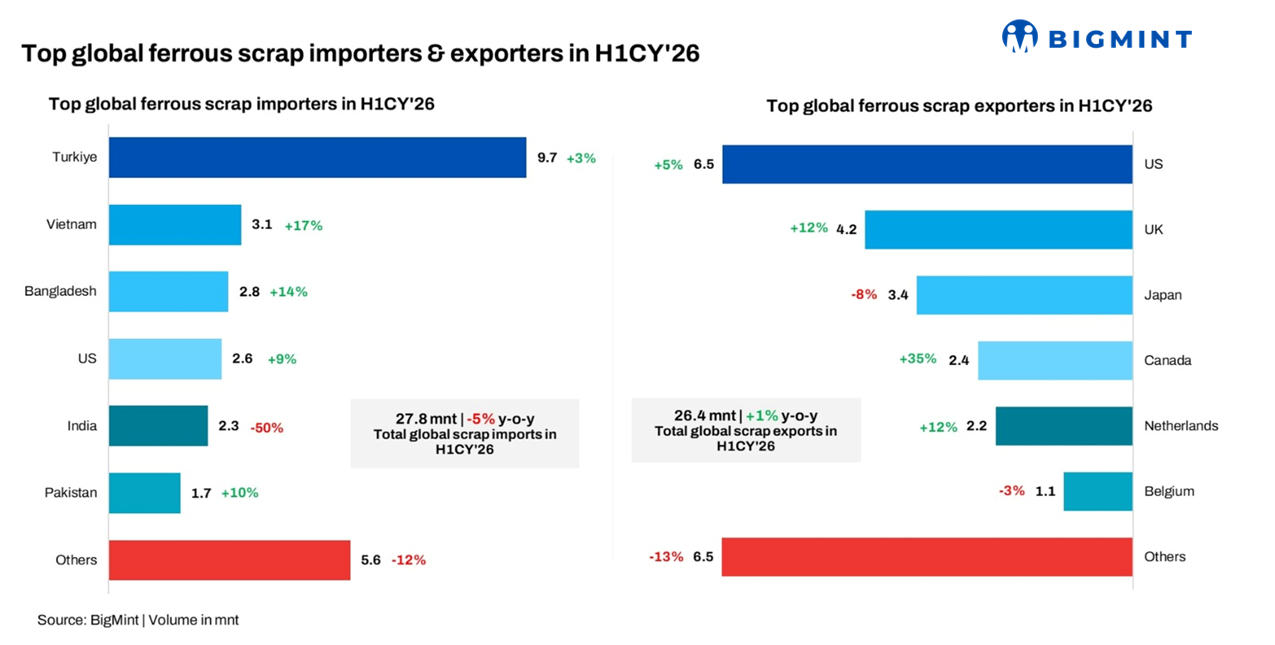
Индийский рынок стального лома характеризуется снижением импорта при росте потребления. Объём внутреннего предложения лома увеличился примерно до 20 млн тонн, а импорт в первой половине 2026 года сократился примерно до 2,5 млн тонн. Согласно анализу рынка BigMint, импорт стального лома в Индию в первой половине 2026 года (H1CY'26) упал до пятилетнего минимума: расширение разницы цен между импортным и отечественным ломом, а также рост использования железа прямого восстановления (DRI) снизили привлекательность зарубежного лома. Амит Гоэл отметил, что это рынок, движимый ценой: если импортный лом конкурентоспособен, индийские заводы его покупают. Он упомянул, что в настоящее время разница между импортными и внутренними ценами в некоторых случаях выросла примерно до 4000–5000 индийских рупий за тонну. В результате индийские заводы увеличили использование отечественного лома и DRI, а формализация переработки, соблюдение требований по налогу на товары и услуги (GST) и более высокая прозрачность неорганизованного лома повысили заявленные объёмы внутреннего предложения.
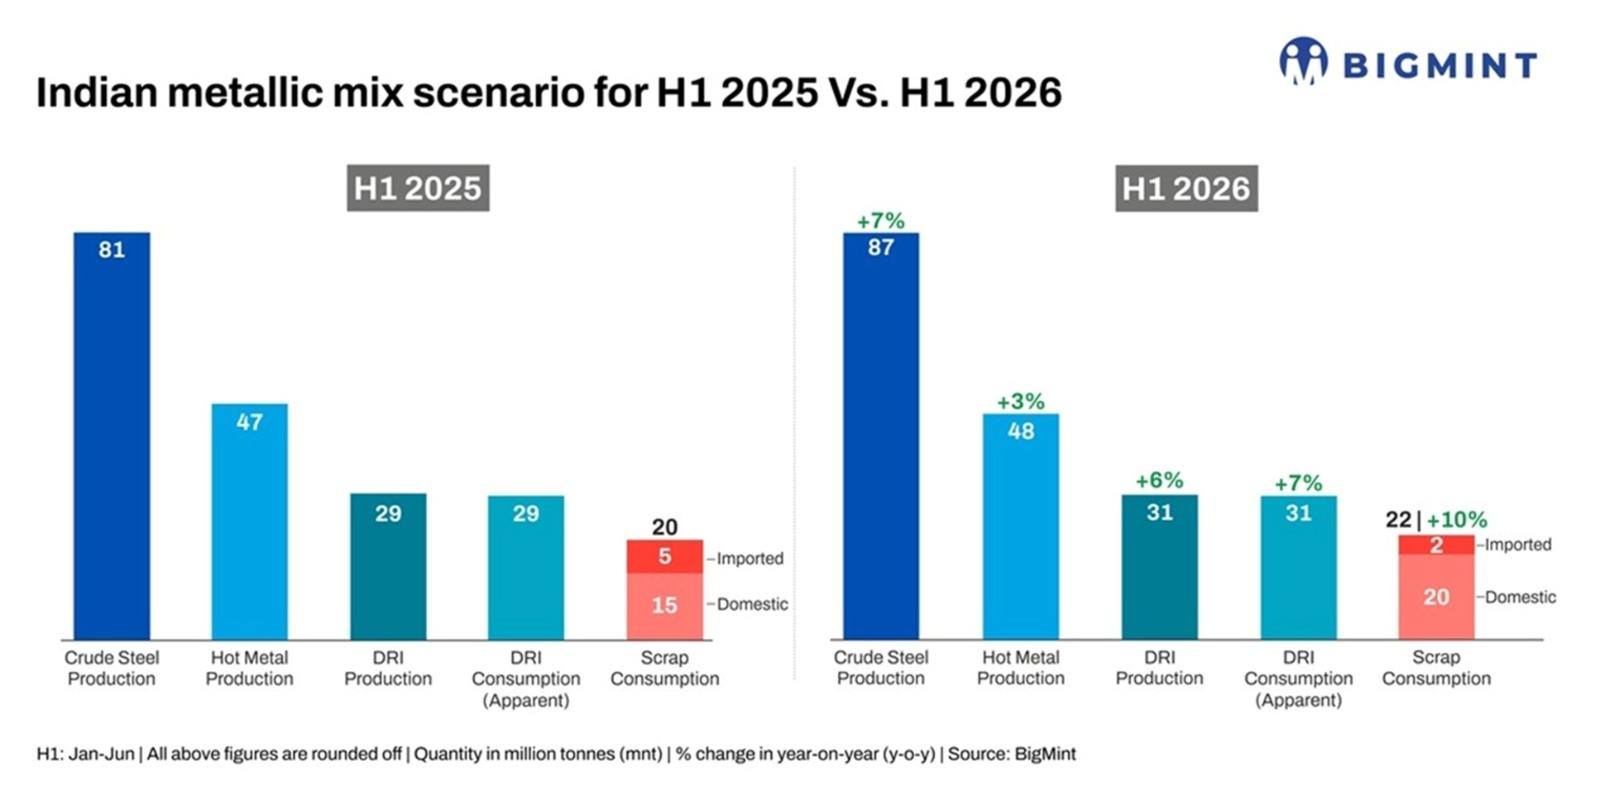
Химаншу Шривастава, опираясь на практику Tata Steel Recycling Business, отметил, что проблема Индии заключается не в абсолютном объёме предложения лома, а в необходимости упорядочить разрозненные крупные сети сбора лома, охватывающие пункты приёма металлолома, автомобильные кластеры и промышленные центры. Он заявил, что если покупатели могут приобретать лом на приемлемых условиях и это внушает доверие рынку, то с объёмами проблем нет. Эффективность переработки в Индии имеет значительный потенциал для повышения: более высокая степень формализации, улучшенная инфраструктура агрегации и переработки могут вовлечь больше лома в организованную цепочку поставок. Автомобили с выработанным сроком службы (End-of-life vehicles) рассматриваются как перспективное направление роста: инвестиции в объекты по утилизации зарегистрированных транспортных средств и расширение производственной базы могут значительно увеличить долгосрочное внутреннее предложение лома.
Япония стала одним из важных альтернативных источников поставок для индийских покупателей, однако участники дискуссии предостерегли от предположений, что японский лом автоматически восполнит дефицит. В последние годы экспорт из Японии растёт, но такие соседние рынки, как Вьетнам, Бангладеш, Южная Корея и Тайвань, остаются сильными конкурентами благодаря географическому преимуществу и сложившимся моделям закупок. Аршдип Сингх отметил, что индийские покупатели признают качество японского лома, однако коммерческая целесообразность является определяющим фактором. Участники также обсудили альтернативные возможности закупок в Сингапуре, Малайзии, на Филиппинах и в Австралии, но каждый из этих рынков имеет свои ограничения. В ряде традиционных экспортных регионов строятся новые мощности электродуговых печей, что в будущем может привести к дальнейшему ужесточению экспортного предложения. Если доступ на европейский и американский рынки станет менее свободным, Индия не может полагаться на единый альтернативный источник.
Фрахтовые ставки становятся стратегическим компонентом закупок лома в Индию, составляя около 20% стоимости на условиях CIF. Перебои в Красном море, удлинение маршрутов, нехватка судов, рост страховых премий и геополитические риски повышают транспортные издержки и волатильность. Аршдип Сингх также отметил, что значительный объём мировых судостроительных заказов, накопленный после пандемии, может привести к избытку тоннажа при выходе на рынок. Индийским покупателям рекомендуется сохранять гибкость между контейнерными перевозками и массовыми навалочными закупками.
Что касается закупочных стратегий, Амит Гоэл считает, что разным производителям стали требуются разные подходы: интегрированные металлургические компании, где лом составляет меньшую долю металлургического сырья, могут предпочесть обеспечение стабильных долгосрочных поставок по несколько более высоким ценам; крупные торговые компании с собственными сталеплавильными мощностями также уделяют первостепенное внимание надёжности цепочки поставок; небольшие вторичные производители стали больше подходят в качестве гибких спотовых покупателей. Цена на лом в конечном счёте определяется обратным расчётом от цен на готовую стальную продукцию. Что касается инвестиций в зарубежные объекты по переработке лома, участники дискуссии в целом сошлись во мнении, что интегрированные металлургические компании и крупные корпорации могут избирательно выиграть от совместных предприятий или инвестиций, поскольку такие объекты обеспечивают лучший контроль над качеством, объёмами и стабильностью поставок. Однако из-за капитальных затрат, логистических издержек и операционных рисков зарубежная интеграция подходит не всем покупателям; средним и малым заводам следует сначала укрепить внутренние мощности по переработке и сбору лома. Ключевым пунктом обсуждения стало то, что прямые поставки на заводы предъявляют строгие требования к качеству и размерным характеристикам, тогда как перерабатывающие предприятия могут обрабатывать более широкий спектр лома и превращать его в пригодный для использования металлолом, поэтому усиление контроля над цепочкой поставок может повысить надёжность закупок.
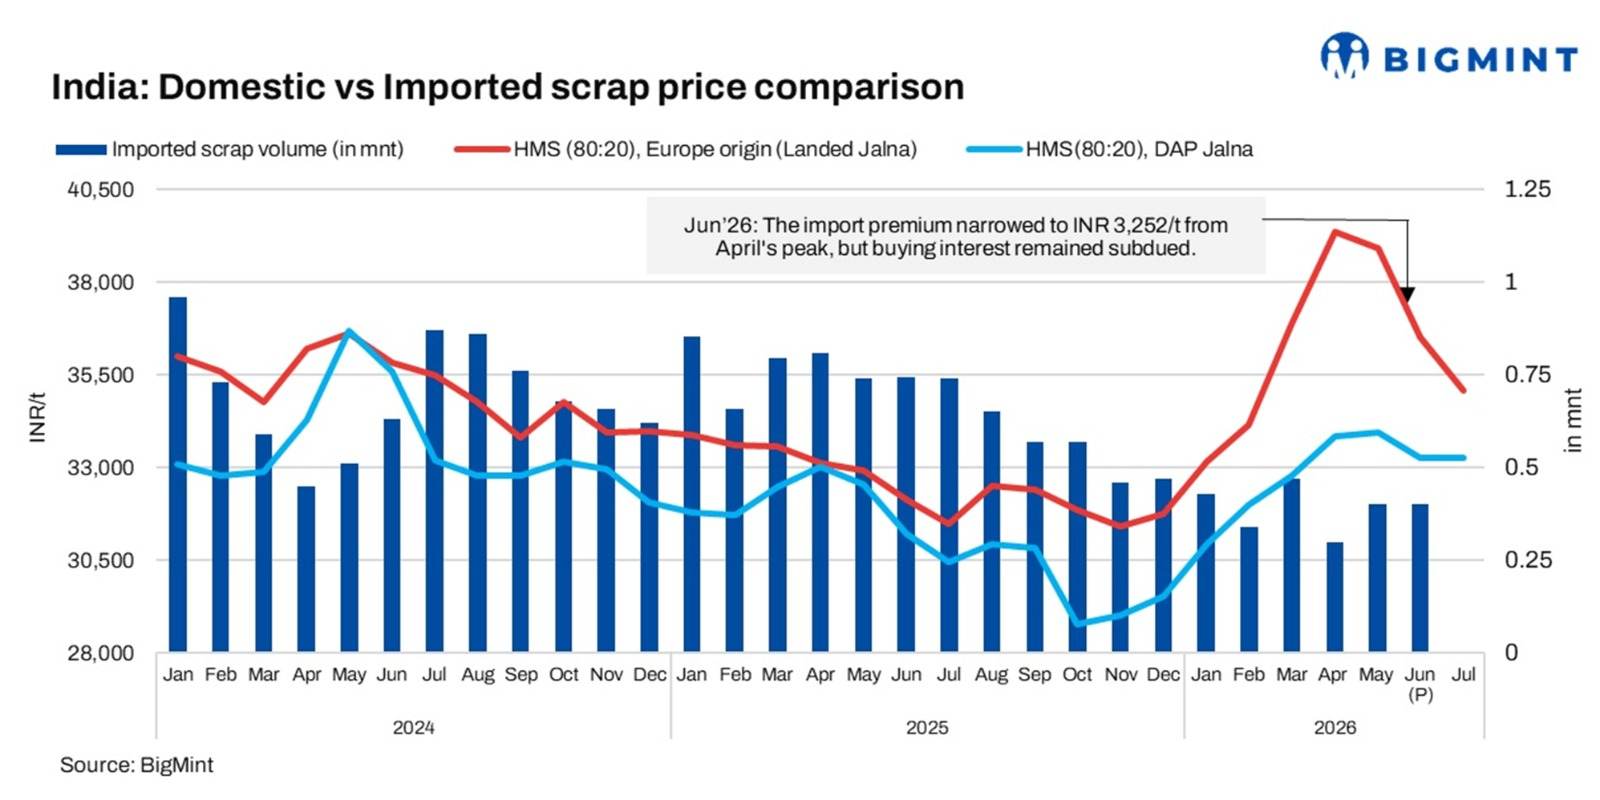
Рохит Агарвал подчеркнул, что организованная часть внутреннего рынка лома в Индии оценивается примерно в 75–80%, тогда как остальные 20–25% остаются в неформальном секторе; эффективность сбора лома составляет около 75%, что указывает на наличие потенциала для вовлечения большего объёма лома в формальную систему. Его опыт в проектах по переработке лома Tata Steel показывает, что ключевая проблема заключается не обязательно в объёме предложения, а в создании эффективной сети сбора и обеспечении уверенности поставщиков через приемлемые условия закупок. Текущее снижение импорта обусловлено главным образом ценовой конкурентоспособностью: импортный лом дороже отечественного примерно на 4000–5000 индийских рупий за тонну, что даёт заводам чёткий стимул закупать на внутреннем рынке. Однако импорт продолжит играть свою роль: если мировые цены станут конкурентоспособными и разница сократится, покупатели могут быстро переключиться на импорт, что отражает гибкость индийского рынка закупок, а не структурный отказ от импорта.
По итогам конференции был сделан вывод, что стратегия Индии в отношении лома должна обеспечивать баланс между укреплением внутреннего предложения и сохранением гибкости импорта. В ходе дискуссии отмечалось, что в 2030 финансовом году (FY'30) внутренний спрос на лом в Индии, по прогнозам, составит около 62 млн тонн, а предложение — около 47 млн тонн; дефицит по-прежнему придётся покрывать за счёт импорта. Обеспеченность Индии ломом будет зависеть от степени развития системы переработки, инфраструктуры качества, гибкости фрахтовых ставок и отношений с поставщиками, что позволит покупателям переключаться между отечественными и импортными металлургическими материалами по мере изменения рыночной конъюнктуры.
Связанные продукты

Ковшовый элеватор с пластинчатой цепью типа NE
GUANGXI BAISE MINING MACHINERY FACTORY CO., LTD.
Проект EPC по экологической рекультивации выработанного пространства путём закладки хвостами в открытом карьере рудного участка Инпин
China Bluestar Lehigh Engineering Corporation
Горная гидравлическая буровая каретка CYTJ45/2
Zhangjiakou Xuanhua Huatai Mining And Metallurgical Machinery Co., Ltd.
Основные технологии Отделения технологий и оборудования для горнодобычи: высокоэффективные методы и процессы добычи
CHANGSHA INSTITUTE OF MINING RESEARCH CO., LTD.