Мировой морской экспорт угля в июле 2026 года составил 116,5 млн тонн: снижение энергетического угля при росте металлургического
Репортаж от Wedoany,В июле 2026 года мировой объём морских перевозок угля вырос на 1,0% в годовом исчислении, достигнув 116,5 млн тонн, однако за этими общими данными скрываются заметные структурные изменения: динамика энергетического и металлургического угля существенно разошлась — спрос на первый сокращается, тогда как второй демонстрирует значительный рост благодаря азиатским покупателям.
В разбивке по видам угля, в июле мировой объём морских перевозок энергетического угля снизился на 2,3% до 87,3 млн тонн, тогда как металлургического угля вырос на 11,8% до 27,2 млн тонн. Что касается энергетического угля, спрос в Азии сохраняет устойчивость: совокупный объём импорта четырёх крупнейших стран-импортёров — Китая, Индии, Японии и Южной Кореи — вырос на 18,3% в годовом исчислении, при этом Китай, занимая 32% рыночной доли, остаётся крупнейшим направлением для энергетического угля. В этих регионах наблюдается пик летнего спроса на электроэнергию: рост потребности в охлаждении для бытовых и промышленных нужд повышает нагрузку, и уголь по-прежнему остаётся важным источником для стабильной работы энергосетей.
Основными факторами, сдерживающими мировые морские перевозки энергетического угля, являются Европа и США. В этих двух регионах, с одной стороны, повышается доля возобновляемых источников энергии в структуре энергобаланса, а с другой — предпочтение отдаётся потреблению внутренних угольных запасов, а не наращиванию импорта.
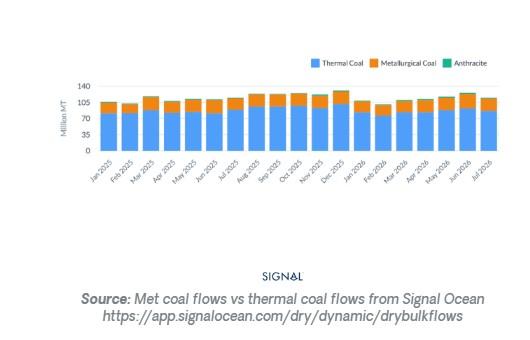
Что касается металлургического угля, Индия по-прежнему остаётся крупнейшим направлением, однако в июле её рыночная доля составила чуть менее 20%, а объём импорта снизился на 18% в годовом исчислении; Япония и Китай показали рост на 24% и 30% соответственно, что обеспечило общий восходящий тренд. Причины роста в этих двух странах различаются: в Японии, вероятно, начали проявляться признаки восстановления сталелитейной промышленности, тогда как Китай стремится восполнить дефицит предложения на внутреннем рынке добычи угля.
Заглядывая в август, данные Signal Ocean показывают, что объём перевозок металлургического угля в этот период обычно растёт по сравнению с предыдущим месяцем, поскольку многие металлургические заводы запускают закупочные бюджеты на третий квартал. Учитывая, что текущий объём перевозок металлургического угля уже почти на 6% выше показателя прошлого года, ожидается, что в августе 2026 года объём перевозок превысит уровень аналогичного периода прошлого года, несмотря на то, что, по данным Всемирной ассоциации производителей стали (WSA), мировое производство стали в настоящее время на 0,7% ниже показателя прошлого года.

Перспективы энергетического угля также поддерживаются погодными факторами. Китай, Япония и Южная Корея переживают волну жары, что приводит к росту спроса на электроэнергию для охлаждения; в Индии же из-за жары и засухи значительно сократилась выработка гидроэлектроэнергии, что усилило зависимость от угольной генерации. В краткосрочной перспективе эта ситуация вряд ли изменится.
Для рынка судоходства спрос на тонно-мили для угольных судов, вероятно, останется выше уровня 2025 года и может впервые за этот год превысить пиковый показатель 2023 года.
Хотя общий объём морских перевозок угля демонстрирует лишь умеренный рост, расхождение между энергетическим и металлургическим углём оказывает всё более заметное влияние на рынки сырьевых товаров и фрахтовых ставок. Спрос на энергетический уголь поддерживается погодными факторами и потребностями в генерации электроэнергии в Азии, тогда как Европа и США продолжают структурный спад; что касается металлургического угля, более сильный импорт Китая и Японии компенсирует слабость спроса со стороны Индии, что отражает региональную динамику, а не всеобъемлющее восстановление сталелитейного рынка. Сезонные закупки металлургических заводов, сохраняющийся летний спрос на электроэнергию и усиление дефицита внутреннего предложения угля на основных рынках, как ожидается, продолжат поддерживать морскую торговлю. Это создаст благоприятные условия для спроса на грузовые перевозки судов типа Panamax и Capesize в оставшуюся часть квартала.
Связанные продукты
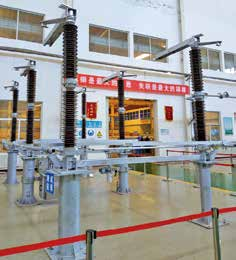

Разъединитель переменного тока высокого напряжения двухколонковый горизонтально-поворотный серии GW4-40.5/72.5/126/145/170/252/363/420
SHANDONG TAIKAI DISCONNECTORS CO., LTD.
Быстросменный односедельный регулирующий клапан / Быстросменный односедельный клапан высокого давления
Beijing Consen Automation Technology Co., Ltd.
Сверхвысокомолекулярная полиэтиленовая труба с футеровкой
Shengli Oilfield Dongrun Mechanical Engineering Co., Ltd.
Двухчастотный бесщеточный генератор с преобразованием частоты
LANZHOU ELECTRIC CORPORATION
220 кВ композитный наружный кабельный наконечник
Shenyang Guolian Cable Accessories Manufacture Co., Ltd.
Аварийный газовый отсекающий клапан WJ-GP
Zhejiang WEAJA Electronic Technology Co., Ltd.
KYN28i-12 Интеллектуальное внутреннее высоковольтное металлическое закрытое бронированное распределительное устройство переменного тока
Ningbo Tianan Smart Grid Technology Co., Ltd.
Полный ряд съемных пластинчатых теплообменников
Beijing AMAX Heat Transfer Equipment Manufacturer Co., Ltd.
Гидроэнергогенераторный агрегат
Dongfang Electric Corporation Dongfang Electric Machinery Co., Ltd.