CF Industries из США сообщает о чистой прибыли в 727 млн долларов за второй квартал 2026 года, что ниже ожиданий
Репортаж от Wedoany,CF Industries Holdings (NYSE: CF) опубликовала финансовые результаты за второй квартал и первое полугодие 2026 года 6 августа 2026 года. Хотя производитель азотных удобрений не достиг прогнозов Уолл-стрит по прибыли, компания добилась прогресса в показателях безопасности, коэффициенте использования мощностей и проекте чистого аммиака Blue Point. Согласно отчетности, чистая прибыль за второй квартал составила 727 млн долларов, или 4,73 доллара на разводненную акцию, при выручке 2,22 млрд долларов — все показатели ниже ожиданий аналитиков. Акции компании торговались по цене 116,25 доллара, незначительно снизившись по сравнению с предыдущей ценой закрытия. Руководство заявило, что конструктивный баланс спроса и предложения, как ожидается, сохранится до 2027 года.
Скорректированная EBITDA за второй квартал составила 1,2 млрд долларов, а за первое полугодие 2026 года — 2,2 млрд долларов. За последние двенадцать месяцев чистая прибыль компании составила 2,1 млрд долларов, скорректированная EBITDA — 3,7 млрд долларов, свободный денежный поток — 1,8 млрд долларов. За последний год CF вернула акционерам 1,3 млрд долларов за счет выкупа акций на 958 млн долларов и дивидендов на 314 млн долларов; в рамках действующей программы выкупа акций на 2 млрд долларов (действует до 2029 года) осталось 1,5 млрд долларов.
Чистый объем продаж во втором квартале составил 2,22 млрд долларов с валовой маржой 51,5%; за первое полугодие чистый объем продаж составил 4,21 млрд долларов с валовой маржой 44,9%. Чистая прибыль, относящаяся к держателям обыкновенных акций, составила 727 млн долларов во втором квартале и 1,34 млрд долларов за первое полугодие, при разводненной прибыли на акцию 4,73 и 8,71 доллара соответственно.
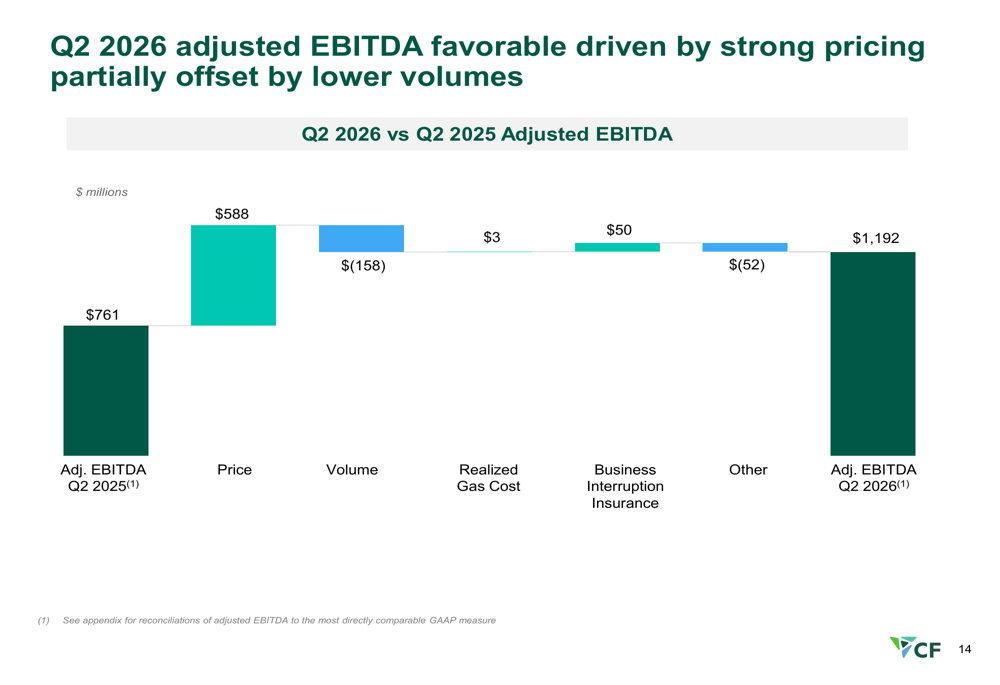
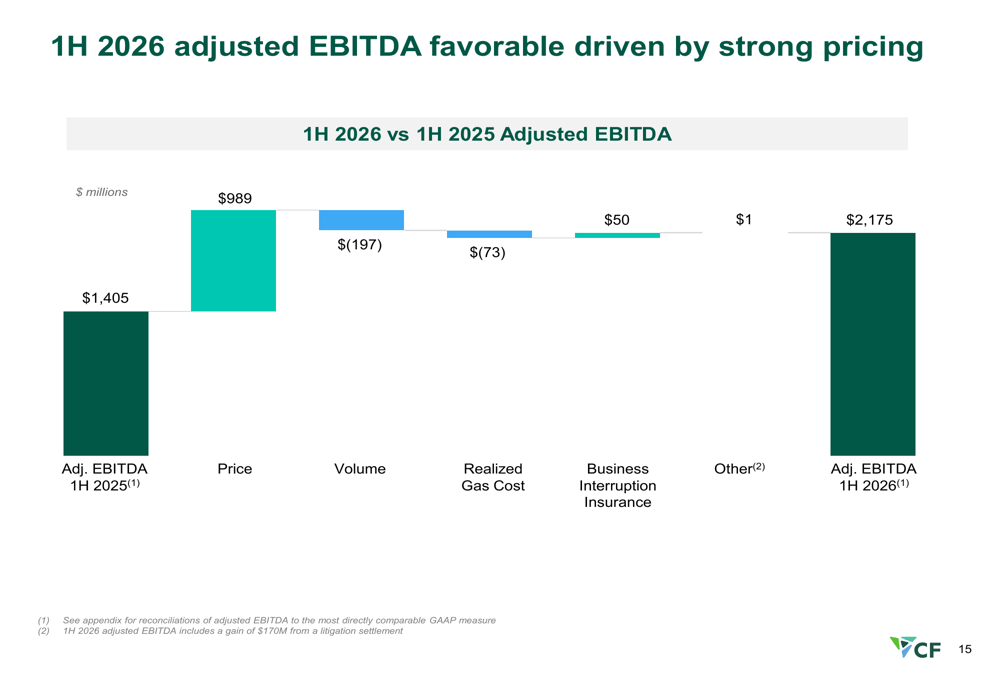
С точки зрения факторов EBITDA, улучшение цен внесло положительный вклад в размере 588 млн долларов в годовой рост скорректированной EBITDA за второй квартал, снижение объемов продаж сократило показатель на 158 млн долларов, страховые выплаты за перерывы в производстве добавили 50 млн долларов, частично компенсированные прочими затратами в размере 52 млн долларов. За первое полугодие ценовые выгоды достигли 989 млн долларов, снижение объемов продаж составило 197 млн долларов, рост реализованных затрат на природный газ — 73 млн долларов, а также доход от урегулирования судебных исков в размере 170 млн долларов.
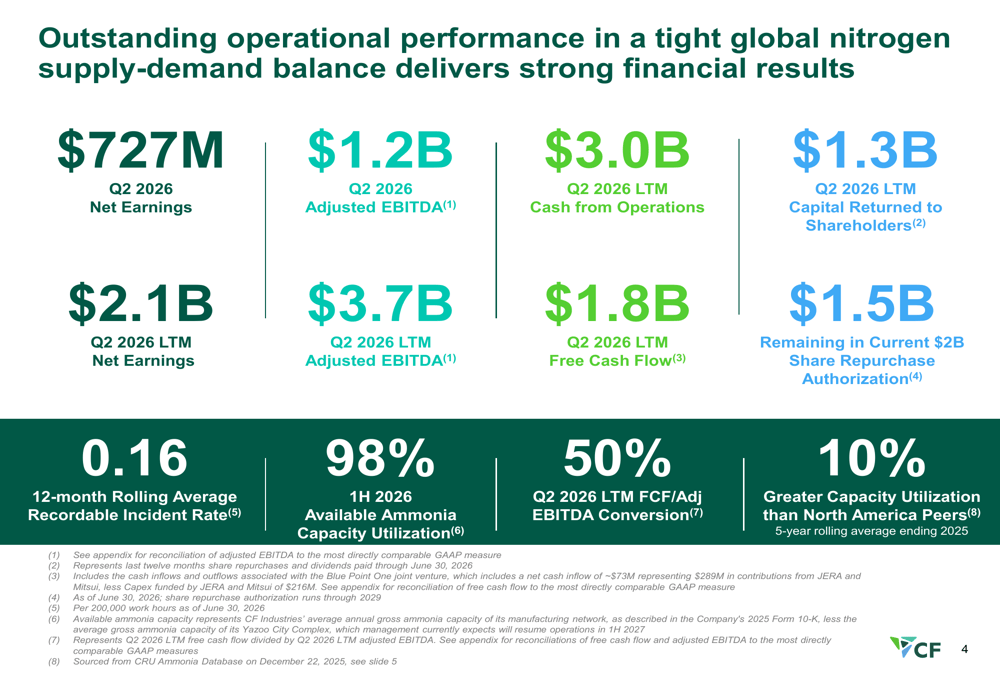
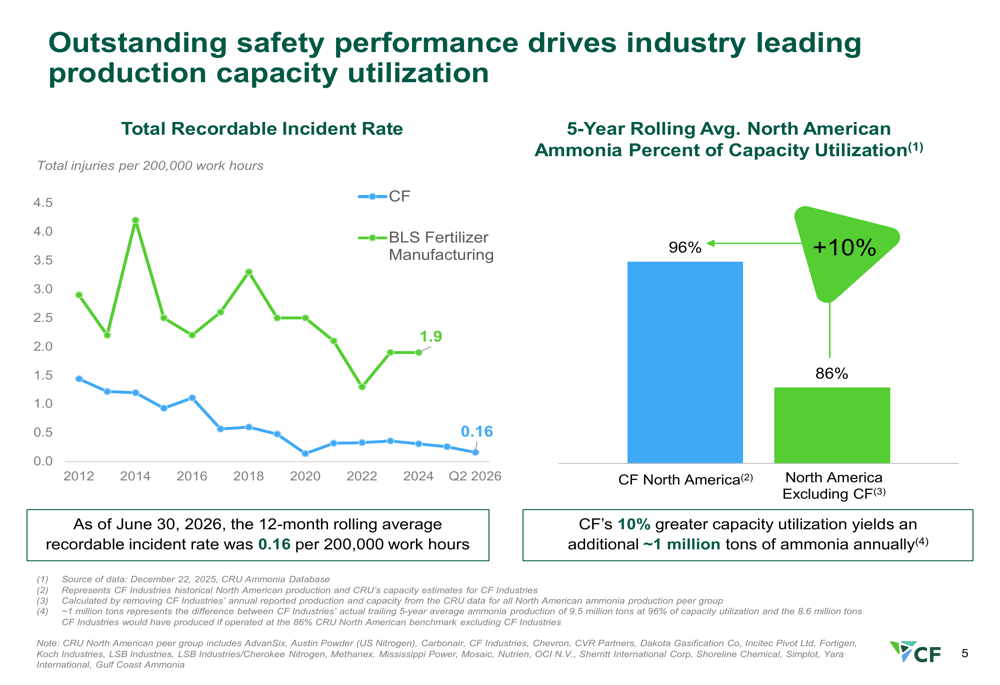
По состоянию на 30 июня 2026 года скользящий средний показатель регистрируемых несчастных случаев за 12 месяцев составил 0,16 на 200 000 человеко-часов, что значительно лучше отраслевого показателя в 1,9 для производства удобрений по данным Бюро статистики труда США (Bureau of Labor Statistics). За первое полугодие 2026 года CF достигла 98% коэффициента использования доступных мощностей по аммиаку (без учета завода в Язу-Сити, который, как ожидается, возобновит работу в первом полугодии 2027 года), а пятилетний скользящий средний коэффициент использования мощностей составил 96%, что на 10 процентных пунктов выше, чем у североамериканских конкурентов, что эквивалентно дополнительному производству около 1 млн тонн аммиака в год.
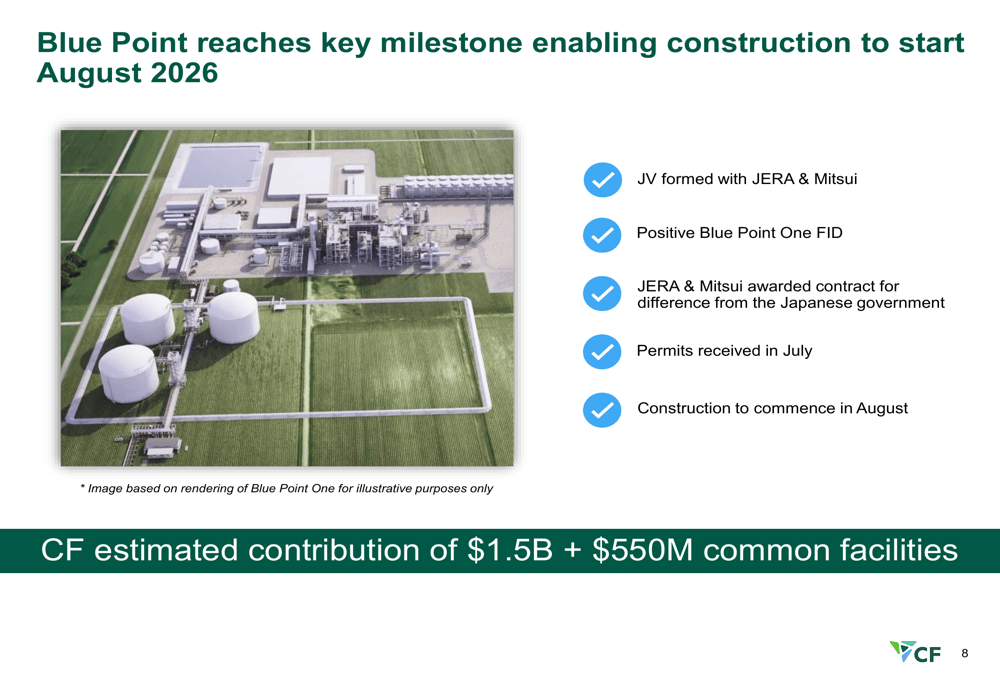
Проект чистого аммиака Blue Point получил разрешение в июле, строительство началось в августе 2026 года. Этот совместный проект реализуется CF совместно с JERA и Mitsui; CF ожидает общий объем инвестиций в размере 1,5 млрд долларов, плюс 550 млн долларов на объекты инфраструктуры. Проект завершил формирование совместного предприятия, принял окончательное инвестиционное решение (FID) и получил для JERA и Mitsui контракты на разницу цен (CfD) от правительства Японии. Компания также объявила о проведении предпроектных инженерных и проектных исследований по расширению мощностей по производству раствора мочевины для дизельных двигателей (DEF) на заводе в Куртрайте. Завод в Язу-Сити, как ожидается, возобновит производство в первом полугодии 2027 года, выпуская аммиак, раствор нитрата аммония, азотную кислоту, раствор карбамида и нитрата аммония (КАС) и раствор мочевины.
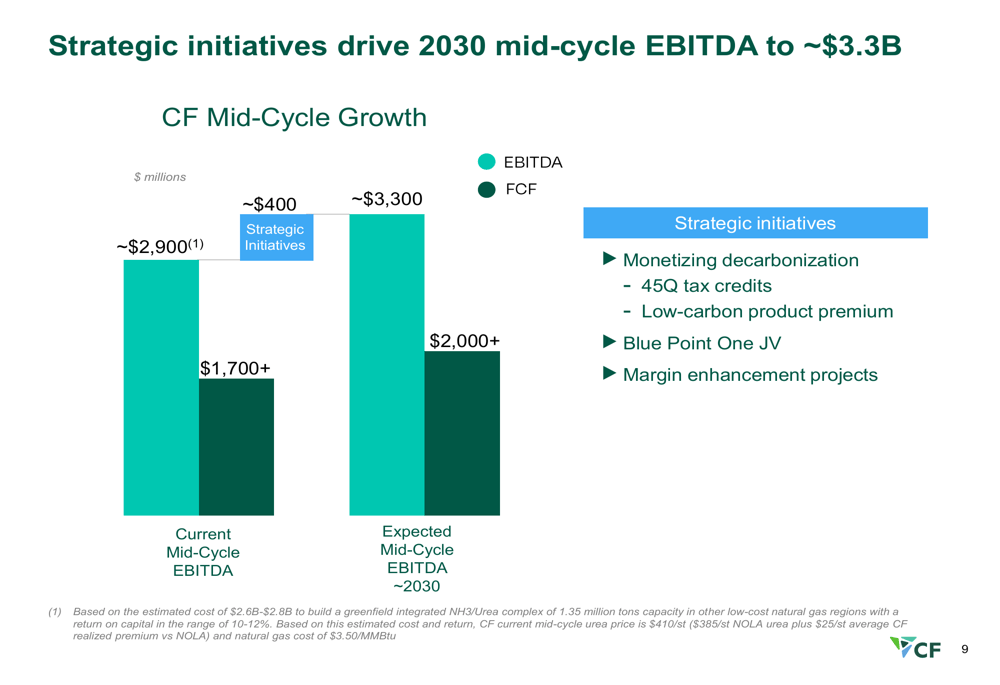
CF ожидает, что среднециклическая EBITDA вырастет с текущих примерно 2,9 млрд долларов до примерно 3,3 млрд долларов к 2030 году. Стратегия роста строится на трех основных направлениях: монетизация декарбонизации за счет налоговых льгот по разделу 45Q и премий за низкоуглеродную продукцию, совместное предприятие Blue Point One и проекты по повышению рентабельности.
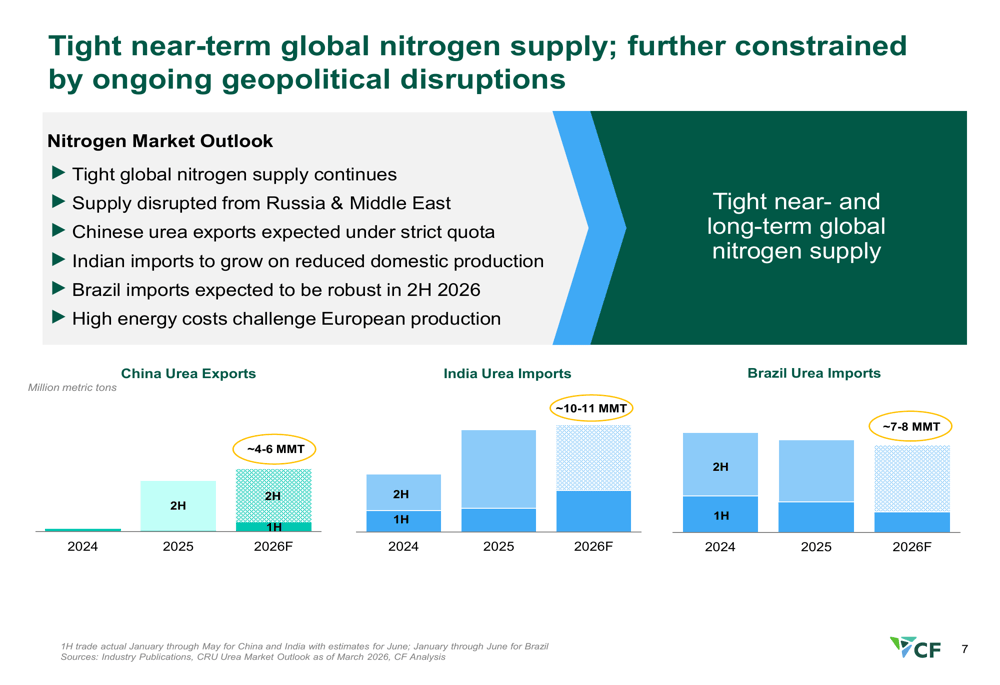
Предложение на мировом рынке азотных удобрений остается напряженным: перебои с поставками из России и Ближнего Востока, экспорт мочевины из Китая, как ожидается, останется под строгими квотными ограничениями в 2026 году с объемом экспорта от 4 до 6 млн метрических тонн; импорт Индии, как ожидается, вырастет до 10–11 млн метрических тонн из-за сокращения внутреннего производства; импорт мочевины в Бразилию, как ожидается, составит 7–8 млн метрических тонн, при этом спрос во втором полугодии 2026 года останется высоким. Высокие затраты на энергию продолжают оказывать давление на европейское производство, а производители с Ближнего Востока и из России сталкиваются с геополитической премией за риск.
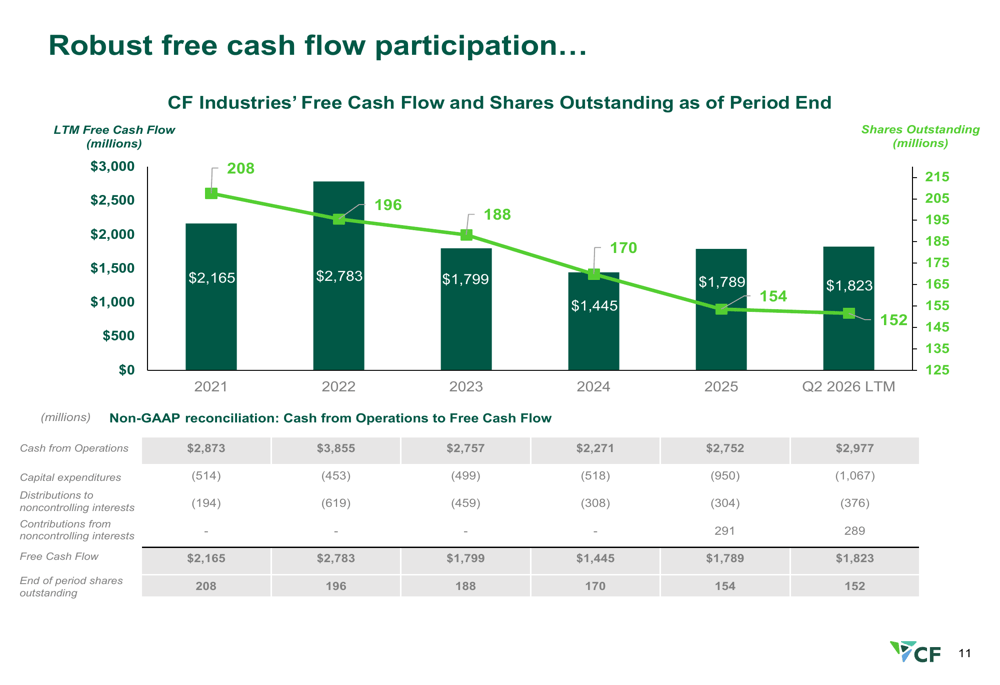
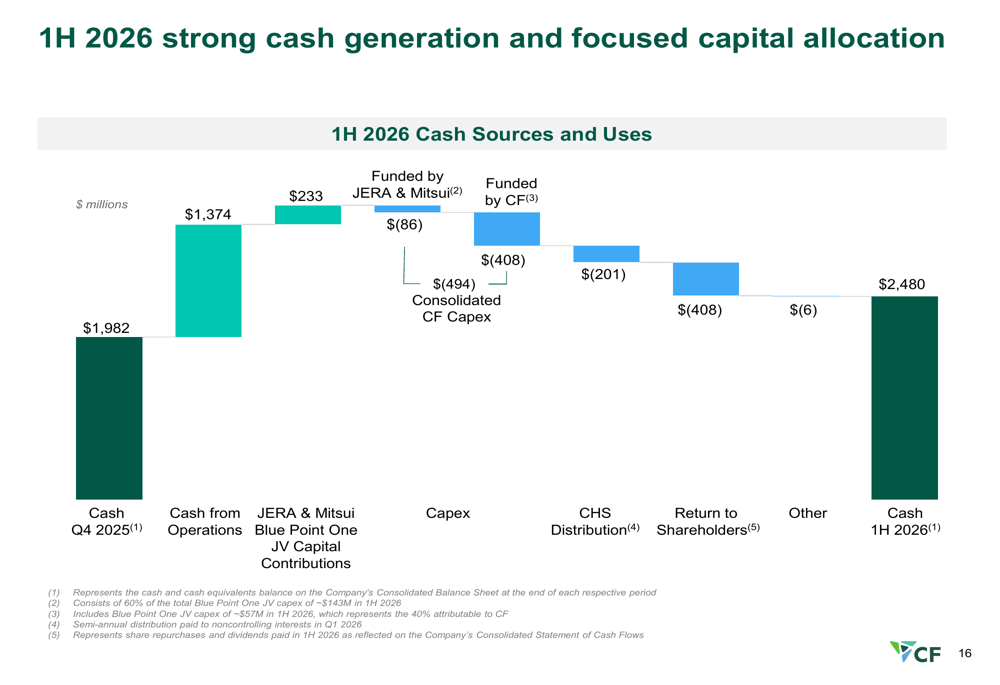
С 2021 года по второй квартал 2026 года CF ежегодно генерировала свободный денежный поток в размере от 1,4 до 2,8 млрд долларов, а количество акций в обращении сократилось с 208 млн до 152 млн, или на 27%. За двенадцать месяцев, предшествовавших второму кварталу 2026 года, операционный денежный поток составил 2,98 млрд долларов, капитальные затраты — 1,07 млрд долларов, распределения неконтролирующим долям — 376 млн долларов, поступления от неконтролирующих долей — 289 млн долларов, что в итоге дало свободный денежный поток в размере 1,82 млрд долларов. Денежные средства за первое полугодие 2026 года выросли с 1,98 млрд долларов на конец 2025 года до 2,48 млрд долларов. Во втором квартале CF выкупила около 2 млн акций на сумму 225 млн долларов и выплатила дивиденды. Квартальный дивиденд, объявленный в июле, составил 0,60 доллара на акцию, что на 20% больше по сравнению с предыдущим кварталом.
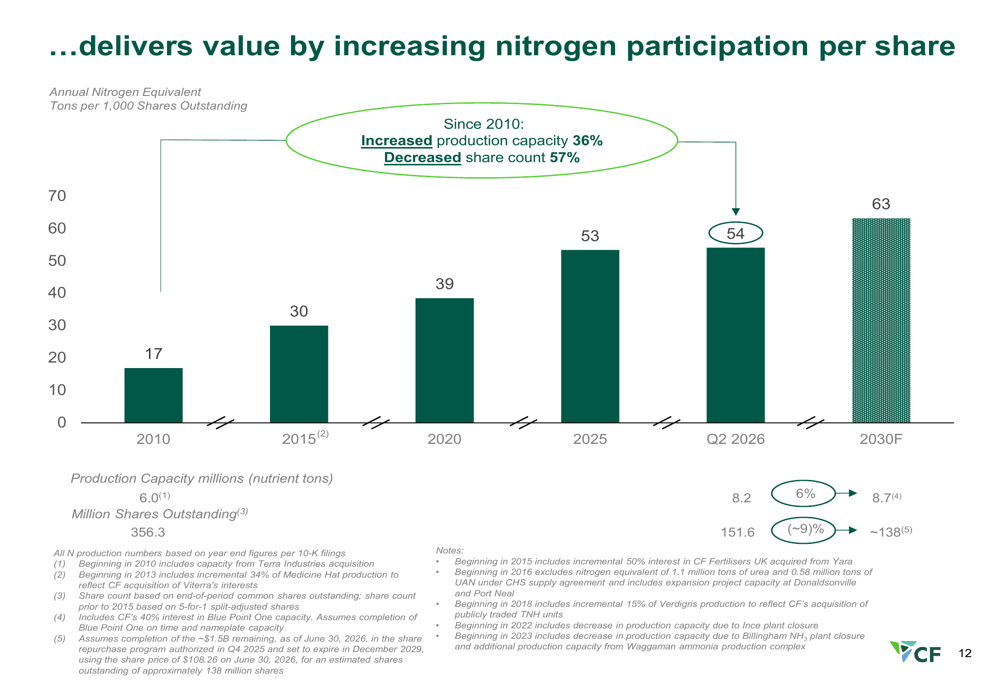
Годовой объем азота в эквиваленте тонн на 1000 акций в обращении увеличился с 17 тонн в 2010 году до 54 тонн во втором квартале 2026 года, а к 2030 году ожидается достижение 63 тонн. С 2010 года мощности CF выросли на 36%, а акционерный капитал сократился на 57%. Ожидается, что мощности компании вырастут на 6% с 8,2 млн питательных тонн во втором квартале 2026 года до 8,7 млн тонн к 2030 году; количество акций в обращении, как ожидается, сократится примерно на 9% со 151,6 млн до примерно 138 млн.
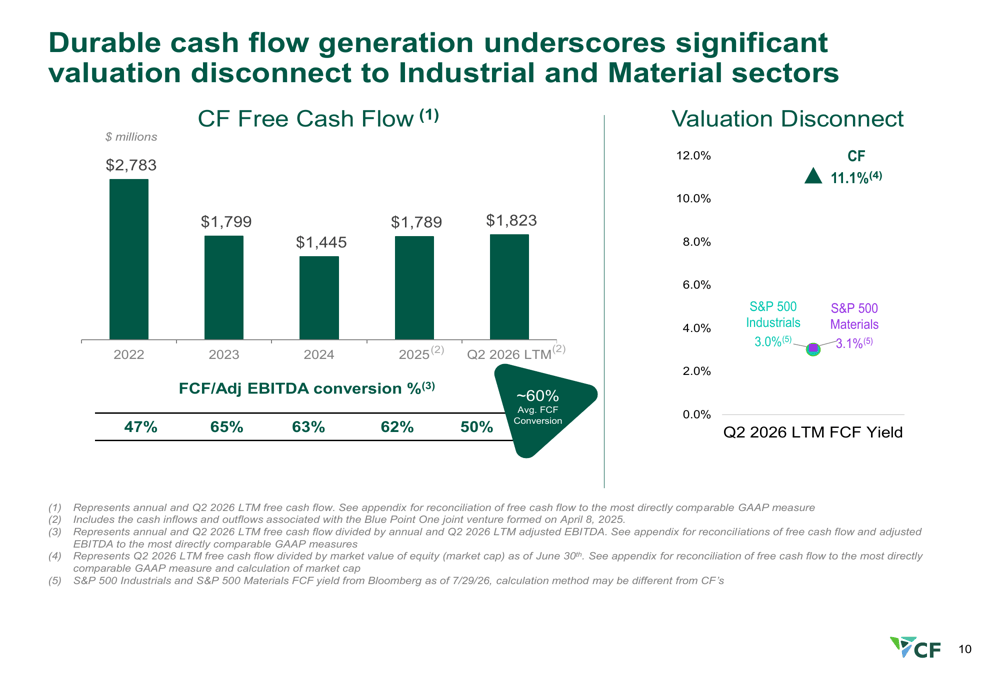
С 2022 года по двенадцать месяцев, предшествовавших второму кварталу 2026 года, годовой свободный денежный поток CF находился в диапазоне от 1,45 до 2,78 млрд долларов, а коэффициент конверсии свободного денежного потока в скорректированную EBITDA составлял в среднем около 60%; за двенадцать месяцев, предшествовавших второму кварталу 2026 года, коэффициент конверсии составил 50%. Доходность свободного денежного потока CF за двенадцать месяцев, предшествовавших второму кварталу 2026 года, составила 11,1%, тогда как в промышленном секторе S&P 500 — 3,0%, а в секторе материалов S&P 500 — 3,1%.
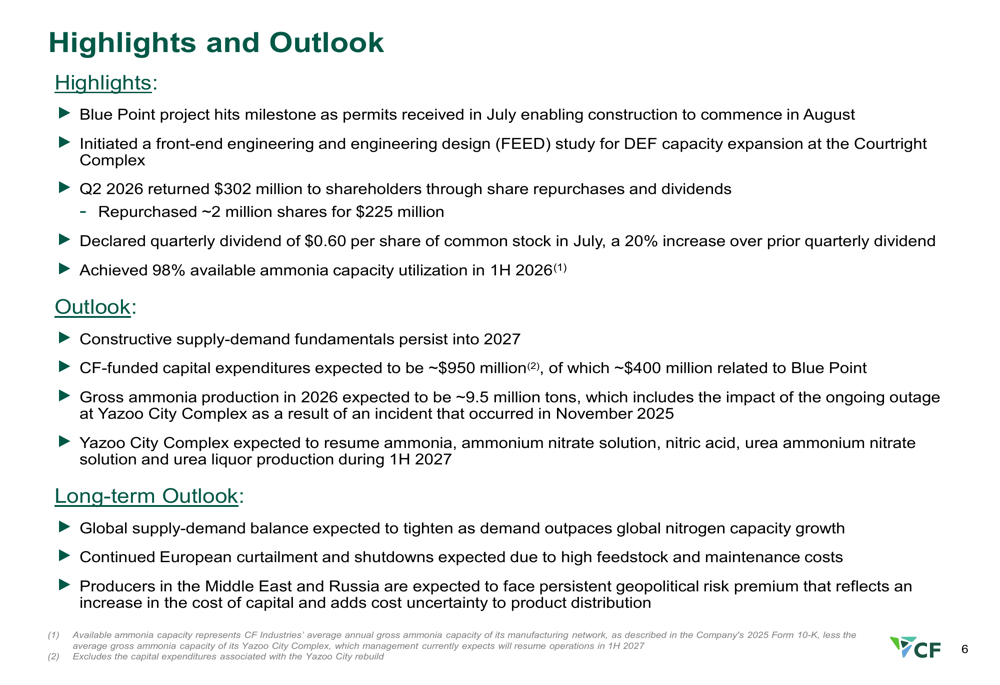
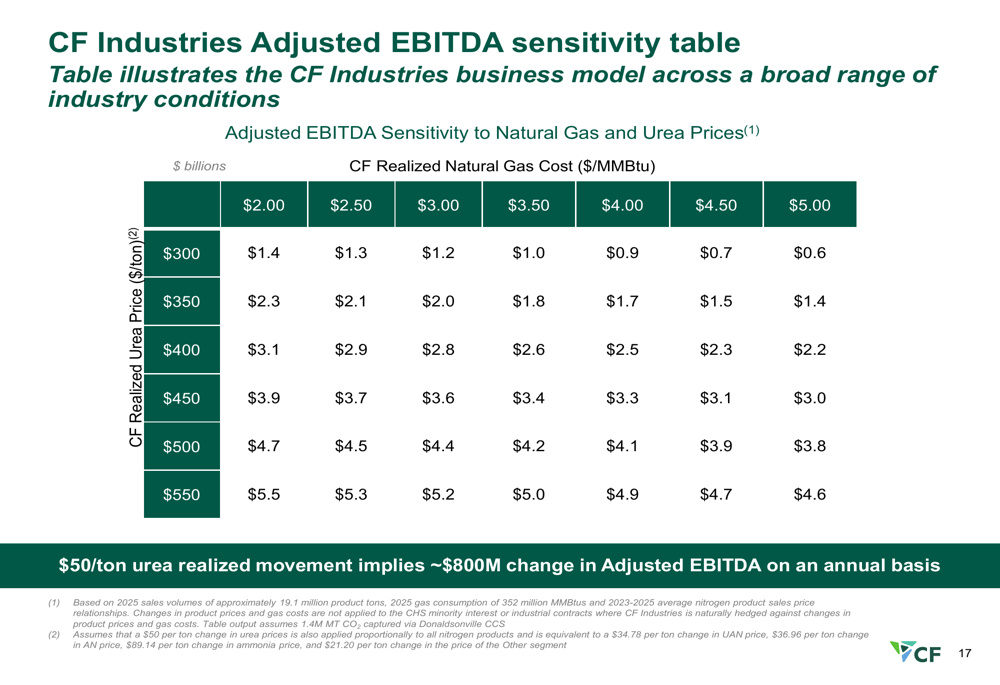
Капитальные затраты CF за счет собственных средств в 2026 году, как ожидается, составят около 950 млн долларов, из которых примерно 400 млн долларов связаны с проектом Blue Point. Общий объем производства аммиака в 2026 году, как ожидается, составит около 9,5 млн тонн с учетом продолжающейся остановки завода в Язу-Сити. Анализ чувствительности показывает диапазон скорректированной EBITDA от 600 млн долларов в сценарии низких цен (мочевина 300 долларов/тонна, природный газ 5,00 долларов/млн британских тепловых единиц) до 5,5 млрд долларов в сценарии высоких цен (мочевина 550 долларов/тонна, природный газ 2,00 доллара/млн британских тепловых единиц). Изменение реализованной цены мочевины на 50 долларов за тонну соответствует изменению годовой скорректированной EBITDA примерно на 800 млн долларов.
В долгосрочной перспективе ожидается, что рост мирового спроса на азотные удобрения превысит рост мощностей, и баланс спроса и предложения ужесточится. Ожидается, что Европа продолжит сокращать производство из-за высоких затрат на сырье и техническое обслуживание, а производители с Ближнего Востока и из России сохранят премию за риск из-за геополитических факторов, роста капитальных затрат и неопределенности в сфере дистрибуции.
Связанные продукты



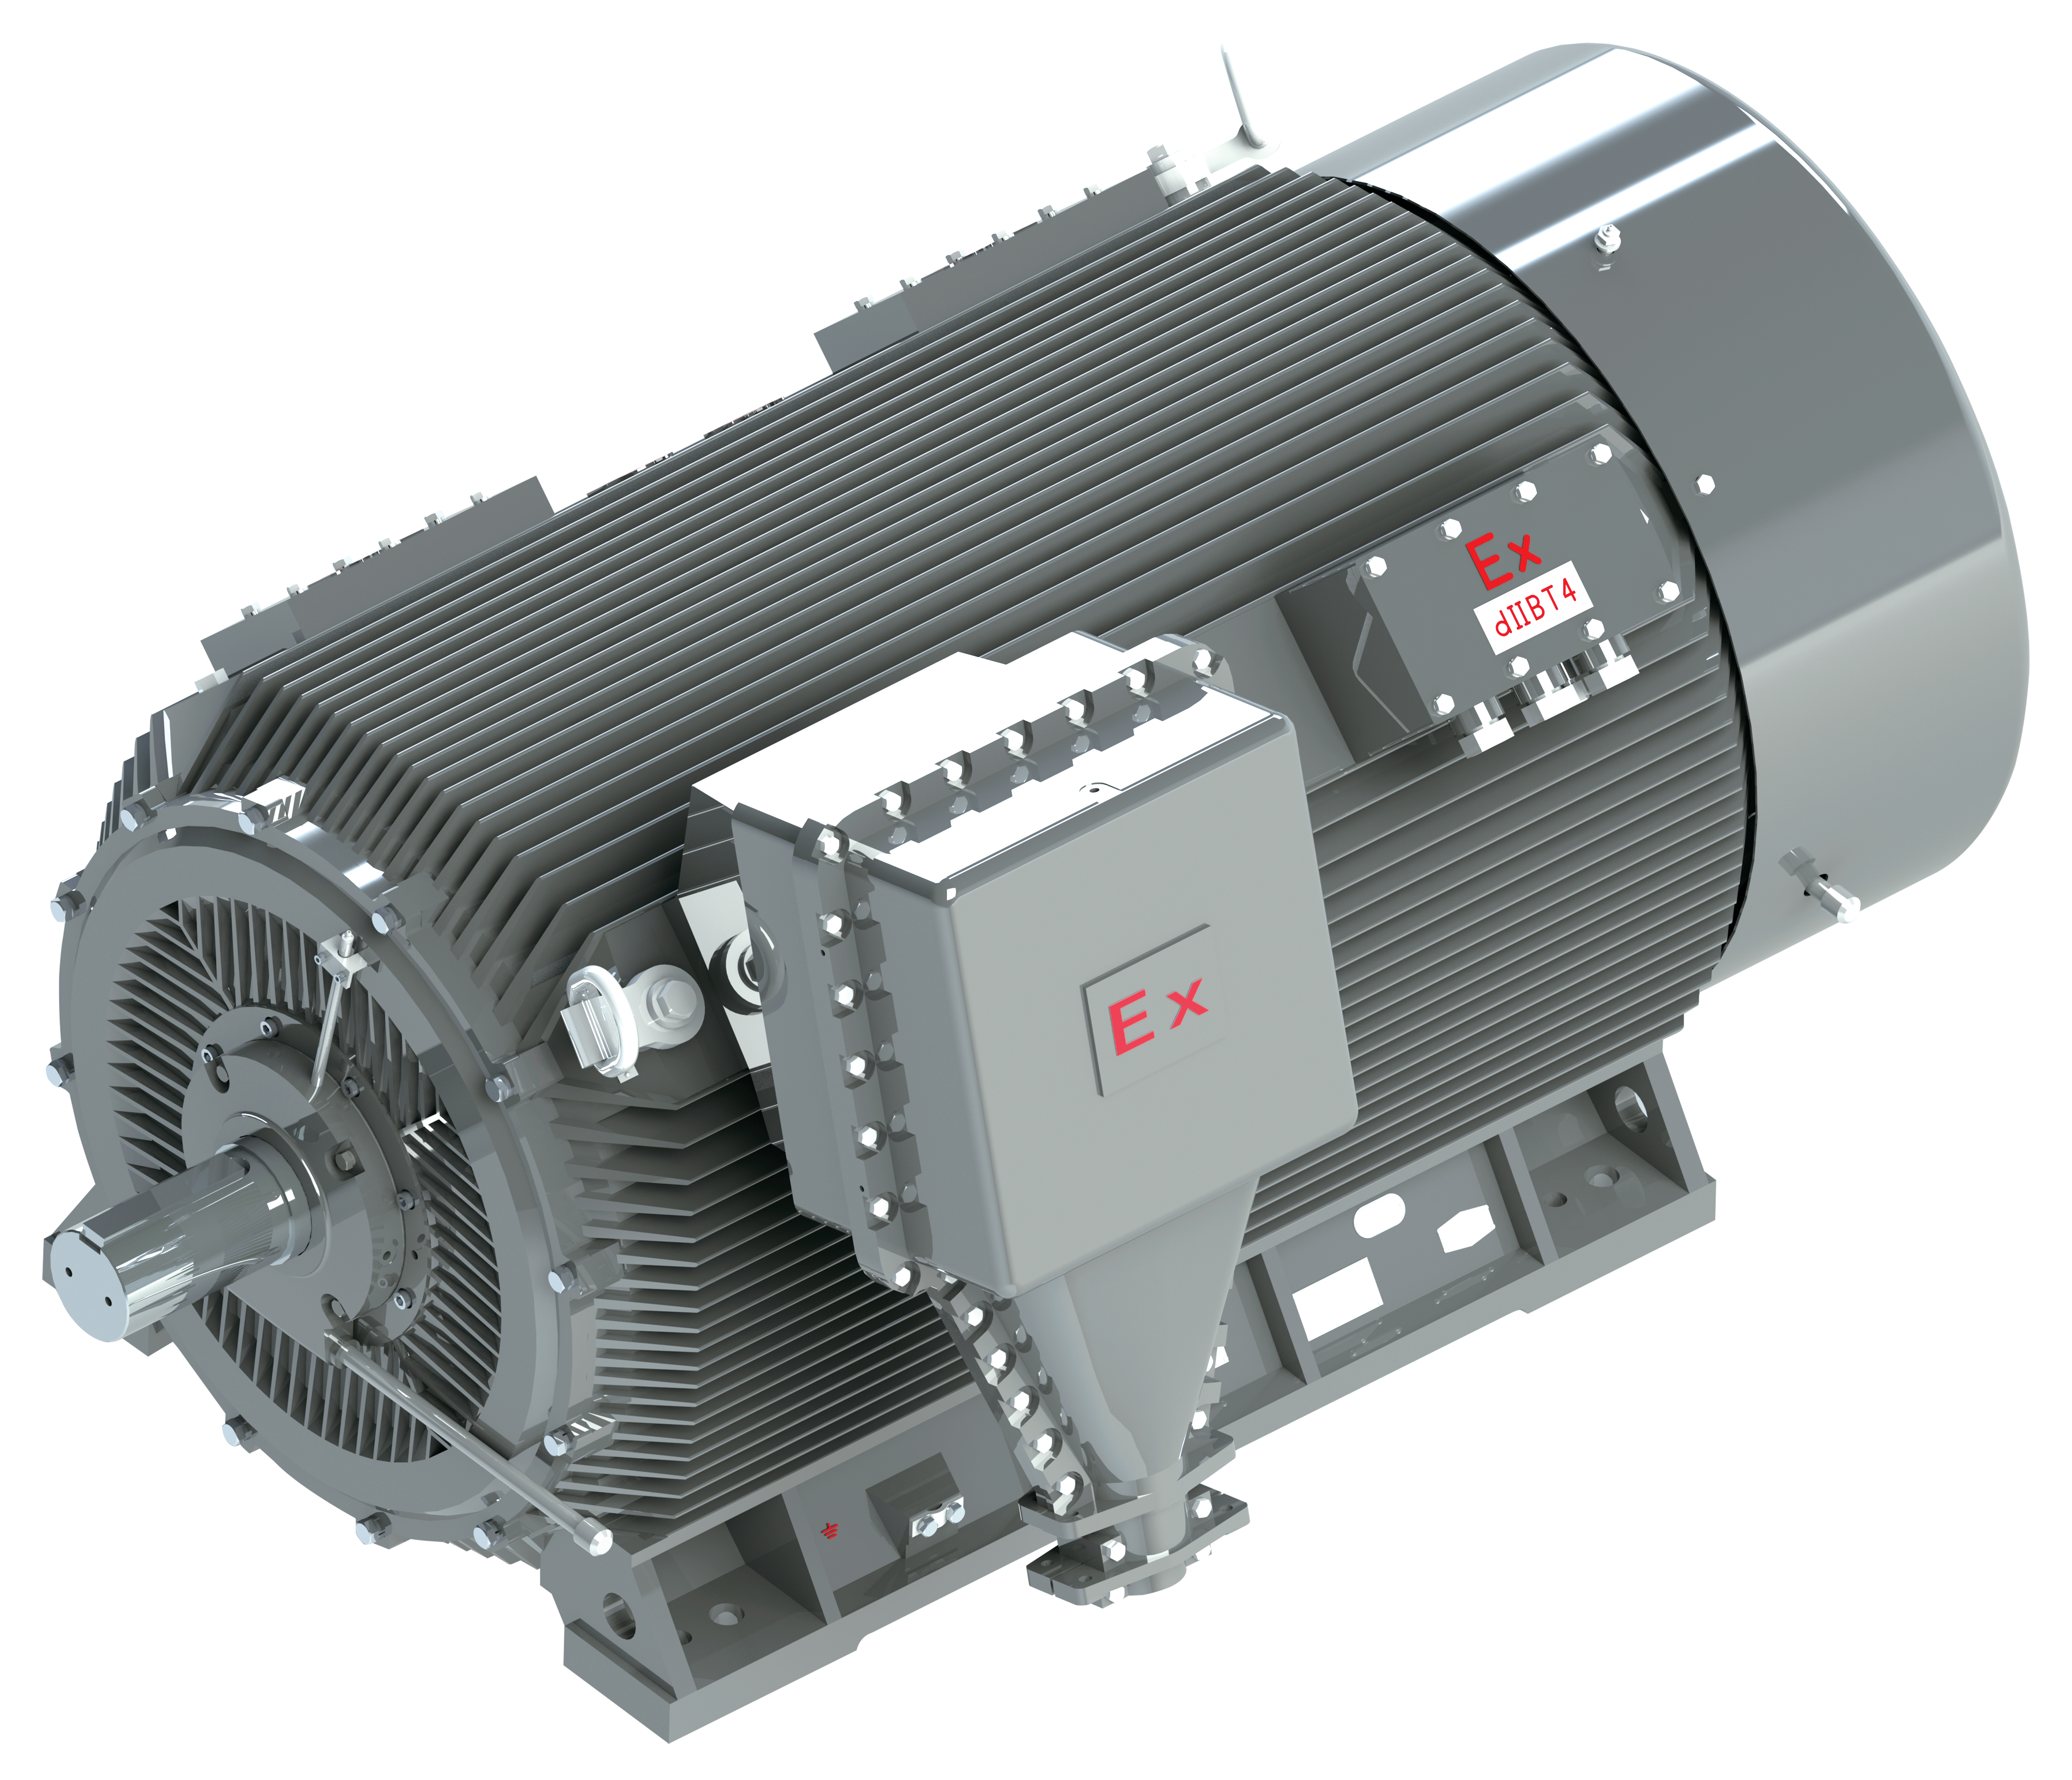
Серия YBX3 (размеры рам 355-630) Высокоэффективные взрывозащищенные трехфазные асинхронные двигатели
Jiamusi Electric Machine Co., Ltd.
Быстросменный односедельный регулирующий клапан / Быстросменный односедельный клапан высокого давления
Beijing Consen Automation Technology Co., Ltd.
Полный ряд съемных пластинчатых теплообменников
Beijing AMAX Heat Transfer Equipment Manufacturer Co., Ltd.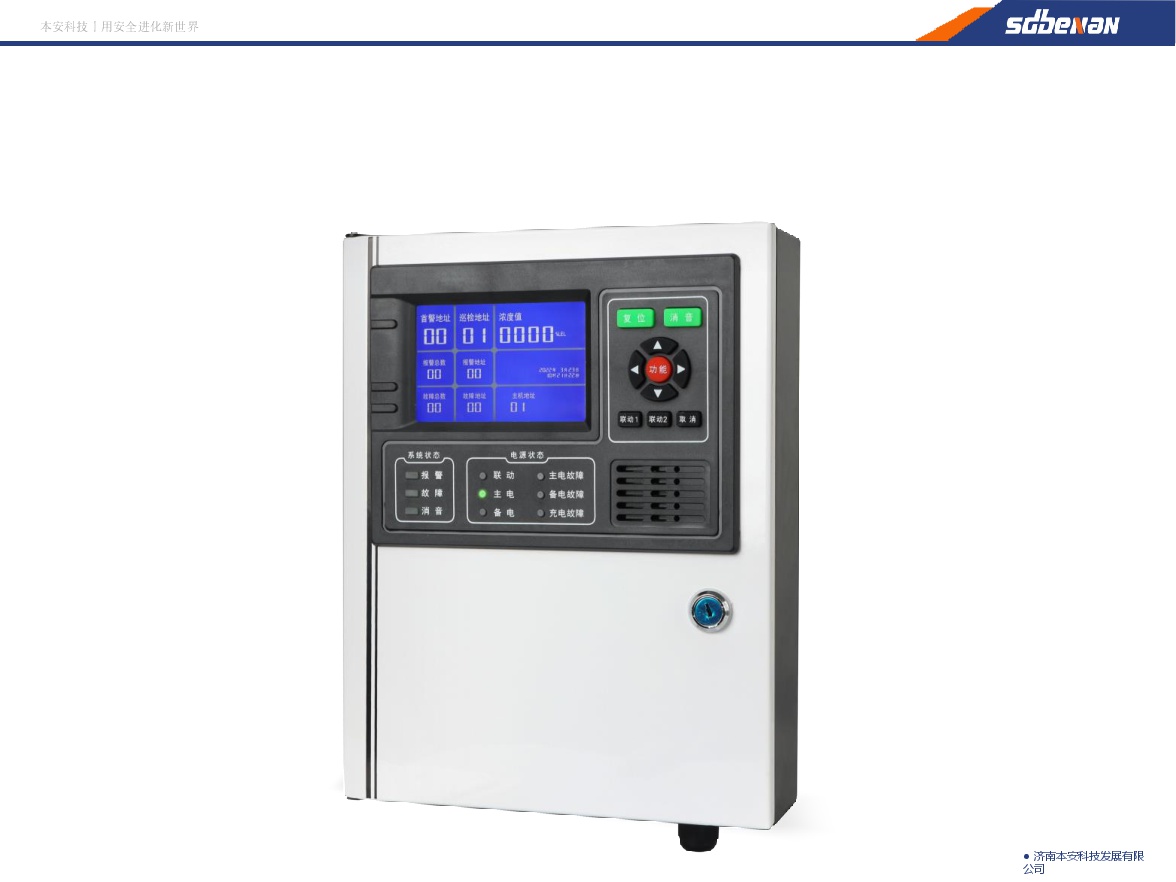
Контроллер системы обнаружения горючих газов 30
Jinan Benan Technology Development Co., Ltd.
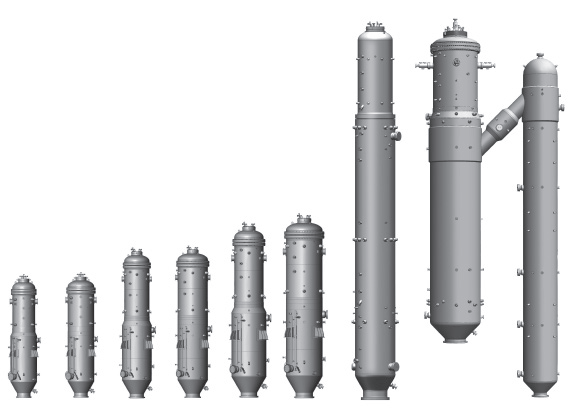
Серия газификаторов: аэрокосмическая газификационная печь с возможностью свободной комбинации
CHANGZHENG ENGLINEERING CO., LTD.