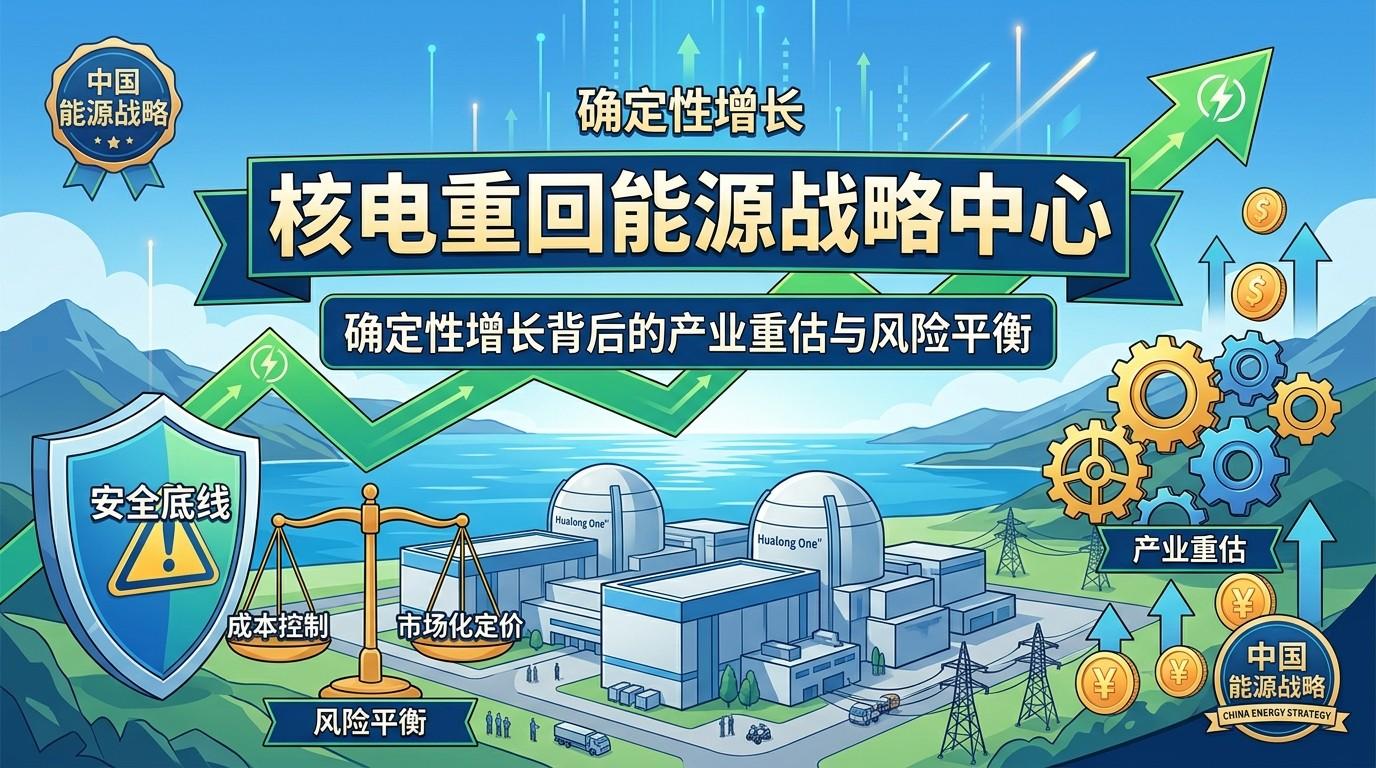
Возвращение атомной энергетики в центр энергетической стратегии: переоценка отрасли и баланс рисков на фоне гарантированного роста
Репортаж от Wedoany,В условиях множественных ограничений, связанных с целями «двойного углеродного нейтралитета», энергетической безопасностью и строительством новой электроэнергетической системы, атомная энергетика вновь становится ключевой переменной в энергетической структуре Китая. По сравнению с ветровой и фотоэлектрической энергетикой, главная особенность атомной энергетики заключается не в скорости расширения установленной мощности, а в высоком коэффициенте использования, стабильной выработке и низкоуглеродном характере. При относительно невысокой доле в установленной мощности она обеспечивает более высокую долю в производстве электроэнергии и, особенно в центрах нагрузки на восточном побережье, уже стала важным экологически чистым источником базовой генерации.
Ключевой вопрос современной атомной отрасли — не «развивать или не развивать», а как найти новый баланс между безопасностью, контролем затрат, технологической самостоятельностью, распределением доходов в производственной цепочке и рыночными ценами на электроэнергию. По мере совершенствования базовых институтов, таких как закон о ядерной безопасности, и определения среднесрочных и долгосрочных ориентиров в планировании новой энергетической системы, неопределённость политики заметно снижается. Атомная отрасль переходит от циклического восстановления разрешительных процедур к более институционализированному, серийному и индустриализированному этапу развития.
I. Стратегическая ценность атомной энергетики: дефицит стабильных низкоуглеродных источников растёт
С точки зрения электроэнергетической системы ценность атомной энергетики прежде всего проявляется в «стабильности». Ветровая и фотоэлектрическая генерация быстро наращивает установленную мощность, но по своей природе характеризуется изменчивостью и прерывистостью, требуя сопутствующих накопителей энергии, регулирующих мощностей и пропускной способности сетей. Для сравнения: число часов работы атомных энергоблоков обычно значительно выше, чем у большинства других источников, — это один из немногих источников базовой генерации, способных обеспечивать долгосрочное, стабильное и низкоуглеродное электроснабжение.
Открытые данные показывают, что в последние годы доля атомной генерации в общем производстве электроэнергии Китая составляет около 5%, однако среднее число часов использования атомных энергоблоков длительное время остаётся на высоком уровне, заметно превышая показатели большинства источников, кроме тепловых. Для восточных прибрежных районов с высокой концентрацией спроса на электроэнергию, ограниченными земельными ресурсами и значительным давлением по сокращению выбросов углерода атомная энергетика обладает системной ценностью, которую трудно заменить другими источниками.
Эта ценность ещё более проявляется в новых сценариях спроса. Центры обработки данных, инфраструктура вычислительных мощностей для искусственного интеллекта, высокотехнологичное производство, опреснение морской воды, промышленный пар, атомное теплоснабжение — все эти области нуждаются в стабильном, непрерывном и низкоуглеродном энергоснабжении. В будущем бизнес-модель атомной энергетики может выйти за рамки «генерации в сеть» и расшириться до комплексных энергетических услуг.
II. Эволюция отрасли: от заимствования технологий к серийному производству собственных реакторов третьего поколения
Путь развития атомной энергетики Китая имеет отчётливо выраженные этапы. Первый этап, представленный АЭС Циньшань и АЭС Даявань, сформировал двуединую модель «самостоятельный поиск + заимствование и освоение». Строительство АЭС Циньшань началось в 1985 году, подключение к сети состоялось в 1991 году — это первая в континентальном Китае атомная электростанция, спроектированная и построенная собственными силами; АЭС Даявань, использующая французскую технологию, была введена в коммерческую эксплуатацию в 1994 году, заложив основу коммерческой эксплуатации атомных станций в Китае.
Второй этап — параллельное развитие нескольких технологических направлений и накопление потенциала локализации. АЭС Тяньвань использует российский тип реактора; проекты Линъао, Хунъяньхэ, Янцзян способствовали повышению инженерно-строительных и эксплуатационных компетенций. Множественность источников технологий дала эффект обучения, но также увеличила сложность систем запасных частей, подготовки кадров и стандартизации. Именно в этом процессе Китайская национальная ядерная корпорация (CNNC) и Китайская генеральная ядерная корпорация (CGN) сформировали собственные операционные системы, а такие производители оборудования, как Dongfang Electric, Shanghai Electric, Harbin Electric, China First Heavy Industries, Jiangsu Shentong, постепенно выросли.
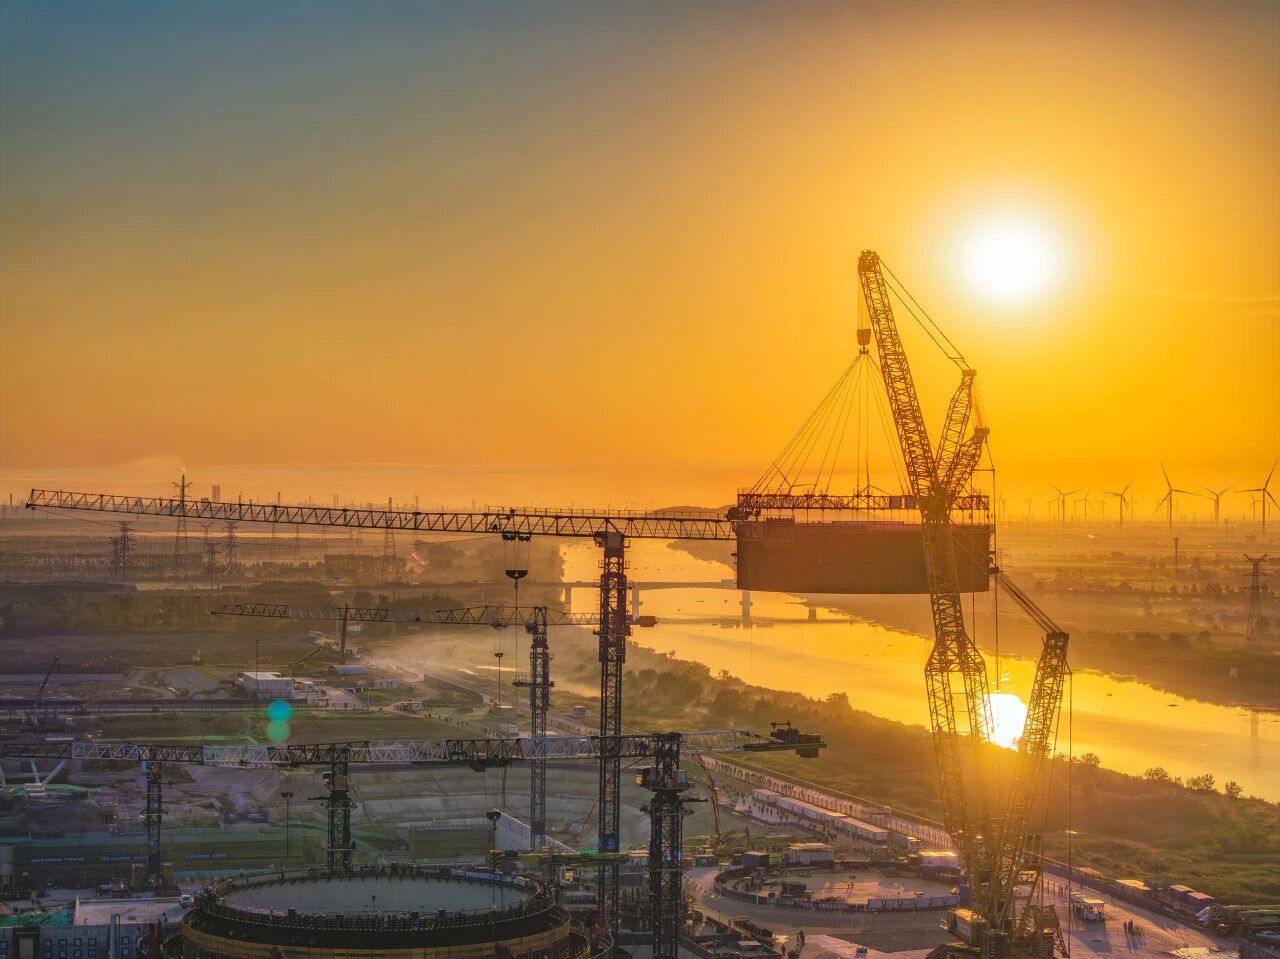
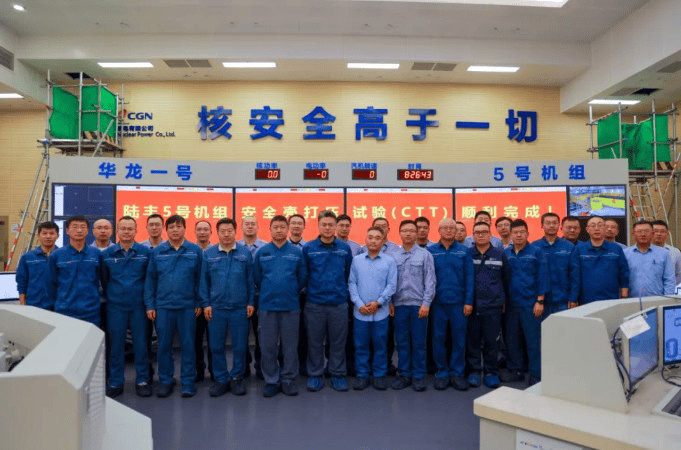
Третий этап — окончательное оформление и серийное производство технологий третьего поколения. После аварии на Фукусиме Китай приостановил утверждение новых проектов, провёл пересмотр безопасности строящихся объектов, что также стимулировало интеграцию собственных технологий третьего поколения. Такие самостоятельные технологические направления, как «Хуалун-1», постепенно созрели в этот период и получили распространение в последующих проектах. Атомная отрасль постепенно перешла от следования и заимствования к самостоятельному проектированию, самостоятельному производству и серийному тиражированию.
В последние годы темпы утверждения атомных проектов заметно восстановились. В 2022–2024 годах Китай ежегодно одобрял значительное число атомных энергоблоков; рынок также активно следит за ожиданиями роста установленной мощности от новых утверждённых проектов к 2025 году. Переход атомной энергетики от «осторожного восстановления» к «устойчивому продвижению» стал отраслевым консенсусом.
III. Структура производственной цепочки: концентрация в верхнем звене, высокие барьеры в среднем, стабильный денежный поток в нижнем
Производственная цепочка атомной энергетики делится на три основных звена: верхнее — ядерное топливо, среднее — оборудование ядерного и обычного острова, нижнее — эксплуатация.
Верхнее звено включает разведку и добычу урана, конверсию, обогащение, производство топливных сборок. Мировые ресурсы урана и мощности по обогащению характеризуются высокой степенью концентрации; среди представительных компаний — канадская Cameco, французская Orano. По сравнению с углём и природным газом ядерное топливо занимает относительно низкую долю в общей стоимости атомной генерации, поэтому операторы относительно слабо чувствительны к колебаниям цен и в большей степени ориентированы на безопасность, совместимость и стабильность поставок топливных сборок.
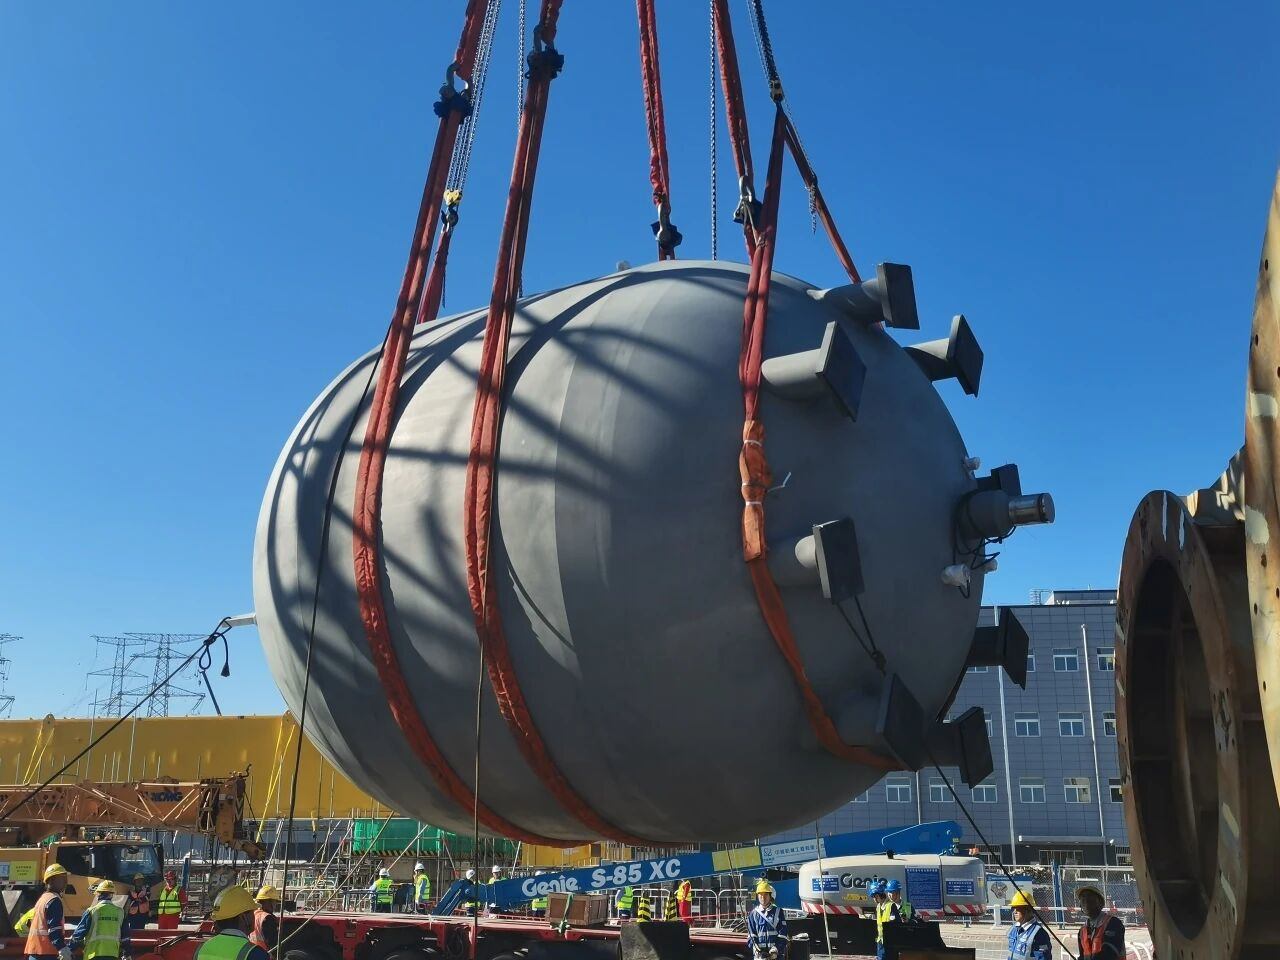
Среднее звено — производство оборудования — является звеном с наиболее выраженными технологическими и сертификационными барьерами. После того как корпус реактора, главный трубопровод, главный насос, арматура, парогенератор, цифровая система контроля и управления определены, смена поставщика, как правило, требует повторной валидации. Квалифицированный поставщик должен не только обладать производственными мощностями, но и длительное время проходить проверки ядерного надзора и системы качества. Поэтому в области основного ядерного оборудования и ключевых компонентов ведущие предприятия обычно обладают сильной переговорной позицией.
Операторы нижнего звена располагают наиболее стабильным денежным потоком, но несут и наивысшую ответственность за безопасность. Строительство АЭС имеет длительный цикл, высокие капитальные затраты, значительные амортизационные и финансовые расходы, однако после ввода в эксплуатацию обеспечивает долгосрочную стабильную генерацию. Для операторов коэффициент использования установленной мощности, эффективность ремонтов, механизм ценообразования на электроэнергию и стоимость финансирования являются ключевыми переменными, определяющими прибыльность.
IV. Дифференциация публичных компаний: у операторов, управляющих компаний и производителей оборудования своя логика
С точки зрения рынка капитала наиболее представительными компаниями в китайской атомной производственной цепочке являются China National Nuclear Power, CGN Power и Dongfang Electric.
Ключевое преимущество China National Nuclear Power — активы атомной генерации и портфель проектов в рамках системы CNNC. История её развития тесно связана с АЭС Циньшань; отличительные черты — относительно целостная технологическая система, богатые ресурсы площадок и портфель строящихся проектов. Для China National Nuclear Power инвестиционная логика заключается главным образом в «своевременном превращении строящихся активов в операционные»: как только энергоблок введён в эксплуатацию, он формирует долгосрочный стабильный денежный поток. Однако тяжёлая модель активов означает и высокие капитальные затраты, и повышенный уровень долговой нагрузки.
CGN Power, начавшая с Даявань, концентрирует преимущества на эксплуатации зрелых энергоблоков, управлении группой станций и стандартизированных ремонтах. Её ценовая эластичность прибыли в большей степени зависит от повышения эффективности генерации существующих блоков, контроля времени простоя и изменения рыночных цен на электроэнергию. По сравнению с China National Nuclear Power темпы ввода новых блоков у CGN Power относительно иные, поэтому её результаты более непосредственно отражают эффективность эксплуатации и ценовую конъюнктуру.
Dongfang Electric представляет логику производителя оборудования. Её преимущества — тяжёлое машиностроение, крупногабаритные турбогенераторы, атомное оборудование и способность к поставке энергетического оборудования. По сравнению с операторами доходы производителей оборудования в большей степени зависят от подтверждения заказов, ритма поставок и качества возврата средств. Ускорение утверждения атомных проектов способно стимулировать рост заказов на основное оборудование и оборудование обычного острова, однако производители также сталкиваются с давлением стоимости сырья, сроков поставки и загрузки производственных мощностей.
V. Риски по-прежнему нельзя недооценивать: безопасность, затраты и рыночные механизмы — три ключевых рубежа
Возможности атомной отрасли очевидны, но и риски нельзя игнорировать.
Первый — риск безопасности. Три крупные аварии — на Три-Майл-Айленде, в Чернобыле и на Фукусиме — глубоко изменили ритм глобальной атомной политики. Главная особенность атомной отрасли в том, что одна авария может изменить регуляторную среду и общественное восприятие всей отрасли. Поэтому любое расширение должно основываться на абсолютной безопасности.
Второй — риск затрат и сроков. Третье поколение повысило безопасностные резервы, но также увеличило сложность строительства. Задержки сроков и перерасход средств напрямую влияют на доходность проектов. Атомная энергетика — не просто гонка за установленной мощностью, а комплексное испытание управления проектами, координации цепочки поставок и регуляторных компетенций.
Третий — риск рыночного ценообразования на электроэнергию. По мере роста доли новых источников энергии волатильность цен на электроэнергию увеличивается. Хотя атомная энергетика обладает ценностью базовой генерации, если рыночные механизмы не смогут в полной мере отразить системную ценность стабильного низкоуглеродного источника, прибыльность операторов может оказаться под давлением.
VI. Будущее атомной энергетики — не в «скорости», а в «стабильности, точности и глубине»
Возвращение атомной энергетики в центр энергетической сцены не означает, что можно игнорировать её высокие барьеры и высокую ответственность. По сравнению с ветровой и фотоэлектрической энергетикой расширение атомной генерации должно в большей степени акцентировать управление ритмом. Ключ к будущей конкуренции в отрасли — не только в том, сколько блоков утверждено, а в том, кто сможет обеспечить долгосрочную эксплуатацию с меньшими затратами, более высокими стандартами безопасности и большей устойчивостью цепочки поставок.
С конструктивной точки зрения: во-первых, следует поддерживать непрерывность и предсказуемость утверждения атомных проектов, избегая резких подъёмов и спадов, ведущих к разрывам в кадрах и цепочке поставок. Во-вторых, необходимо дальнейшее совершенствование рыночного механизма ценообразования в атомной энергетике, чтобы стабильный низкоуглеродный источник получал справедливый доход. В-третьих, следует ускорить демонстрацию новых сценариев — атомного теплоснабжения, промышленного пара, малых модульных реакторов, — но при обязательном соблюдении принципа осторожной верификации. В-четвёртых, необходимо продолжать повышать уровень самостоятельности и контролируемости в области ядерного топлива, ключевого оборудования и цифровых систем контроля и управления, укрепляя безопасность производственной цепочки.
В целом атомная отрасль находится на этапе перехода от «восстановления политики» к «переоценке стоимости». Это не универсальный источник энергии, но неотъемлемый элемент построения безопасной, чистой и эффективной энергетической системы. Сможет ли китайская атомная энергетика действительно достичь высококачественного развития, зависит от способности найти баланс между скоростью расширения и безопасностью, коммерческой отдачей и общественной ответственностью, технологической самостоятельностью и глобальным сотрудничеством.
Связанные продукты

Вращающийся мембранный деаэратор
QINGDAO CHANGNING BOILER THERMAL POWER EQUIPMENT CO., LTD.
Гидравлическая анкерная буровая установка для угольной шахты CMM2-15, CMM2-15Y
Shanxi Tianju Heavy Industry Machinery Co., Ltd.

Расходомер Вентури для главного питательного трубопровода CAP1400
Jiangsu Hongda Instrument Technology Co., LTD.
Производство лопастей для ветроэнергетики
Redblades Windpower Equipment (Yingkou) Co., Ltd.
Двунаправленный металлический дисковый затвор с жестким уплотнением
Henan Quanshun Flow Control Science & Technology Co., Ltd.
Интегрированные и индивидуализированные интеллектуальные решения для газовых турбин
SHANGHAI ELECTRIC GROUP CO., LTD.
Интеллектуальная комплексная установка очистки сточных вод от тяжёлых металлов
Science Environmental Protection Co., Ltd.
YB□(ZBW27)-12/0,4(F·R) Наружная предустановленная подстанция (европейский тип)
Zhejiang Wanhong Electric Co., Ltd.
Силовой трансформатор сухого типа с эпоксидной смолой SCB13
Jiangxi Yawei Electrical Co., Ltd.