Yole: В 2026 году центр тяжести радиочастотной отрасли сместится с мобильных телефонов на оборону, автомобилестроение и 6G
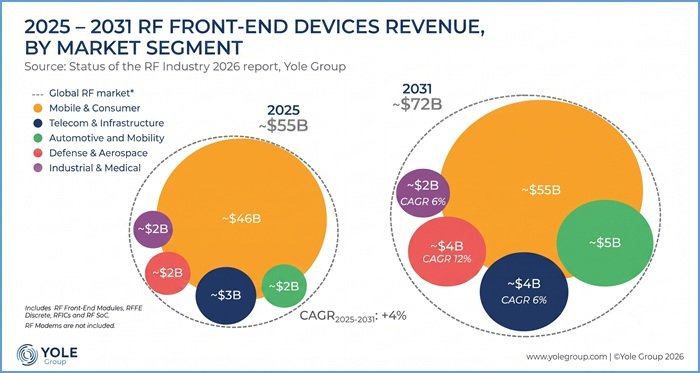
Репортаж от Wedoany,Компания Yole Group опубликовала отчет «Состояние радиочастотной отрасли в 2026 году», в котором указывается, что мировая радиочастотная отрасль переживает смену центра тяжести: драйверы роста смещаются с долгое время зависимого от них рынка смартфонов на оборону, автомобилестроение и ранние направления 6G. Согласно отчету, в 2026 году объем поставок смартфонов снизится примерно на 13% в годовом выражении, а объем рынка радиочастотных решений, как ожидается, составит 55,8 млрд долларов США, что соответствует уровню 2025 года.
На протяжении более десяти лет смартфоны были основным двигателем роста радиочастотной отрасли. В своем последнем отчете Yole Group анализирует, что в 2026 году рынок столкнется с краткосрочным замедлением, которое особенно заметно скажется на поставках смартфонов среднего и низшего ценового сегмента. Рынок радиочастотных систем-на-кристалле (SoC), радиочастотных фронт-энд модулей и дискретных компонентов пострадает из-за прямой зависимости от колебаний поставок смартфонов. Сирил Бюэ, аналитик по радиочастотным технологиям и рынку в Yole Group, отмечает, что 2026 год выглядит как пауза, но это не плато: центр тяжести отрасли смещается со смартфонов на оборону, автомобилестроение и 6G, и именно в этих областях накапливается настоящий рост.
Структурные драйверы роста не остановились из-за изменений потребительского цикла. Ожидается, что к 2031 году оборонный и аэрокосмический сектор вырастет примерно до 4 млрд долларов США; спрос стимулируют модернизация радаров и радиоэлектронной борьбы, суверенные закупки, а также массовое производство беспилотников и систем борьбы с ними. Этот сектор все больше зависит от дискретных силовых компонентов на основе нитрида галлия (GaN). Автомобильный сектор и сектор мобильности растут быстрее: ожидается, что он превысит 5 млрд долларов США, поскольку внедрение радаров, технологий V2X (связь автомобиля со всем) и передовых систем помощи водителю (ADAS) продолжает увеличивать спрос.
Конкурентная структура отрасли одновременно проходит через консолидацию. Qualcomm остается крупнейшим в мире поставщиком радиочастотных компонентов, за ним следуют Broadcom, Skyworks, Qorvo, Murata и NXP. MediaTek и Samsung сохраняют сильные позиции на крупносерийных азиатских рынках. В конце 2025 года Skyworks и Qorvo подписали соглашение о слиянии, в результате которого будет создана американская компания в области радиочастотных, аналоговых и смешанных сигналов. Среди китайских поставщиков Maxscend, Vanchip, Smarter Micro и HiSilicon формируют отечественную цепочку поставок радиочастотных компонентов.
С точки зрения региональной структуры, на США приходится около 55% мировых доходов от радиочастотных решений, и они лидируют в сегментах мобильной и потребительской электроники, обороны и аэрокосмики. На Китай приходится около 14%; страна активно инвестирует в потребительскую электронику, одновременно наращивая производственные мощности для телекоммуникационной инфраструктуры, предшествующей 6G. На Европу приходится около 10%; она занимает сильные позиции в автомобильном секторе благодаря NXP и Infineon Technologies, но в оборонной сфере зависит от внешних полупроводниковых технологий. На Японию и Южную Корею вместе приходится около 10%; они по-прежнему сосредоточены на фильтрах и радиочастотных SoC.
В перспективе на 2029–2031 годы основными направлениями развития радиочастотной отрасли станут 6G, оборона и космос, что породит новый спрос на радиочастотные фронт-энд модули. Доходы от телекоммуникационной инфраструктуры в течение трех лет держались на уровне около 3 млрд долларов США, и, как ожидается, к 2031 году вырастут примерно до 4 млрд долларов США; драйвером роста станет прогресс в архитектурах massive MIMO для 5G и ранних этапов 6G. Данный отчет представляет интерес для производителей компонентов, поставщиков модулей, поставщиков оборудования, системных интеграторов и инвесторов при оценке тенденций развития отрасли.
Связанные продукты

KJD127(A) шахтный взрывозащищённый и искробезопасный компьютер
Taiyuan Xiangming Intelligent Control Technology Co., Ltd.
Комплексные услуги персонального менеджера полного цикла для системной интеграции логистики
Zhongding Intelligent (Wuxi) Technology Co., Ltd.
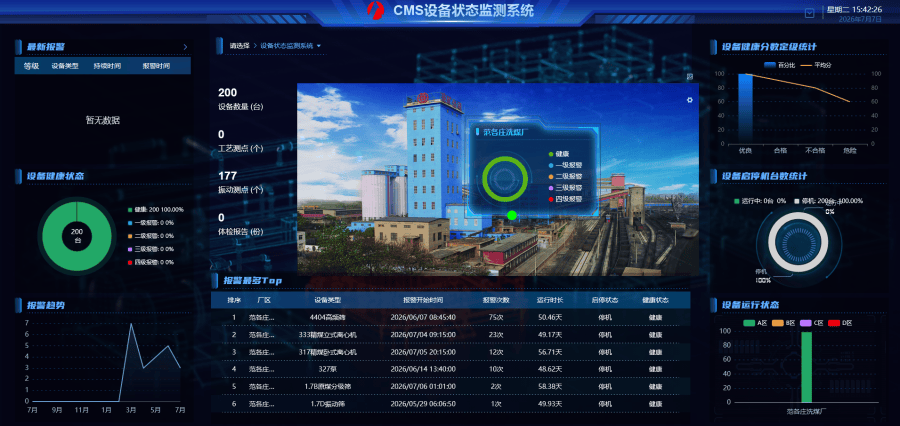
Система управления жизненным циклом оборудования
AURY (TIANJIN) INDUSTRY GROUP CO., LTD.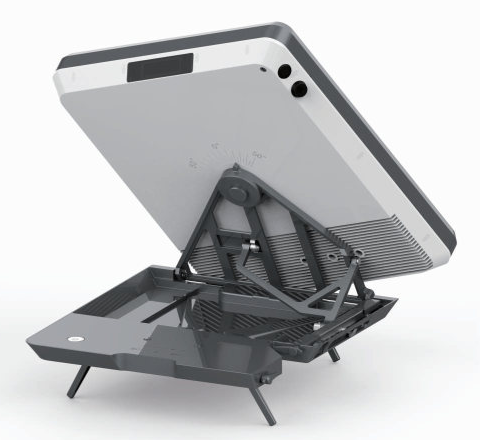
Планшетный портативный спутниковый терминал Ручной портативный терминал с антенной диаметром 0,35 м
China Starwin Science & Technology co., Ltd.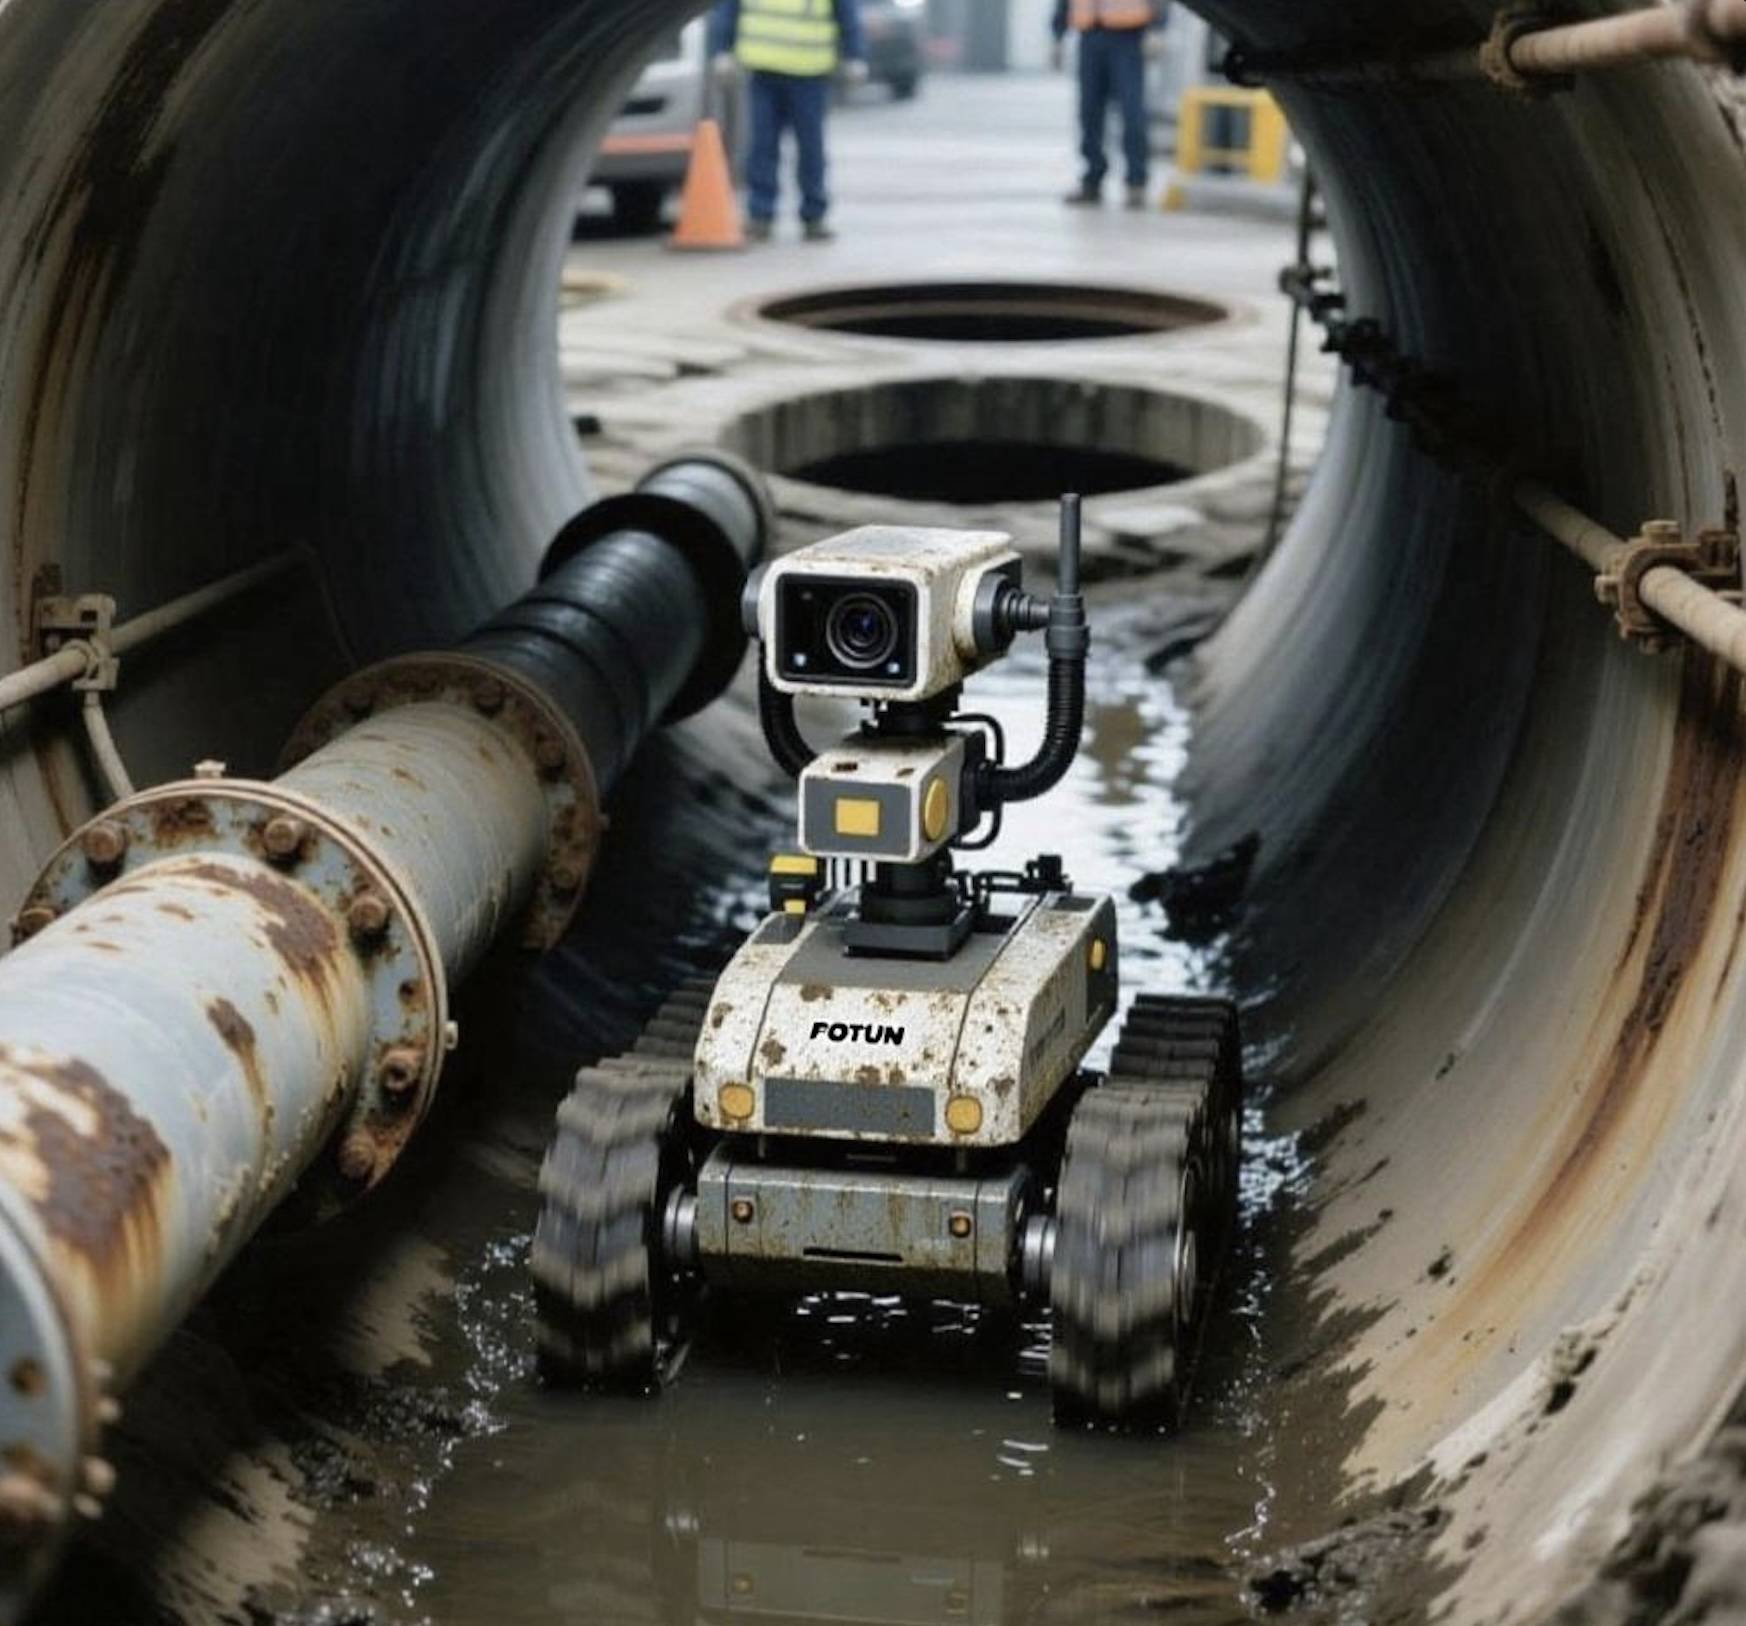
Автоматический патрульный робот/автоматический робот безопасности
FOTUN HONGKONG LIMITED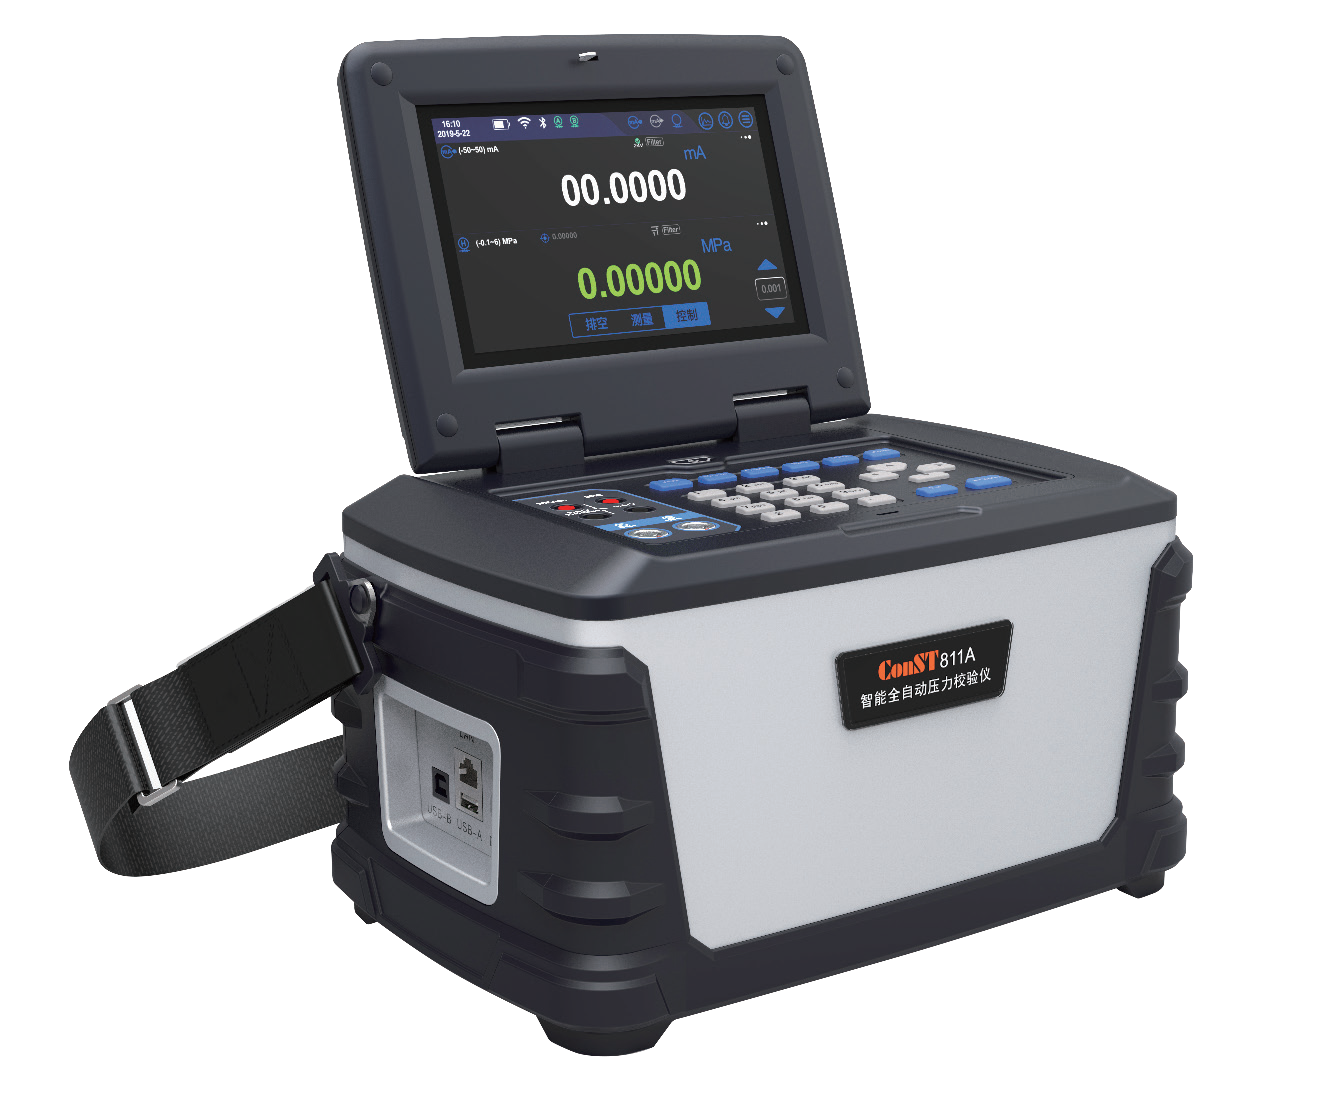
Интеллектуальный автоматический калибратор давления ConST811A
Beijing ConST Instruments Technology Inc.
Интеллектуальное производство, проектирование PCB
GCI Science & Technology (Zhuhai) Co., Ltd.